سه دلار دیجیتال، سه فلسفه متفاوت
اگر کیف پول خود را باز کنید و سه توکن USDT، USDC و DAI را ببینید، هر سه روی عدد نزدیک به ۱ دلار ایستادهاند. همین شبیه بودن ظاهری باعث میشود بسیاری تصور کنند تفاوتی جدی بین آنها وجود ندارد. اما این سه توکن، سه پاسخ متفاوت به یک سؤال هستند: «چطور میتوان یک دلار دیجیتال ساخت که ارزشش ثابت بماند؟
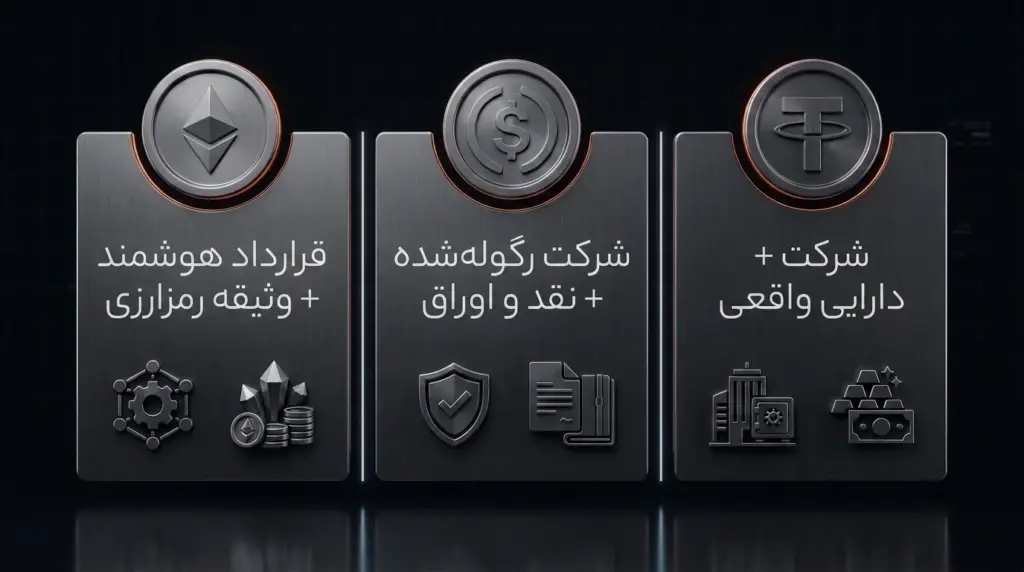
- تتر (USDT) پاسخ میدهد: با نگه داشتن سبدی از داراییهای واقعی نزد یک شرکت و صدور توکن به ازای آن.
- USDC پاسخ میدهد: با همان مدل، اما با محدود کردن ذخایر به نقد و اوراق خزانه کوتاهمدت و انتشار منظم گزارش.
- DAI پاسخ میدهد: بدون شرکت صادرکننده؛ با قفل کردن رمزارز بهعنوان وثیقه در قراردادهای هوشمند و صدور توکن در برابر آن.
تفاوت اصلی نه در قیمت، بلکه در پاسخ به این پرسش است: «اگر شرایط بحرانی شود، چه کسی و با چه چیزی پشت این توکن ایستاده است؟»
استیبلکوینها آزمون «یگانگی پول» را بهطور کامل پشت سر نمیگذارند؛ آنها همیشه و در همهجا دقیقاً به ارزش اسمی معامله نمیشوند.
هیون سونگ شین، مشاور اقتصادی و رئیس بخش تحقیقات بانک تسویه بینالمللی (BIS)، در تشریح گزارش سالانه اقتصادی BIS
جدول مقایسه سریع USDT، USDC و DAI
| شاخص | USDT (تتر) | USDC | DAI |
|---|---|---|---|
| صادرکننده | شرکت Tether (خارج از آمریکا) | شرکت Circle (رگولهشده در آمریکا) | پروتکل Sky (سابقاً MakerDAO) |
| سال عرضه | ۲۰۱۴ | ۲۰۱۸ | ۲۰۱۷ |
| مدل پشتوانه | ذخایر فیات و داراییهای متنوع (اوراق خزانه، طلا، بیتکوین، وامهای تضمینشده) | تقریباً تمام ذخایر نقد و اوراق خزانه کوتاهمدت | وثیقه رمزارزی و داراییهای واقعی توکنیزهشده، بهصورت بیشوثیقه |
| نوع گزارشدهی | گزارش اطمینانبخشی فصلی توسط BDO (نه حسابرسی کامل) | گزارش ماهانه توسط Deloitte | قابل مشاهده و راستیآزمایی روی زنجیره |
| امکان مسدودسازی آدرس | دارد و در عمل انجام شده | دارد و در عمل انجام شده | پروتکل خودش آدرس را مسدود نمیکند، اما بخش پشتوانه USDC این ریسک را منتقل میکند |
| بزرگترین دیپگ تاریخی | نوسانهای محدود در دورههای پرتنش | افت تا حدود ۰٫۸۷ دلار در مارس ۲۰۲۳ (بحران بانک SVB) | افت تا حدود ۰٫۸۹ دلار در مارس ۲۰۲۰ («پنجشنبه سیاه») |
| اندازه بازار (تقریبی) | بزرگترین، در محدوده صدها میلیارد دلار | دوم بازار، در محدوده چند ده میلیارد دلار | بسیار کوچکتر، در محدوده چند میلیارد دلار |
| نقطه قوت اصلی | نقدشوندگی و پذیرش گسترده | شفافیت و انطباق قانونی | استقلال از یک نهاد متمرکز |
| نقطه ضعف اصلی | جزئیات ذخایر کمتر از USDC شفاف است | حساسیت بالاتر به دستورات قانونی | پیچیدگی فنی و وابستگی بخشی از پشتوانه به USDC |
اعداد بازار در این جدول تقریبی هستند و منابع مختلف ارقام متفاوتی گزارش میکنند؛ ترتیب بزرگی سه توکن اما در همه منابع یکسان است.
تفاوت USDC و USDT در چیست؟ ۶ محور کلیدی
از آنجا که بیشترین سردرگمی کاربران دربارهٔ این دو توکن است، ابتدا آنها را دقیقتر مقایسه میکنیم و سپس DAI را به تصویر اضافه میکنیم.
۱. ترکیب ذخایر
USDC ذخایر خود را عمدتاً در نقد و اوراق خزانه کوتاهمدت آمریکا نگه میدارد؛ یعنی سبدی ساده و بسیار نقدشونده. تتر سبد متنوعتری دارد که علاوه بر اوراق خزانه، شامل اقلامی مانند طلا، بیتکوین و وامهای تضمینشده هم میشود. سبد متنوع میتواند سوددهی بیشتری برای صادرکننده داشته باشد، اما در شرایط فشار بازار، نقد کردن سریع همه اقلام بهسادگی اوراق خزانه نیست.
۲. کیفیت و تواتر گزارشدهی
USDC گزارش ماهانه با تأیید Deloitte منتشر میکند و افشای هفتگی ذخایر هم دارد. تتر گزارش فصلی با تأیید BDO ارائه میدهد. نکته مهمی که در هر دو مورد باید بدانید: اینها «گزارش اطمینانبخشی» هستند، نه حسابرسی کامل مالی؛ یعنی وضعیت ذخایر در یک لحظه مشخص تأیید میشود، نه تمام فرآیندهای شرکت در طول دوره.
۳. وضعیت رگولاتوری
USDC خود را برای انطباق با چارچوبهای قانونی موقعیتیابی کرده و در اروپا مجوزهای لازم را دریافت کرده است. تتر مسیر متفاوتی را انتخاب کرده و در برخی حوزههای قضایی با محدودیتهای بیشتری روبهروست. در سطح آمریکا نیز قانون GENIUS که در جولای ۲۰۲۵ به امضا رسید، الزام پشتوانه ۱:۱ و گزارشدهی ماهانه توسط شخص ثالث را برای صادرکنندگان تعیین کرده است.
انطباق قانونی بیشتر یک شمشیر دولبه است: از یک سو اطمینان بیشتری دربارهٔ ذخایر ایجاد میکند، از سوی دیگر یعنی صادرکننده سریعتر و دقیقتر به دستورات قانونی پاسخ میدهد.
۴. سابقه دیپگ
در مارس ۲۰۲۳ و در جریان ورشکستگی بانک Silicon Valley، بخشی از ذخایر نقدی Circle در آن بانک قرار داشت و قیمت USDC موقتاً تا حدود ۰٫۸۷ دلار افت کرد. تتر در همان دوره ثبات نسبی خود را حفظ کرد. این مورد نمونهای مهم است: «شفافتر بودن» بهمعنای «مصون بودن از بحران» نیست.
۵. ریسک مسدودسازی دارایی
هر دو توکن قابلیت فنی مسدودسازی آدرس را دارند و هر دو در عمل از آن استفاده کردهاند. تفاوت در مقیاس است: تعداد آدرسهای مسدودشده تتر و مبلغ درگیر، بسیار بیشتر از USDC گزارش شده است؛ که تا حد زیادی بازتاب اندازه بزرگتر و کاربرد گستردهتر آن است. برای کاربر عادی که با صرافی معتبر کار میکند، احتمال مواجهه با این وضعیت پایین است، اما صفر نیست.
۶. نقدشوندگی و پذیرش
تتر در این محور فاصله زیادی با رقبا دارد. بیشترین جفت معاملاتی در صرافیهای جهانی، بیشترین حجم روزانه و گستردهترین پذیرش در بازار ایران به USDT تعلق دارد. USDC در جایگاه دوم است و پذیرش آن در پلتفرمهای دیفای و نهادهای مالی قویتر از بازارهای خرد است.
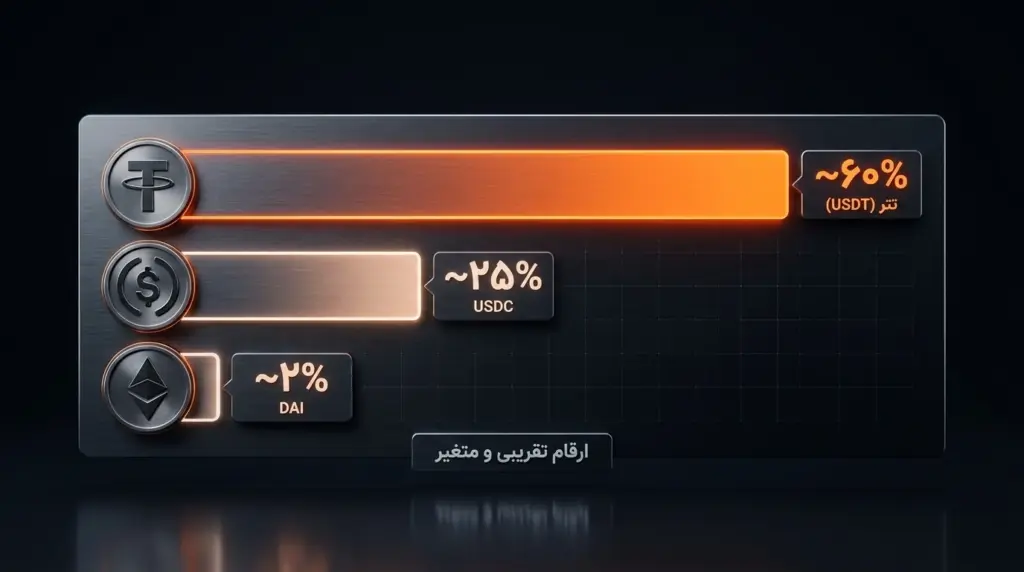
DAI کجای این تصویر میایستد؟
DAI با هر دو گزینه قبلی تفاوت بنیادی دارد: شرکتی وجود ندارد که دلار شما را نگه دارد. در عوض، کاربران داراییهایی مانند ETH یا اوراق خزانه توکنیزهشده را در قراردادهای هوشمند قفل میکنند و DAI صادر میشود. برای پوشش نوسان وثیقه، این سیستم بیشوثیقهای عمل میکند؛ یعنی ارزش وثیقه بیشتر از DAI صادرشده است و نسبتهای وثیقهگذاری معمولاً در محدودهای بالای ۱۰۰ درصد تعیین میشود.
سه نکته مهم دربارهٔ DAI که کمتر گفته میشود:
- پروتکل سازنده آن تغییر نام داده است. MakerDAO در سپتامبر ۲۰۲۴ به Sky تغییر نام داد و توکن جدیدی با نام USDS معرفی کرد که مسیر ارتقای اختیاری و یکبهیک از DAI است. DAI حذف نشده، اما بخشی از نقدینگی و توجه به USDS منتقل شده است.
- «غیرمتمرکز» بودن آن مطلق نیست. بخش قابل توجهی از پشتوانه DAI را USDC و داراییهای واقعی توکنیزهشده تشکیل میدهد. یعنی ریسکهای مرتبط با USDC، بهصورت غیرمستقیم به DAI هم منتقل میشود.
- سابقه فشار وثیقهای دارد. در مارس ۲۰۲۰ و در جریان ریزش شدید بازار، سیستم نقدینگی و مزایده وثیقهها زیر فشار قرار گرفت و DAI موقتاً از پگ خود فاصله گرفت. سیستم بازیابی شد، اما نشان داد ریسک فنی و اوراکل واقعی است.
بنابراین DAI را نه بهعنوان «نسخه بیریسک»، بلکه بهعنوان گزینهای با نوع دیگری از ریسک در نظر بگیرید: بهجای ریسک شرکت و رگولاتور، ریسک قرارداد هوشمند، اوراکل قیمت و مدیریت وثیقه.
کدام استیبلکوین برای چه کاربری مناسبتر است؟
هیچکدام از این سه گزینه برای همه کاربران بهترین نیست. انتخاب منطقی، تابع کاربرد شماست:
اگر هدف شما معامله روزمره و نقدشوندگی است
تتر معمولاً کمدردسرترین گزینه است؛ در تقریباً همه صرافیها پذیرفته میشود، جفت معاملاتی گسترده دارد و در بازار ایران بیشترین عمق را ارائه میکند.
اگر شفافیت ذخایر برای شما اولویت است
USDC ذخایر سادهتر و گزارشدهی مرتبتری دارد. اما توجه داشته باشید که این توکن حساسیت بالاتری به دستورات قانونی نشان میدهد.
اگر در دیفای فعال هستید
DAI و USDC هر دو در پروتکلهای وامدهی و استخرهای نقدینگی حضور قوی دارند. DAI برای کاربرانی جذاب است که ترجیح میدهند به یک شرکت صادرکننده وابسته نباشند.
اگر نگهداری بلندمدت با هدف حفظ ارزش دارید
تنوع میتواند منطقیتر از تمرکز روی یک توکن باشد. تقسیم دارایی بین دو یا سه استیبلکوین، ریسک شکست یک صادرکننده خاص را کاهش میدهد، هرچند هیچ ترکیبی ریسک را به صفر نمیرساند.
نکته مهم برای کاربر ایرانی
برای مخاطب ایرانی، دو عامل عملی اغلب مهمتر از مقایسه ذخایر است:
پذیرش داخلی: بازار ایران عملاً بر پایه USDT قیمتگذاری میشود. تبدیل USDC یا DAI به تومان معمولاً مسیر بیشتری طی میکند و میتواند هزینه و اسپرد بالاتری داشته باشد.
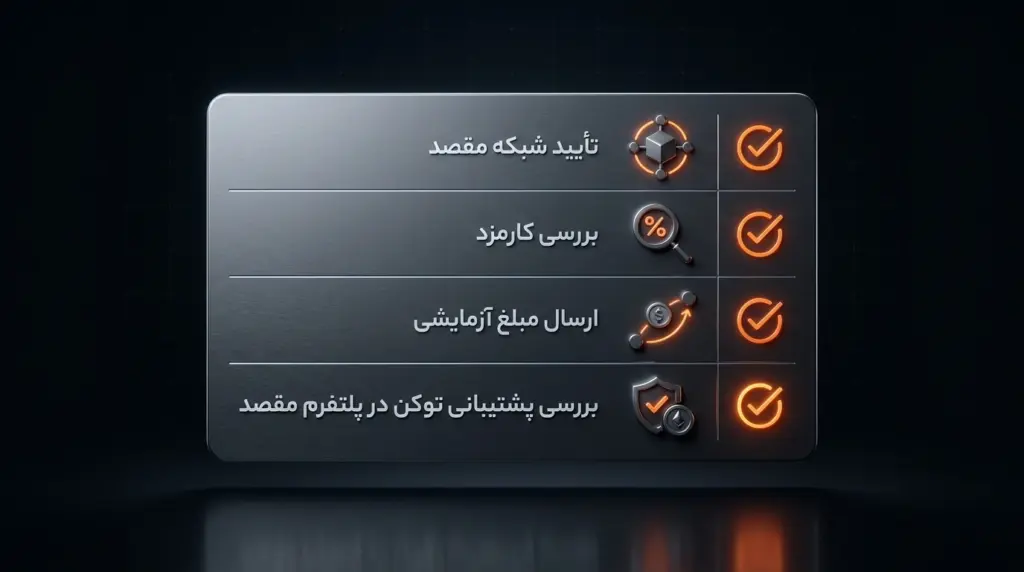
هزینه انتقال: انتخاب شبکه (مانند TRC20 یا ERC20) روی کارمزد نهایی اثر جدی دارد. یک انتخاب اشتباه شبکه میتواند بخش قابل توجهی از سود یک معامله کوچک را از بین ببرد. همچنین ارسال توکن روی شبکهای که مقصد پشتیبانی نمیکند، میتواند به از دست رفتن دارایی منجر شود.
سه اشتباه رایج در انتخاب استیبلکوین
- استیبلکوین یعنی بدون ریسک. ثبات قیمت بهمعنای بیریسک بودن نیست. ریسک صادرکننده، ریسک قانونی، ریسک قرارداد هوشمند و ریسک انتقال همچنان وجود دارند.
- بزرگتر بودن یعنی امنتر بودن. اندازه بازار نشانه نقدشوندگی است، نه تضمین کیفیت ذخایر. برعکس آن هم درست است: کوچکتر بودن بهمعنای ضعیفتر بودن نیست.
- غیرمتمرکز یعنی مستقل از سیستم مالی سنتی. وقتی بخش مهمی از پشتوانه یک توکن غیرمتمرکز، USDC و اوراق خزانه است، آن توکن هم به سیستم مالی سنتی متصل میشود.
جمعبندی
تفاوت USDC و USDT در قیمت نیست، در طراحی است: USDC روی ذخایر ساده، گزارشدهی مرتب و انطباق قانونی بنا شده، و USDT روی نقدشوندگی عمیق، پذیرش گسترده و سبد ذخایر متنوعتر. DAI هم مسیر سومی را انتخاب کرده که بهجای اعتماد به یک شرکت، به کد و وثیقه تکیه میکند، اما در عمل از وابستگی به USDC و داراییهای واقعی کاملاً آزاد نیست. کاربری که این تفاوتها را میشناسد، دیگر دنبال «بهترین استیبلکوین» نمیگردد؛ دنبال گزینهای میگردد که ریسکهایش با هدف و شرایط او سازگارتر است. در نهایت، شناخت نوع ریسک، مهمتر از انتخاب یک نام است.
تفاوت USDC و USDT در یک جمله چیست؟
هر دو استیبلکوین دلاری با پشتوانه داراییهای واقعی هستند؛ اما USDC ذخایر سادهتر (نقد و اوراق خزانه) و گزارشدهی ماهانه دارد، در حالی که USDT سبد ذخایر متنوعتر، گزارشدهی فصلی و نقدشوندگی بسیار بیشتری در بازار دارد.
کدام یک از این سه امنتر است؟
پاسخ یکسانی وجود ندارد، چون هر سه نوع متفاوتی از ریسک دارند: USDT ریسک شفافیت شرکتی، USDC ریسک انطباق و مسدودسازی، و DAI ریسک فنی و وثیقهای. انتخاب به این بستگی دارد که کدام ریسک برای شما قابل پذیرشتر است.
آیا امکان دیپگ شدن استیبلکوینها وجود دارد؟
بله. USDC در مارس ۲۰۲۳ تا حدود ۰٫۸۷ دلار و DAI در مارس ۲۰۲۰ تا حدود ۰٫۸۹ دلار افت کردند و سپس بازگشتند. این موارد نشان میدهد پگ یک هدف طراحی است، نه یک تضمین.
چرا در ایران بیشتر از تتر استفاده میشود؟
به دلیل پذیرش بسیار گستردهتر در صرافیهای داخلی و خارجی، نقدشوندگی بالاتر و اینکه قیمتگذاری بازار داخلی عمدتاً بر پایه USDT انجام میشود. تبدیل USDC و DAI به تومان معمولاً مسیر طولانیتر و هزینه بیشتری دارد.
DAI الان چه وضعیتی دارد؟ شنیدهام تغییر نام داده.
پروتکل سازنده آن، MakerDAO، در سپتامبر ۲۰۲۴ به Sky تغییر نام داد و توکن جدیدی با نام USDS معرفی کرد. تبدیل DAI به USDS اختیاری و یکبهیک است و DAI همچنان در گردش و قابل استفاده است.
آیا دارایی من در این استیبلکوینها میتواند مسدود شود؟
هم Tether و هم Circle قابلیت فنی مسدودسازی آدرسها را دارند و در عمل از آن استفاده کردهاند. پروتکل DAI مستقیماً آدرسها را مسدود نمیکند، اما بخشی از پشتوانه آن USDC است و این ریسک را بهصورت غیرمستقیم منتقل میکند.
آیا بهتر است دارایی خود را بین چند استیبلکوین تقسیم کنم؟
این کار میتواند ریسک وابستگی به یک صادرکننده خاص را کاهش دهد، اما هزینه تبدیل و پیچیدگی مدیریت را بالا میبرد. تصمیم نهایی به حجم دارایی، هدف نگهداری و میزان تحمل ریسک شما بستگی دارد.
گزارش اطمینانبخشی (Attestation) همان حسابرسی است؟
نه. گزارش اطمینانبخشی وضعیت ذخایر را در یک مقطع زمانی مشخص تأیید میکند، در حالی که حسابرسی کامل، فرآیندها و کنترلهای مالی را در طول یک دوره بررسی میکند. هیچیک از دو صادرکننده اصلی، حسابرسی کامل استاندارد ارائه نمیدهد.