تتر در دیفای بیشتر برای سه کار استفاده میشود: وام دادن به دیگران در پروتکلهای وامدهی، تأمین نقدینگی در استخرهای استیبلکوین و قرار گرفتن بهعنوان وثیقه برای گرفتن وام. سودی که از این راهها به دست میآید متغیر است و هیچکدام بدون ریسک نیستند؛ از باگ قرارداد هوشمند تا دیپگ و لیکویید شدن.
اگر تتر را برای حفظ ارزش پسانداز نگه میدارید، احتمالاً پیشنهاد «سود گرفتن از تتر» را زیاد دیدهاید. در این مقاله ساده و شفاف بررسی میکنیم این سود از کجا میآید، استخرهای نقدینگی و وثیقهگذاری چطور کار میکنند، کدام ریسکها را باید جدی گرفت و مقایسه منصفانه سود دیفای با سود بانکی چه شکلی دارد.
چرا تتر در دیفای پرکاربرد است؟
دیفای (DeFi) یا امور مالی غیرمتمرکز، مجموعهای از خدمات مالی است که با قرارداد هوشمند و بدون بانک یا واسطه متمرکز اجرا میشود. اگر با این مفهوم آشنا نیستید، پیش از ادامه، مقاله دیفای چیست را بخوانید.
بیشتر داراییهای دیفای پرنوساناند. برای همین، وامها، استخرها و معاملهها به واحدی نیاز دارند که ارزشش نسبتاً ثابت بماند. تتر در دیفای همین نقش «دلار دیجیتال» را بازی میکند. دلایل اصلی محبوبیت آن اینهاست:
- ثبات نسبی ارزش: قیمت USDT معمولاً نزدیک یک دلار است و حسابوکتاب وام و بهره را ساده میکند.
- نقدینگی بالا: تتر بزرگترین استیبلکوین از نظر ارزش بازار است و تبدیل آن به داراییهای دیگر معمولاً آسان است.
- حضور در چند شبکه: USDT روی اتریوم (Ethereum)، ترون (Tron)، BNB Chain و شبکههای دیگر وجود دارد. نسخه چندزنجیرهای USDT0 هم برای جابهجایی میان شبکهها ساخته شده است.
- تقاضای وام: بسیاری از معاملهگران تتر قرض میگیرند. همین تقاضا منشأ سودی است که به وامدهندگان میرسد.
اگر میخواهید با ساختار این استیبلکوین و شبکههای مختلفش بیشتر آشنا شوید، مقاله تتر چیست را ببینید.
نکته شبکه برای کاربر ایرانی
بیشتر کاربران ایرانی تتر را روی شبکه ترون (TRC20) نگه میدارند. اما USDT هر شبکه فقط در پروتکلهای همان شبکه کار میکند. تتر TRC20 را نمیتوان مستقیم در پروتکلی روی اتریوم استفاده کرد. انتقال میان شبکهها به تبدیل یا پل (Bridge) نیاز دارد که هم کارمزد دارد و هم ریسک. ارسال به شبکه اشتباه هم ممکن است به از دست رفتن دارایی منجر شود.
وام دادن تتر؛ سود از کجا میآید؟
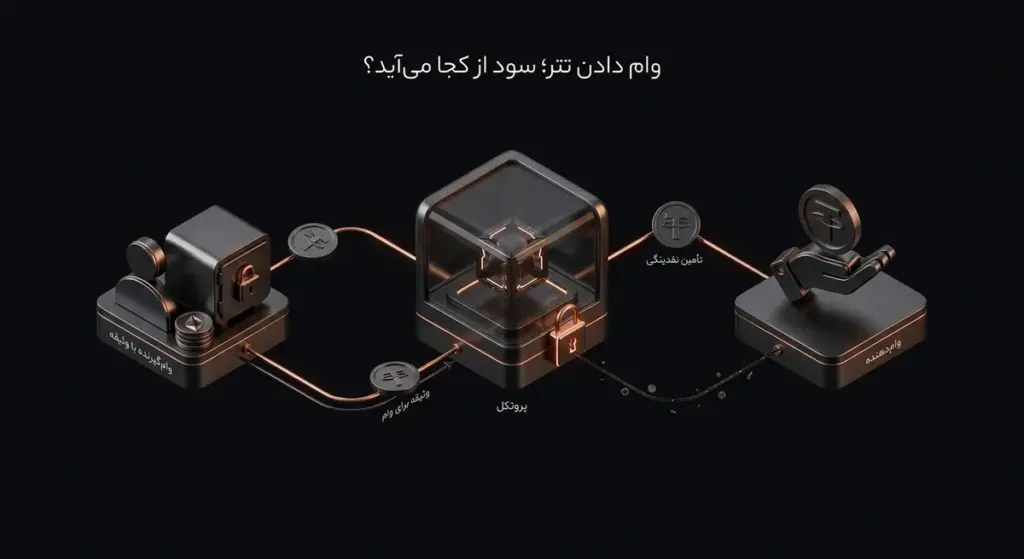
در وام دادن تتر، USDT خود را در استخر یک پروتکل وامدهی، مثلاً آوه (Aave)، واریز میکنید. وامگیرندهها دارایی دیگری را بهعنوان وثیقه میگذارند و از همین استخر تتر قرض میگیرند. ارزش وثیقه همیشه بیشتر از وام است. وامگیرندهها بهره میپردازند و این بهره، پس از کسر سهم پروتکل، میان واریزکنندگان تقسیم میشود.
پس سود تتر در این روش از جیب وامگیرندهها میآید، نه از هیچ. افراد معمولاً به این دلایل تتر قرض میگیرند:
- برای گرفتن اهرم و افزایش حجم معامله.
- برای تأمین نقدینگی بدون فروش دارایی بلندمدتشان، مثلاً اتریوم.
- برای اجرای استراتژیهای آربیتراژ و بازده در پروتکلهای دیگر.
نرخ سود چطور تعیین میشود؟
نرخ بهره در این پروتکلها ثابت نیست و به نرخ استفاده (Utilization) بستگی دارد. نرخ استفاده یعنی چند درصد از تتر استخر قرض داده شده است. هرچه تقاضای وام بیشتر باشد، نرخ بالاتر میرود. رابطه سادهشده آن این است: نرخ سپرده ≈ نرخ وام × نرخ استفاده × (۱ − سهم پروتکل).
برای نمونه، در مهر ۱۴۰۵، در بازار USDT آوه روی اتریوم، نرخ وام حدود ۴٫۳ درصد و نرخ استفاده حدود ۹۲ درصد بود. سهم پروتکل هم ۱۰ درصد بود. نتیجه، نرخ سپردهای حدود ۳٫۵ درصد سالانه بود. این عدد فقط تصویر یک روز است و ممکن است در چند روز بالا یا پایین برود.
APY تتر یعنی چه؟
APR نرخ ساده سالانه است و APY اثر سود مرکب، یعنی سود روی سود، را هم حساب میکند. وقتی APY تتر را در یک پروتکل میبینید، این عدد پیشبینی نرخ فعلی است، نه وعده. اگر APY بسیار بالاتر از نرخهای رایج است، معمولاً بخشی از آن از پاداش توکنهایی میآید که قیمتشان نوسان دارد، یا ریسک بیشتری پشت آن است.
استخرهای نقدینگی استیبلکوین
در صرافیهای غیرمتمرکز، معامله بهجای دفتر سفارش با یک استخر انجام میشود. در استخر نقدینگی استیبلکوین، تأمینکننده نقدینگی (Liquidity Provider) مثلاً USDT و USDC را در استخر میگذارد. کسانی که یکی را با دیگری عوض میکنند، کارمزد میپردازند و این کارمزد میان تأمینکنندگان تقسیم میشود. پروتکلهایی مثل کرو (Curve) فرمولهای ویژهای برای جابهجایی کمهزینه استیبلکوینها دارند.
درآمد این استخرها از کارمزد معاملات و گاهی از توکن پاداش میآید. بازده کارمزدی به حجم معاملات بستگی دارد. در بعضی استخرهای بزرگ استیبلکوین، بدون پاداش، این بازده بسیار پایین و حتی نزدیک صفر بوده است.
یکی از ریسکهای این استخرها ضرر ناپایدار (Impermanent Loss) است. در استخرهای استیبلکوین، این ریسک معمولاً کمتر است، چون هدف هر دو دارایی یک دلار است. سازوکار کامل آن را در مقاله استخر نقدینگی و ضرر ناپایدار بخوانید.
ریسک مهمتر، دیپگ یکی از استیبلکوینهای استخر است. در این حالت معاملهگران کوین ضعیفشده را به استخر میفروشند و کوین سالم را برمیدارند. نتیجه این است که استخر از دارایی ضعیفتر پر میشود. نمونهاش اسفند ۱۴۰۱ بود؛ وقتی USDC دیپگ شد، سهم آن در استخر 3pool کرو بهشدت بالا رفت.
جابهجا کردن سرمایه میان استخرها و پروتکلها برای گرفتن بیشترین پاداش، روش جداگانهای با ریسکهای بیشتر است. این روش در مقاله ییلد فارمینگ بررسی شده است.
تتر بهعنوان وثیقه
تتر در وامهای دیفای دو نقش دارد. گاهی داراییای مثل اتریوم وثیقه است و تتر قرض گرفته میشود؛ این حالت رایجتر است. گاهی هم خود تتر وثیقه است و دارایی دیگری قرض گرفته میشود. در هر دو حالت، دو اصطلاح کلیدی وجود دارد: نسبت وام به ارزش (LTV)، یعنی حداکثر وام نسبت به ارزش وثیقه، و آستانه لیکویید شدن، یعنی نسبتی که پس از آن بخشی از وثیقه با جریمه فروخته میشود.
یک مثال فرضی و آموزشی را ببینید. ۱۰۰۰ USDT وثیقه گذاشتهاید و پروتکل حداکثر LTV را ۷۵ درصد و آستانه لیکویید شدن را ۷۸ درصد تعیین کرده است. شما معادل ۶۰۰ USDT اتریوم قرض میگیرید. بدهی شما به اتریوم است، پس اگر قیمت اتریوم بالا برود، ارزش بدهی هم بالا میرود:
| تغییر قیمت اتریوم | ارزش بدهی | نسبت بدهی به وثیقه | وضعیت |
|---|---|---|---|
| بدون تغییر | ۶۰۰ USDT | ۶۰٪ | امن |
| ۱۵٪ افزایش | ۶۹۰ USDT | ۶۹٪ | نزدیک به خطر |
| ۳۰٪ افزایش | ۷۸۰ USDT | ۷۸٪ | رسیدن به آستانه لیکویید شدن |
در حالت رایجتر، یعنی وثیقه گذاشتن اتریوم و قرض گرفتن تتر، خطر از افت قیمت اتریوم میآید. پارامترهای وثیقه در هر پروتکل و هر شبکه متفاوت است و ممکن است تغییر کند. همچنین اگر تتر دیپگ شود، ارزش وثیقه تتری شما در محاسبات پروتکل کم میشود.
نکته: فاصله گرفتن از سقف وام، مهمترین سپر در برابر لیکویید شدن است. هرچه نسبت وام به وثیقه کمتر باشد، برای واکنش به نوسان قیمت فرصت بیشتری دارید.
ریسکهای استفاده از تتر در دیفای
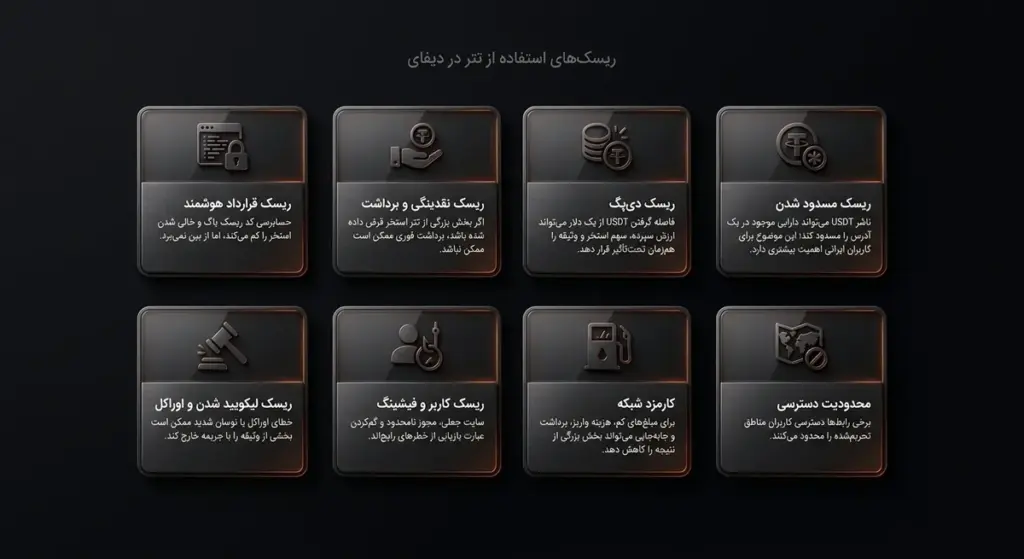
سود چنددرصدی دیفای در واقع بهای پذیرفتن چند ریسک همزمان است. پیش از هر تصمیم، این فهرست را با دقت مرور کنید:
- ریسک قرارداد هوشمند: یک باگ در کد ممکن است به خالی شدن استخر منجر شود. در سال ۲۰۲۳ میلادی، پروتکلهای شناختهشدهای مثل یولر فایننس (Euler Finance) و چند استخر کرو هدف حمله قرار گرفتند. حسابرسی کد ریسک را کم میکند، اما آن را از بین نمیبرد.
- ریسک نقدینگی و برداشت: اگر تقریباً همه تتر استخر قرض داده شده باشد، ممکن است نتوانید فوراً برداشت کنید. در شهریور ۱۴۰۵، در یکی از استخرهای USDT0 آوه، کمتر از ۱۰ درصد موجودی آزاد بود.
- ریسک دیپگ: اگر USDT از یک دلار فاصله بگیرد، ارزش سپرده، سهم استخر و وثیقه شما همزمان کم میشود.
- ریسک مسدود شدن: شرکت تتر میتواند USDT موجود در یک آدرس را مسدود کند. این موضوع، بهخصوص درباره آدرسهای مرتبط با تحریم، برای کاربر ایرانی اهمیت بیشتری دارد.
- ریسک لیکویید شدن و اوراکل: اوراکل (Oracle) قیمت داراییها را به پروتکل میرساند. خطای اوراکل یا نوسان شدید قیمت ممکن است بخشی از وثیقه را با جریمه از دست شما خارج کند.
- ریسک کاربر و فیشینگ: سایتهای جعلی، مجوزهای نامحدود (Approve) به قراردادهای ناشناس و گم کردن عبارت بازیابی کیف پول، از رایجترین دلایل از دست رفتن داراییاند.
- کارمزد شبکه: برای مبلغهای کم، کارمزد واریز، برداشت و جابهجایی ممکن است بخش بزرگی از سود را از بین ببرد.
- محدودیت دسترسی: برخی رابطهای کاربری پروتکلها دسترسی کاربران مناطق تحریمشده را محدود میکنند. استفاده برخلاف شرایط استفاده ممکن است به مسدود شدن دارایی منجر شود.
بیشتر این ریسکها بیمه یا مرجع پیگیری مشخصی ندارند. در دیفای، مسئولیت نگهداری و تصمیمها کاملاً با خود شماست.
هشدار: هر پیشنهادی که برای تتر «سود روزانه ثابت» یا «سود تضمینی» وعده میدهد، باید بهشدت مشکوک تلقی شود. سود واقعی دیفای متغیر است و تضمینی پشت آن وجود ندارد.
سود دیفای در برابر سود بانکی؛ مقایسه منصفانه
خطای رایج این است که نرخ سود بانکی ریالی را مستقیم با سود دلاری تتر مقایسه کنیم. این دو عدد در دو واحد پول متفاوت هستند و ریسکهای کاملاً متفاوتی دارند. جدول زیر این تفاوتها را نشان میدهد:
| معیار | سپرده بانکی ریالی | وام دادن تتر در دیفای |
|---|---|---|
| واحد پول | ریال | دلار، بهشکل USDT |
| نرخ سود | اسمی و طبق قرارداد سپرده | متغیر و روزانه در حال تغییر |
| منشأ سود | فعالیتهای بانک | بهره وامگیرندگان و توکن پاداش |
| نظارت و پیگیری | تحت نظارت بانک مرکزی و قوانین داخلی | معمولاً بدون مرجع پیگیری مشخص |
| ریسک اصلی | کاهش ارزش ریال در برابر تورم | هک، دیپگ، مسدود شدن، خطای کاربر |
مقایسه منصفانه یعنی هر دو را بر حسب بازده واقعی ببینیم. بازده واقعی سپرده ریالی برابر است با نرخ سود منهای تورم. اگر تورم بیشتر از نرخ سود باشد، قدرت خرید پول کم میشود. برای کسی که با ریال حساب میکند، نتیجه دیفای ترکیبی از تغییر قیمت تومانی تتر، سود دیفای، کارمزدها و زیانهای احتمالی است.
قیمت تومانی تتر به نرخ دلار وابسته است و در بعضی دورهها کاهش هم پیدا میکند. پس هیچکدام از این دو گزینه بهطور مطلق بهتر نیست. سود دیفای را «سود بانکی دلاری» ندانید. اگر هم آن را بررسی میکنید، فقط با بخشی از دارایی که از دست دادنش به زندگی روزمره شما آسیب نمیزند.
سوالات متداول درباره تتر در دیفای
۱. آیا سود تتر در دیفای تضمینی است؟
خیر. نرخ سود در پروتکلهای وامدهی با عرضه و تقاضای وام هر روز تغییر میکند. بازده استخرها هم به حجم معاملات و قیمت توکنهای پاداش بستگی دارد. علاوه بر این، هک، دیپگ یا مسدود شدن ممکن است بخشی از اصل سرمایه را هم از بین ببرد. عددی که امروز میبینید، تصویری از وضعیت فعلی است و درباره آینده قولی نمیدهد.
۲. آیا تتر TRC20 را میتوان مستقیم در پروتکلهای اتریوم استفاده کرد؟
خیر. USDT هر شبکه فقط در پروتکلهای همان شبکه کار میکند. برای استفاده در پروتکلی روی اتریوم، به USDT همان شبکه نیاز دارید. تبدیل میان شبکهها از طریق پل یا تبدیل انجام میشود که کارمزد و ریسک خودش را دارد. پیش از هر انتقال، شبکه مقصد را دوباره بررسی کنید، چون ارسال به شبکه اشتباه ممکن است جبرانناپذیر باشد.
۳. آیا با مبلغ کم تتر میتوان از دیفای استفاده کرد؟
از نظر فنی بله، اما از نظر اقتصادی همیشه منطقی نیست. کارمزد واریز، برداشت و تأیید تراکنشها، بهخصوص روی اتریوم، ممکن است از سود سالانه یک مبلغ کوچک بیشتر شود. شبکههای لایه دوم کارمزد کمتری دارند، اما انتقال به آنها ریسک پل را اضافه میکند. پیش از شروع، کل هزینهها را با سود احتمالی مقایسه کنید.
۴. آیا بالاترین APY همیشه بهترین گزینه است؟
نه. APY بالا معمولاً یعنی تقاضای وام موقتاً زیاد است، پاداش توکنی پرنوسانی پرداخت میشود، یا پروتکل جوانتر و پرریسکتر است. سابقه پروتکل، حسابرسی کد، حجم سپردهها و امکان برداشت را هم در نظر بگیرید. در دیفای، بازده بالاتر تقریباً همیشه ریسک بالاتری همراه دارد.
جمعبندی
تتر در دیفای سه کاربرد اصلی دارد: وامدهی، تأمین نقدینگی در استخرهای استیبلکوین و وثیقهگذاری. سود این روشها از بهره وامگیرندگان، کارمزد معاملات و پاداش توکنی میآید و همیشه متغیر است. در کنار این سود، ریسکهای واقعی هم وجود دارد. شناختن آنها کمک میکند تصمیمی آگاهانه و متناسب با شرایط خودتان بگیرید.
- سود وام دادن تتر از جیب وامگیرندگان میآید و با نرخ استفاده استخر تغییر میکند.
- استخرهای استیبلکوین ضرر ناپایدار کمتری دارند، اما در دیپگ ممکن است از دارایی ضعیفتر پر شوند.
- ریسک قرارداد هوشمند، دیپگ، مسدود شدن، لیکویید شدن و خطای کاربر را جدی بگیرید.
- سود دلاری دیفای را با سود ریالی بانک مستقیم مقایسه نکنید؛ بازده واقعی و ریسک هر دو را بسنجید.
اگر بعد از بررسی این نکات تصمیم گرفتید بخشی از دارایی خود را به تتر تبدیل کنید، میتوانید شرایط خرید تتر را در ناربیت ببینید و با خیال راحت و بدون عجله تصمیم بگیرید.
این مطلب صرفاً آموزشی است و توصیه مالی یا سرمایهگذاری محسوب نمیشود. پیش از هر تصمیم، ریسکها را با شرایط مالی خود بسنجید.