ارز دیجیتال بانک مرکزی (CBDC) نسخه دیجیتال پول رسمی یک کشور است. بانک مرکزی آن را مستقیماً منتشر میکند و ارزشش دقیقاً با اسکناس همان کشور برابر است. فرقش با بیت کوین این است که ناشر مشخصی دارد، ارزشش نسبت به پول ملی ثابت میماند و کنترلش کاملاً دست بانک مرکزی است. اگر اسم «ریال دیجیتال» را شنیدهاید و نمیدانید چه ربطی به رمزارزها دارد، این مطلب برای شماست. بیایید ساده و شفاف بررسی کنیم CBDC چیست، چرا بانکهای مرکزی سراغش رفتهاند، ریال دیجیتال به کجا رسیده و چه مزایا و نگرانیهایی دارد.
ارز دیجیتال بانک مرکزی (CBDC) چیست؟
CBDC کوتاهشده عبارت Central Bank Digital Currency است. یعنی پولی که بهجای کاغذ، شکل دیجیتال دارد و بدهی مستقیم بانک مرکزی حساب میشود. به زبان ساده، همان اسکناس توی جیب شماست، فقط این بار در کیفپول دیجیتال روی گوشی نگهداری میشود.
شاید بپرسید: «مگر پولی که در حساب بانکیام دارم دیجیتال نیست؟» موجودی حساب شما در واقع تعهد بانک تجاری به شماست، نه تعهد بانک مرکزی. وقتی با کارت پرداخت میکنید، پول بین بانکها جابهجا میشود و تسویه نهایی (Settlement) کمی بعد انجام میشود. اما در بیشتر طرحهای CBDC، انتقال با پول خود بانک مرکزی انجام میشود و گیرنده فوراً پول را در دست دارد.
از نظر ماهیت، CBDC شکل تازهای از پول فیات است؛ یعنی ارزشش از قانون و اعتبار دولت میآید، نه از پشتوانهای مثل طلا. پس اگر ارزش پول ملی کم شود، ارزش نسخه دیجیتالش هم به همان اندازه کم میشود.
CBDC خردهفروشی و عمدهفروشی
- خردهفروشی (Retail CBDC): برای خریدهای روزمره مردم و کسبوکارها؛ مثل یوان دیجیتال چین یا ریال دیجیتال ایران.
- عمدهفروشی (Wholesale CBDC): فقط برای تسویههای بزرگ میان بانکها و نهادهای مالی؛ کاربر عادی مستقیماً با آن کاری ندارد.
آیا هر CBDC روی بلاکچین ساخته میشود؟
نه لزوماً. بعضی بانکهای مرکزی از فناوری دفتر کل توزیعشده (Distributed Ledger Technology یا DLT) استفاده میکنند و بعضی از پایگاهداده متمرکز. حتی وقتی بلاکچین در کار است، معمولاً با یک بلاکچین خصوصی و مجوزدار سروکار داریم که فقط نهادهای تأییدشده در آن نقش دارند، نه شبکهای باز مثل بیت کوین.
چرا بانکهای مرکزی سراغ ارز دیجیتال رفتهاند؟
سهم پول نقد از پرداختها هر سال کمتر میشود و بخش بزرگی از پرداختها از طریق شرکتها و پلتفرمهای خصوصی انجام میشود. بانکهای مرکزی نگراناند که بدون نسخه دیجیتال پول رسمی، نقششان کمرنگ شود. مهمترین انگیزهها اینهاست:
- کم کردن هزینه چاپ، جابهجایی و نگهداری اسکناس
- پرداخت سریعتر با تسویه آنی
- شمول مالی (Financial Inclusion)، یعنی دسترسی بیشتر مردم به خدمات پرداخت از طریق موبایل
- حفظ حاکمیت پولی در برابر رشد رمزارزها و استیبلکوینهای دلاری
- پول برنامهپذیر (Programmable Money)؛ مثلاً یارانهای که فقط برای کالاهای اساسی خرج شود
طبق بهروزرسانی مه ۲۰۲۶ ردیاب CBDC شورای آتلانتیک، ۱۴۶ کشور و اتحادیه پولی، با بیش از ۹۸ درصد تولید ناخالص جهان، در حال بررسی CBDC هستند. با این حال، همین منبع فقط سه کشور (باهاما، جامائیکا و نیجریه) را دارای CBDC کاملاً راهاندازیشده میداند. این فاصله نشان میدهد ساختن پول دیجیتال دولتی، چه از نظر فنی و چه از نظر اجتماعی، کار سادهای نیست.
یوان دیجیتال؛ بزرگترین آزمایش جهان
یوان دیجیتال (e-CNY) چین بزرگترین پروژه آزمایشی CBDC دنیاست. طبق همان گزارش، تا دسامبر ۲۰۲۵ بیش از ۳٫۴ میلیارد تراکنش به ارزش حدود ۱۶٫۷ تریلیون یوان با آن انجام شده است. در مقابل، ایالات متحده در سال ۲۰۲۵ با یک فرمان اجرایی، توسعه CBDC برای استفاده عمومی را متوقف کرد. یعنی حتی میان اقتصادهای بزرگ هم درباره این ابزار توافقی وجود ندارد.
ریال دیجیتال؛ وضعیت در ایران
ریال دیجیتال، ارز دیجیتال بانک مرکزی جمهوری اسلامی ایران است. بانک مرکزی آن را «تعهد بانک مرکزی به شکل الکترونیکی، مشابه اسکناس» تعریف کرده است. مسیر پروژه طبق اطلاعیهها و اظهارات رسمی بانک مرکزی اینطور بوده است:
- سال ۱۴۰۰: بعد از مطالعات اولیه و گرفتن مجوز شورای پول و اعتبار، طراحی پروژه آغاز شد.
- سال ۱۴۰۱: فاز پیشآزمایشی با تعداد محدودی کاربر، بانک و فروشگاه شروع شد. در آبان همان سال، پیشنویس سند ریال دیجیتال (سپیدنامه) برای نظرخواهی منتشر شد.
- خرداد ۱۴۰۲: فاز آزمایشی محدود آغاز شد.
- تیر ۱۴۰۳: پروژه با مشارکت بانکهای ملت و تجارت وارد فاز آزمایشی گسترده با امکان استفاده عمومی در جزیره کیش شد و پرداخت با اسکن کد QR ممکن شد.
بانک مرکزی اهداف پروژه را توسعه اقتصاد دیجیتال، افزایش تابآوری زیرساختهای پرداخت، بازآفرینی نقش اسکناس در پرداختهای خرد و مدیریت مخاطرات پولهای خصوصی اعلام کرده است. به گفته بانک مرکزی، تفاوت اصلی ریال دیجیتال با کارت بانکی این است که برای انتقال وجه به تسویه بینبانکی نیاز ندارد.
تا زمان نگارش این مطلب (مهر ۱۴۰۵)، طبق اطلاعات در دسترس ما، تاریخ رسمی مشخصی برای عرضه سراسری ریال دیجیتال اعلام نشده است. برای پیگیری، فقط به اطلاعیههای رسمی بانک مرکزی و بانکهای عامل اعتماد کنید.
نکته: ریال دیجیتال همان ریال است و سودی ندارد؛ پس قدرت خریدش هم مثل اسکناس با تورم کم میشود. اگر جایی «پیشفروش ریال دیجیتال» یا «سود از رمزریال» تبلیغ کرد، احتمال کلاهبرداری را جدی بگیرید.
تفاوت CBDC با بیت کوین و استیبلکوینها
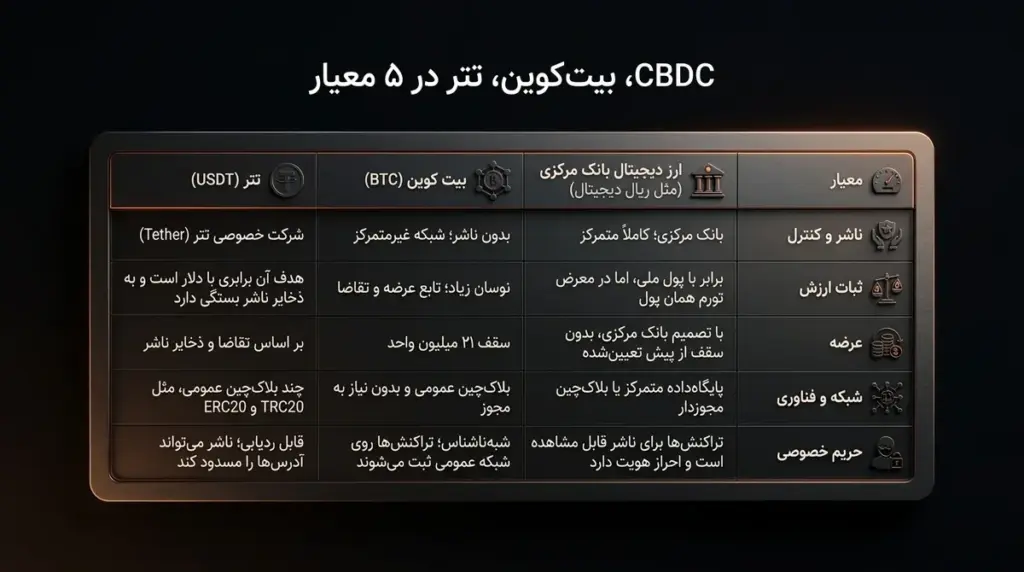
این سه فقط در «دیجیتال بودن» شبیه هماند. تفاوت CBDC و کریپتو در این است که چه کسی آن را منتشر میکند، ارزشش از کجا میآید و چه کسی تراکنشها را میبیند.
| معیار | ارز دیجیتال بانک مرکزی (مثل ریال دیجیتال) | بیت کوین (BTC) | تتر (USDT) |
|---|---|---|---|
| ناشر و کنترل | بانک مرکزی؛ کاملاً متمرکز | بدون ناشر؛ شبکه غیرمتمرکز | شرکت خصوصی تتر (Tether) |
| ثبات ارزش | برابر با پول ملی، اما در معرض تورم همان پول | نوسان زیاد؛ تابع عرضه و تقاضا | هدف آن برابری با دلار است و به ذخایر ناشر بستگی دارد |
| عرضه | با تصمیم بانک مرکزی، بدون سقف از پیش تعیینشده | سقف ۲۱ میلیون واحد | بر اساس تقاضا و ذخایر ناشر |
| شبکه و فناوری | پایگاهداده متمرکز یا بلاکچین مجوزدار | بلاکچین عمومی و بدون نیاز به مجوز | چند بلاکچین عمومی، مثل TRC20 و ERC20 |
| حریم خصوصی | تراکنشها برای ناشر قابل مشاهده است و احراز هویت دارد | شبهناشناس؛ تراکنشها روی شبکه عمومی ثبت میشوند | قابل ردیابی؛ ناشر میتواند آدرسها را مسدود کند |
بیت کوین را هیچ دولت یا شرکتی منتشر نمیکند و قواعدش در کد شبکه تعریف شده است. CBDC برعکس است: یک نهاد مرکزی آن را میسازد، میتواند حسابها را مسدود کند و عرضهاش را تغییر دهد. برای آشنایی دقیقتر با این مفاهیم پایه، مطلب ارز دیجیتال چیست را بخوانید.
تتر یک استیبلکوین است و شاید شبیه CBDC به نظر برسد، چون ارزشش به یک پول رسمی گره خورده است. اما ناشرش شرکت خصوصی است و ثباتش به شفافیت و کیفیت ذخایر همان شرکت بستگی دارد، نه به تعهد بانک مرکزی.
برای کاربر ایرانی، یک تفاوت عملی هم مهم است. ریال دیجیتال ابزار پرداخت ریالی است، نه راهی برای حفظ ارزش در برابر تورم. رمزارزها و استیبلکوینها هم ریسکهای خودشان را دارند؛ از نوسان قیمت تا ریسک ناشر و محدودیت دسترسی.
مزایا، نگرانیها و ریسکها
مزایای ارز دیجیتال بانک مرکزی
- پرداخت سریع با تسویه آنی
- هزینه کمتر برای چاپ و مدیریت اسکناس
- پشتوانه حقوقی تعهد بانک مرکزی، برخلاف پولهای خصوصی
- امکان پرداخت هدفمند یارانه و کمکهای دولتی
- سختتر شدن پولشویی به دلیل قابلردیابی بودن تراکنشها
حریم خصوصی مالی؛ مهمترین نگرانی
اسکناس ناشناس است؛ وقتی نان میخرید، جایی ثبت نمیشود. اما در بیشتر طرحهای CBDC، ناشر میتواند ببیند چه کسی، کی و برای چه پول خرج کرده است. منتقدان میگویند این موضوع حریم خصوصی مالی را کم میکند و اگر قانون حمایتی روشنی نباشد، ممکن است از دادهها فراتر از هدف اولیه استفاده شود.
کنترل و برنامهپذیری
برنامهپذیری که برای یارانه هدفمند مفید است، میتواند ابزار محدودسازی هم بشود؛ مثلاً تاریخ انقضا برای پول، سقف خرج در یک دسته کالا یا مسدودسازی سریع حساب. نحوه استفاده از این امکانات به قانونگذاری و نظارت هر کشور بستگی دارد.
ریسکهای فنی و بانکی
- ریسک قطعی: اگر پرداخت به اینترنت و سرور مرکزی وابسته باشد، اختلال شبکه خرید روزمره را متوقف میکند. با تجربه قطعیهای اینترنت در ایران، این ریسک ملموستر است.
- ریسک امنیت سایبری: یک سامانه متمرکز هدف جذابی برای حمله است.
- ریسک خروج سپرده از بانکها: انتقال گسترده پول به CBDC توان وامدهی بانکها را کم میکند. برای همین بسیاری از طرحها برای موجودی کیفپول سقف تعیین میکنند.
- ریسک پذیرش پایین: تجربه چند کشور نشان میدهد که فقط راهاندازی، به استفاده گسترده نمیرسد.
آینده CBDC و بازار کریپتو
کسی نمیتواند با قطعیت بگوید CBDCها چه اثری بر بازار رمزارزها دارند، اما چند سناریو قابل بررسی است:
- همزیستی: CBDC برای پرداخت روزمره و رمزارزها بهعنوان دارایی غیرمتمرکز، هرکدام نقش خودشان را حفظ میکنند.
- رقابت با استیبلکوینها: بعضی کشورها CBDC را پاسخی به رشد استیبلکوینهای دلاری میدانند و این رقابت ممکن است به مقررات سختگیرانهتر برای ناشران خصوصی برسد.
- آشنایی بیشتر مردم: استفاده از کیفپول دیجیتال دولتی ممکن است مفاهیمی مثل کیفپول و تراکنش آنی را برای افراد بیشتری آشنا کند.
- تمرکز بر زیرساخت بینبانکی: بسیاری از بانکهای مرکزی اخیراً بهجای نسخه خردهفروشی، روی CBDC عمدهفروشی تمرکز کردهاند.
برای سرمایهگذار محتاط، پیام اصلی ساده است: CBDC ابزار پرداخت دولتی است، نه دارایی سرمایهگذاری. اثرش بر قیمت رمزارزها روشن نیست و نباید مبنای تصمیم عجولانه شود. اگر روزی سراغ رمزارزها رفتید، نوسان، امنیت نگهداری و مقررات را با شرایط مالی خودتان بسنجید.
سوالات متداول درباره ارز دیجیتال بانک مرکزی
۱. آیا ریال دیجیتال همان «رمزریال» است؟
در رسانهها و گفتوگوهای عمومی، این دو اصطلاح اغلب به یک معنا به کار رفتهاند و هر دو به پول دیجیتال بانک مرکزی ایران اشاره دارند. عنوانی که بانک مرکزی در اطلاعیههایش استفاده میکند «ریال دیجیتال» است. مهم این است که بدانید این پول رمزارز غیرمتمرکز نیست و ارزشش با ریال برابر است.
۲. آیا ریال دیجیتال جلوی کاهش ارزش پول را میگیرد؟
خیر. ریال دیجیتال فقط شکل پول را تغییر میدهد، نه ارزشش را. هر واحد آن برابر یک ریال است؛ پس اگر تورم قدرت خرید ریال را کم کند، قدرت خرید ریال دیجیتال هم به همان اندازه کم میشود. حفظ ارزش پسانداز موضوع جداگانهای است که به انتخاب دارایی و سنجش ریسک بستگی دارد.
۳. آیا CBDC میتواند جایگزین بیت کوین شود؟
این دو برای هدفهای متفاوتی ساخته شدهاند. CBDC نسخه دیجیتال پول رسمی و متمرکز است، اما بیت کوین دارایی غیرمتمرکزی با عرضه محدود است که هیچ نهادی کنترلش نمیکند. برای همین بیشتر تحلیلگران آنها را رقیب مستقیم نمیدانند، هرچند ممکن است در حوزه پرداخت با هم رقابت کنند.
۴. آیا بانک مرکزی تراکنشهای ریال دیجیتال را میبیند؟
ریال دیجیتال با قوانین احراز هویت (KYC) و مبارزه با پولشویی عرضه میشود و تراکنشهایش قابل ردیابی است. اینکه دقیقاً چه دادههایی، تا چه مدت و با چه سطح دسترسی نگهداری میشود، باید در اسناد و مقررات رسمی بانک مرکزی بررسی شود. اگر حریم خصوصی برایتان مهم است، این اسناد را دنبال کنید.
جمعبندی
ارز دیجیتال بانک مرکزی، نسخه دیجیتال پول رسمی است که برای پرداخت سریعتر، کاهش هزینه اسکناس و حفظ نقش دولت در نظام پولی طراحی میشود. ریال دیجیتال نمونه ایرانی آن است که از تیر ۱۴۰۳ در کیش بهصورت آزمایشی عرضه شده است. CBDC با بیت کوین و تتر تفاوت بنیادی دارد و در کنار مزایایش، پرسشهای جدی درباره حریم خصوصی و کنترل مطرح میکند.
- CBDC بدهی مستقیم بانک مرکزی و برابر با پول ملی است؛ پس در برابر تورم همان پول محافظتی نمیکند.
- بیت کوین ناشر ندارد، تتر ناشر خصوصی دارد و CBDC کاملاً متمرکز است.
- حریم خصوصی مالی و برنامهپذیری، مهمترین موضوعات بحثبرانگیز CBDC هستند.
- برای اخبار ریال دیجیتال فقط به منابع رسمی اعتماد کنید.
اگر بعد از بررسی این نکات خواستید وضعیت بازار رمزارزها را هم دنبال کنید، میتوانید قیمت لحظهای ارزها را در ناربیت ببینید و با خیال راحت و بدون عجله تصمیم بگیرید.
این مطلب صرفاً آموزشی است و توصیه مالی یا سرمایهگذاری محسوب نمیشود. پیش از هر تصمیم، ریسکها را با شرایط مالی خود بسنجید.