مفهوم ارزش زمانی پول (TVM) به زبان ساده
ارزش زمانی پول یکی از مهمترین مفاهیمی است که هر کسی پیش از هر تصمیم مالی باید بداند. این مفهوم میگوید پول، یک دارایی ثابت و بیحرکت نیست؛ ارزش آن به «زمان» گره خوردهاست.
برای درک سادهتر، تصور کنید کسی به شما پیشنهاد میدهد یک میلیون تومان را همین حالا دریافت کنید یا یک سال دیگر. هر انسان منطقی گزینه «همین حالا» را انتخاب میکند. چرا؟ چون میتواند این پول را سرمایهگذاری کند، و مهمتر از آن، میداند که یک میلیون تومان سال آینده قدرت خرید کمتری خواهد داشت. همین انتخاب ساده، تمام منطق پشت ارزش زمانی پول را در خود دارد.
نکته مهم ارزش زمانی پول یعنی یک مبلغ مشخص پول در زمان حال، ارزش بیشتری نسبت به همان مبلغ در آینده دارد. این تفاوت ارزش، ریشه در دو عامل دارد: پتانسیل کسب سود از پول امروز، و کاهش قدرت خرید آن در اثر تورم.
قاتل خاموش: تورم و پول بدون پشتوانه
تورم، بیسروصداترین و در عین حال بیرحمترین عاملی است که قدرت خرید پول شما را میبلعد. وقتی قیمتها بالا میرود، با همان مقدار پول، کالا و خدمات کمتری میتوانید بخرید. ریشه اصلی این پدیده در ایران، چاپ پول بدون پشتوانه و رشد بیرویه نقدینگی است.
هرچه بانک مرکزی پول بیشتری چاپ کند، ارزش هر واحد پول کاهش مییابد. این دقیقاً همان دلیلی است که باعث کاهش ارزش ریال در سالهای اخیر شدهاست. در مقابل این سیاستهای متمرکز، داراییهایی با عرضه محدود طراحی شدهاند که نمیتوان آنها را بیحسابوکتاب تکثیر کرد.
اگر میخواهید عمیقتر با مکانیزم تورم آشنا شوید، پیشنهاد میکنیم مقاله تورم چیست را بخوانید و همچنین درباره ریشه اصلی این بحران یعنی چاپ پول بیپشتوانه مطالعه کنید.
هزینه فرصت (Opportunity Cost) و پتانسیل سرمایهگذاری
عامل دوم، «هزینه فرصت» است. وقتی پول خود را راکد نگه میدارید، فقط در حال از دست دادن ارزش آن نیستید؛ بلکه فرصت کسب سود از مسیرهای دیگر را هم از دست میدهید. این همان هزینه پنهانی است که اغلب نادیده گرفته میشود.
به این نکات هشداردهنده توجه کنید:
- پول نقد راکد = ضرر مضاعف: شما همزمان هم بهخاطر تورم ضرر میکنید و هم سودی که میتوانستید از سرمایهگذاری بهدست آورید را از دست میدهید.
- زمان از دسترفته بازنمیگردد: اگر فرصت رشد یک دارایی را در یک بازه از دست بدهید، نمیتوانید آن را در آینده جبران کنید.
- رشد مرکب فدا میشود: سود حاصل از سرمایهگذاری میتوانست خودش دوباره سود تولید کند؛ پول راکد از این چرخه قدرتمند محروم میماند.
برای آشنایی با مسیرهای مختلف رشد سرمایه، میتوانید راهنمای ورود به بازار را بهعنوان نقطه شروع مطالعه کنید.
فرمول ارزش زمانی پول؛ چگونه آینده سرمایه خود را محاسبه کنیم؟
برای محاسبه ارزش پول در آینده، یک فرمول ساده وجود دارد که به شما کمک میکند تصویر واقعیتری از سرنوشت پسانداز خود ببینید.
باکس فرمول ارزش سال آینده پول = ارزش امروز ÷ (۱ + نرخ تورم)
این فرمول نشان میدهد قدرت خرید واقعی پول شما در آینده، با در نظر گرفتن تورم، چقدر خواهد بود.
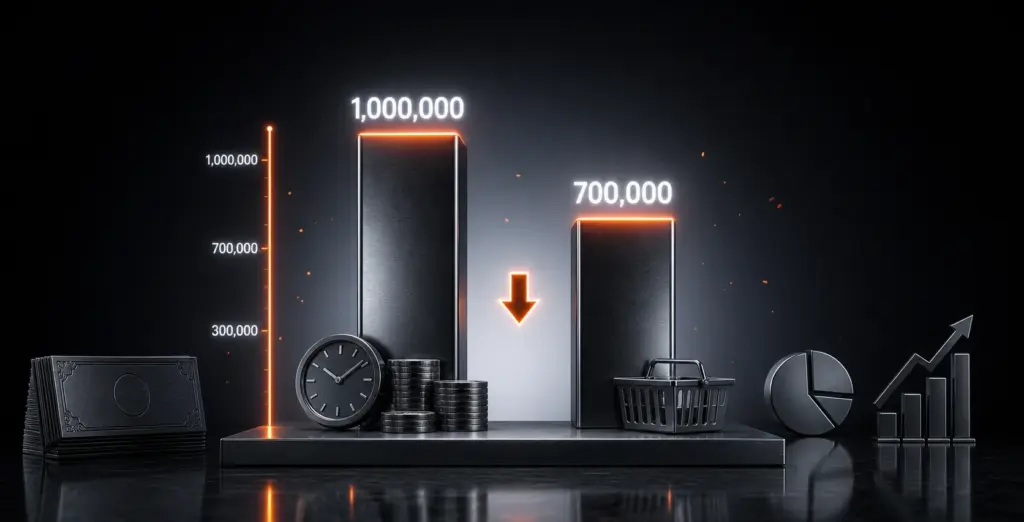
بیایید با یک مثال عددی شفاف این موضوع را روشن کنیم. فرض کنید یک میلیون تومان دارید و آن را برای یک سال در خانه (یا حتی در حسابی بدون سود) نگه میدارید. اگر تورم سالانه ۴۰ درصد باشد:
ارزش واقعی پول شما = ۱،۰۰۰،۰۰۰ ÷ (۱ + ۰.۴) = حدود ۷۱۴،۰۰۰ تومان
یعنی پس از یک سال، همان یک میلیون تومان شما از نظر قدرت خرید، تنها معادل حدود ۷۱۴ هزار تومانِ امروز ارزش دارد. شما عملاً بدون اینکه دستی به پولتان بزنید، نزدیک به ۳۰۰ هزار تومان از ارزش آن را از دست دادهاید. این همان نابودی خاموش ارزش زمانی پول است.
تاثیر تورم بر قدرت خرید؛ توهم پولی چیست؟
«توهم پولی» (Money Illusion) زمانی اتفاق میافتد که مردم تنها به عدد اسمی پولشان نگاه میکنند و قدرت خرید واقعی آن را فراموش میکنند. مثلاً وقتی حقوق کسی از ۱۰ میلیون به ۱۴ میلیون تومان میرسد، احساس میکند ثروتمندتر شده؛ اما اگر تورم ۵۰ درصد بوده باشد، در واقع قدرت خریدش کاهش یافتهاست.
بیایید یک مثال دردناک اما واقعی را مرور کنیم: در سال ۱۳۹۶ با ۱۰۰ میلیون تومان میتوانستید یک خودروی صفر کیلومتر بخرید. اما امروز با همان ۱۰۰ میلیون تومان، شاید فقط بتوانید یک گوشی موبایل پرچمدار تهیه کنید. این یعنی نابودی مطلق ارزش زمانی پول؛ نه اینکه پول شما کم شده، بلکه قدرت خرید آن بهطور کامل تحلیل رفتهاست.
جدول زیر این فاجعه را بهصورت ملموس نشان میدهد:
سال | مبلغ ثابت (تومان) | معادل قدرت خرید واقعی |
۱۳۹۶ | ۱۰۰ میلیون | یک خودروی صفر کیلومتر داخلی |
۱۳۹۹ | ۱۰۰ میلیون | یک خودروی دستدوم چندساله |
۱۴۰۱ | ۱۰۰ میلیون | تنها پیشپرداخت یک خودرو |
۱۴۰۳ | ۱۰۰ میلیون | یک گوشی موبایل پرچمدار |
اینجاست که باید یک توهم رایج دیگر را هم باطل کنیم: این تصور که سود بانکی، تورم را جبران میکند، اشتباه است. وقتی بانک به شما سود ۲۰ تا ۳۰ درصدی میدهد، اما تورم واقعی بالای ۴۰ تا ۵۰ درصد است، شما در حال «سود کردن» نیستید؛ بلکه فقط «کمی آهستهتر ضرر میکنید». این تفاوت بسیار حیاتی است و نادیده گرفتن آن، هزینه سنگینی روی دست پسانداز شما میگذارد.
قبل از اینکه تورم بخش دیگری از پسانداز شما را ببلعد، بررسی کنید که داراییهای نوین جهانی چگونه در برابر تورم مقاومت کردهاند. هماکنون با بررسی قیمت سولانا و روند رشد پروژههای قدرتمند بلاکچینی، استراتژی مالی خود را بازنگری کنید.
راهکارهای عملی برای حفظ ارزش زمانی پول در ایران
حالا که عمق مشکل را درک کردید، نوبت راهحل است. خبر خوب این است که برای فرار از تله نابودی قدرت خرید، مسیرهای روشنی وجود دارد. مهمترین قدمها را به ترتیب اولویت مرور میکنیم:
۱. خروج سریع از پول نقد ریالی: اولین و فوریترین اقدام، نگهنداشتن حجم زیادی پول نقد یا پول در حسابهای کمسود است. هر روزی که پول شما راکد بماند، ارزشش کمتر میشود.
۲. سرمایهگذاری در داراییهای ضد تورمی: داراییهایی مانند طلا، ارزهای دیجیتال با عرضه محدود مانند بیتکوین و کاردانو، یا شبکههای قدرتمندی مانند سولانا، بهطور تاریخی در برابر تورم مقاومت بهتری نشان دادهاند. دلیل آن ساده است: برخلاف ریال که بینهایت چاپ میشود، عرضه این داراییها محدود یا کنترلشده است و همین ویژگی آنها را به سپری در برابر سیاستهای پولی متمرکز تبدیل میکند.
۳. استفاده از سبد سرمایهگذاری متنوع: هرگز همه تخممرغها را در یک سبد نگذارید. ترکیبی از طلا، رمزارز، و داراییهای دیگر، ریسک شما را کاهش میدهد و ثبات بیشتری به سبد داراییتان میبخشد.
البته لازم است یک نکته مهم را یادآوری کنیم: هیچ سرمایهگذاریای بدون ریسک نیست. بازار ارزهای دیجیتال نوسان بالایی دارد و باید پیش از ورود، با آگاهی کامل و متناسب با توان ریسکپذیری خود تصمیم بگیرید. هدف، تصمیمگیری منطقی است، نه هیجانی.
زمان، بیرحمترین دشمن پول نقد شماست. هر ثانیه تعلل به معنای از دست دادن قدرت خرید است. همین حالا در ناربیت ثبتنام کنید و با تبدیل ریالهای راکد خود از طریق خرید کاردانو و داراییهای ارزشمند، آینده مالیتان را در برابر تورم بیمه کنید.
۱. ارزش زمانی پول دقیقاً به چه معناست؟
ارزش زمانی پول یعنی یک مبلغ مشخص در زمان حال، ارزش بیشتری نسبت به همان مبلغ در آینده دارد. دلیل آن، تورم و پتانسیل کسب سود از سرمایهگذاری پول امروز است.
۲. چرا سود بانکی نمیتواند ارزش پول مرا حفظ کند؟
چون وقتی نرخ سود بانکی (۲۰ تا ۳۰ درصد) از تورم واقعی (بالای ۴۰ تا ۵۰ درصد) کمتر است، شما در عمل سود نمیکنید بلکه فقط آهستهتر ضرر میکنید و قدرت خریدتان همچنان کاهش مییابد.
۳. هزینه فرصت در ارزش زمانی پول چه نقشی دارد؟
هزینه فرصت یعنی سودی که با راکد نگهداشتن پول از دست میدهید. وقتی پول را سرمایهگذاری نمیکنید، هم بهخاطر تورم ضرر میکنید و هم فرصت رشد سرمایه را از دست میدهید.
۴. چگونه ارزش واقعی پول خود را در آینده محاسبه کنم؟
از فرمول «ارزش امروز ÷ (۱ + نرخ تورم)» استفاده کنید. برای مثال یک میلیون تومان با تورم ۴۰ درصد، پس از یک سال تنها معادل حدود ۷۱۴ هزار تومان قدرت خرید خواهد داشت.
۵. چرا ارزهای دیجیتالی مانند بیتکوین ضد تورم محسوب میشوند؟
چون عرضه آنها محدود و قابل تکثیر بیرویه نیست. برخلاف پول فیات که توسط بانک مرکزی چاپ میشود، این محدودیت عرضه از کاهش ارزش جلوگیری میکند، هرچند نوسان قیمتی بالایی دارند.
۶. بهترین راهکار برای شروع حفظ ارزش پول چیست؟
اولین قدم، خروج از پول نقد راکد و انتقال آن به داراییهای ضد تورمی است. ساختن یک سبد متنوع شامل طلا و رمزارز، ریسک را کاهش میدهد و از قدرت خرید شما محافظت میکند.