بازارهای مالی چیست و چرا باید تفاوت آنها را بدانیم؟
هر فردی که به فکر حفظ ارزش پول خود در برابر تورم است، دیر یا زود با این پرسش روبهرو میشود: پولم را کجا بگذارم؟ پاسخ این سؤال در شناخت دقیق انواع بازارهای مالی نهفته است. هر بازار، قوانین، ریسکها و فرصتهای مخصوص به خود را دارد و انتخاب اشتباه میتواند سالها زحمت شما را بر باد دهد.
📌 نکته مهم: بازارهای مالی بسترهایی هستند که در آنها داراییها معامله میشوند. در ایران چهار دسته اصلی وجود دارد: بازار سرمایه (بورس)، بازارهای فیزیکی (طلا و مسکن)، بازار پول (بانکها) و بازار کریپتو. تفاوت اصلی این بازارها در سه فاکتور است: حداقل سرمایه ورود، میزان نقدشوندگی و رابطه ریسک و بازده.
درک تفاوت این بازارها به شما کمک میکند بر اساس شرایط شخصیتان تصمیم بگیرید، نه بر اساس هیجان یا توصیههای اطرافیان. برای آشنایی عمیقتر با مفاهیم پایهای، میتوانید مطالعه مقاله آشنایی با بازارهای مالی شروع کنید.
معرفی ۴ دسته اصلی از انواع بازارهای مالی در ایران
بازار سرمایه (بورس و فرابورس)
بازار سرمایه جایی است که سهام شرکتها، اوراق و صندوقهای سرمایهگذاری معامله میشوند. بورس تهران و فرابورس، دو رکن اصلی این بازار در ایران هستند. ورود به این بازار با مبالغ کوچک هم ممکن است و همین موضوع آن را به یکی از محبوبترین گزینهها تبدیل کرده است.
اما تجربه سال ۹۹ نشان داد که بورس تهران ریسکهای ساختاری جدی دارد. اگر میخواهید با مفهوم دارایی پایه آشنا شوید، بدانید سهام چیست و چطور قیمتگذاری میشود.
مزایا:
- ورود با سرمایه اندک
- امکان سرمایهگذاری در شرکتهای بنیادی و سودده
- نظارت رسمی سازمان بورس
معایب:
- دامنه نوسان محدود و صفهای فروش قفلشده
- دخالتهای دستوری و عدم آزادی کامل بازار
- محدودیت ساعات معاملاتی (فقط روزهای کاری)
بازارهای فیزیکی و سنتی (املاک، طلا و خودرو)
این بازارها قدیمیترین پناهگاه ایرانیان در برابر تورم هستند. طلا، مسکن و در سالهای اخیر خودرو، داراییهایی فیزیکی محسوب میشوند که مردم برای حفظ ارزش پول خود به آنها روی میآورند.
نکته جالب اینجاست که خودرو در اقتصادهای جهانی یک کالای مصرفی است که با گذشت زمان ارزش خود را از دست میدهد. اما در اقتصاد تورمی ایران، خودرو عملاً به یکی از انواع بازارهای مالی تبدیل شده و مردم آن را بهعنوان دارایی نگهداری میکنند.
بزرگترین مشکل بازار مسکن «سد ورود» آن است. برای خرید یک ملک به میلیاردها تومان پول نقد نیاز دارید، در حالی که برخی بازارهای دیگر با چند میلیون تومان هم در دسترساند.
مزایا:
- حفظ ارزش بلندمدت در برابر تورم
- ملموس بودن و حس امنیت روانی
- سابقه طولانی و اعتماد عمومی
معایب:
- سد ورود بسیار بالا (بهویژه در مسکن)
- نقدشوندگی پایین و زمانبر بودن فروش
- هزینههای جانبی مانند مالیات و نگهداری
بازار پول (سپردههای بانکی و اوراق مشارکت)
بازار پول شامل سپردههای بانکی، اوراق مشارکت و ابزارهای کوتاهمدت است. این بازار کمریسکترین گزینه به شمار میرود، اما در شرایط تورمی ایران یک تله پنهان دارد: نرخ بهره واقعی منفی.
وقتی تورم سالانه بسیار بالاتر از سود بانکی باشد، پول شما در بانک هر سال قدرت خرید خود را از دست میدهد. یعنی با وجود افزایش عددی موجودی حساب، در واقعیت فقیرتر میشوید.
مزایا:
- ریسک بسیار پایین و نقدشوندگی نسبتاً مناسب
- سود ثابت و قابل پیشبینی
- مناسب برای صندوق اضطراری
معایب:
- نرخ بهره واقعی منفی در شرایط تورم بالا
- ناتوانی در حفظ ارزش پول در بلندمدت
- بازدهی پایین در مقایسه با سایر بازارها
بازار کریپتوکارنسی (ارزهای دیجیتال و اقتصاد غیرمتمرکز)
بازار کریپتو جدیدترین و در عین حال آزادترین بازار مالی است. ارزهای دیجیتال مانند بیت کوین و اتریوم بر بستر بلاکچین معامله میشوند و هیچ نهاد متمرکزی نمیتواند آنها را تعطیل یا قفل کند. این بازار ۲۴ ساعته و ۷ روز هفته فعال است.
برخلاف بورس تهران، در بازار کریپتو خبری از دامنه نوسان محدود یا صف فروش قفلشده نیست. شما در هر ساعتی از شبانهروز میتوانید دارایی خود را بفروشید.
مزایا:
- ورود با سرمایه بسیار اندک (حتی با ۱ میلیون تومان)
- نقدشوندگی بالا و معاملات ۲۴ ساعته
- بازار آزاد بدون دخالت دستوری و دامنه نوسان
معایب:
- نوسانات قیمتی بالا و ریسک بازده
- نیاز به دانش فنی برای مدیریت کیف پول ارز دیجیتال
- ریسک کلاهبرداری مالی در صورت انتخاب پلتفرم نامعتبر
تنوع پروژهها در اقتصاد دیجیتال فراتر از حد تصور است؛ از داراییهای باثبات دلاری گرفته تا پروژههای زیرساختی قدرتمند. هماکنون میتوانید حجم خرید و فروشها و پروژههای معتبر جهانی را به صورت زنده در بازار معاملات ناربیت ارزیابی کنید.
مقایسه جامع: بورس، طلا، مسکن یا کریپتو؟
برای تصمیمگیری بهتر، چهار بازار اصلی را در یک نگاه مقایسه میکنیم. هر بازار نقطه قوت و ضعف خود را دارد و انتخاب نهایی به شرایط شما بستگی دارد.
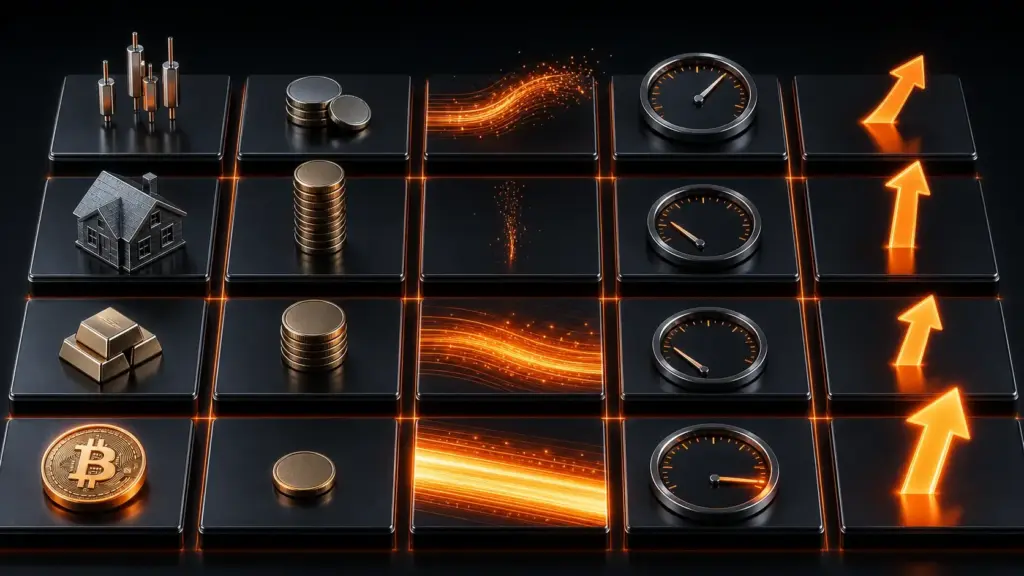
بازار | حداقل سرمایه ورود | میزان نقدشوندگی | سطح ریسک | پتانسیل بازدهی |
بورس تهران | کم (چند صد هزار تومان) | متوسط (صف فروش) | متوسط تا بالا | متوسط |
مسکن | بسیار بالا (میلیاردی) | بسیار پایین | پایین تا متوسط | بالا (بلندمدت) |
طلا | متوسط | بالا | پایین تا متوسط | متوسط تا بالا |
کریپتو | بسیار کم (۱ میلیون تومان) | بسیار بالا (۲۴/۷) | بالا | بسیار بالا |
همانطور که میبینید، بازار کریپتو از نظر سرمایه ورود و نقدشوندگی برتری مشهودی دارد، اما در عوض نوسان بیشتری را هم تجربه میکند. اگر بین این گزینهها مردد هستید، میتوانید مقاله تخصصی طلا یا ارز دیجیتال را مطالعه کنید.
چرا «نقدشوندگی در بازار» مهمترین فاکتور در بحرانهاست؟
نقدشوندگی یعنی سرعت تبدیل یک دارایی به پول نقد بدون از دست دادن ارزش آن. این فاکتور در شرایط عادی شاید مهم به نظر نرسد، اما در لحظه بحران، میتواند سرنوشتساز باشد.
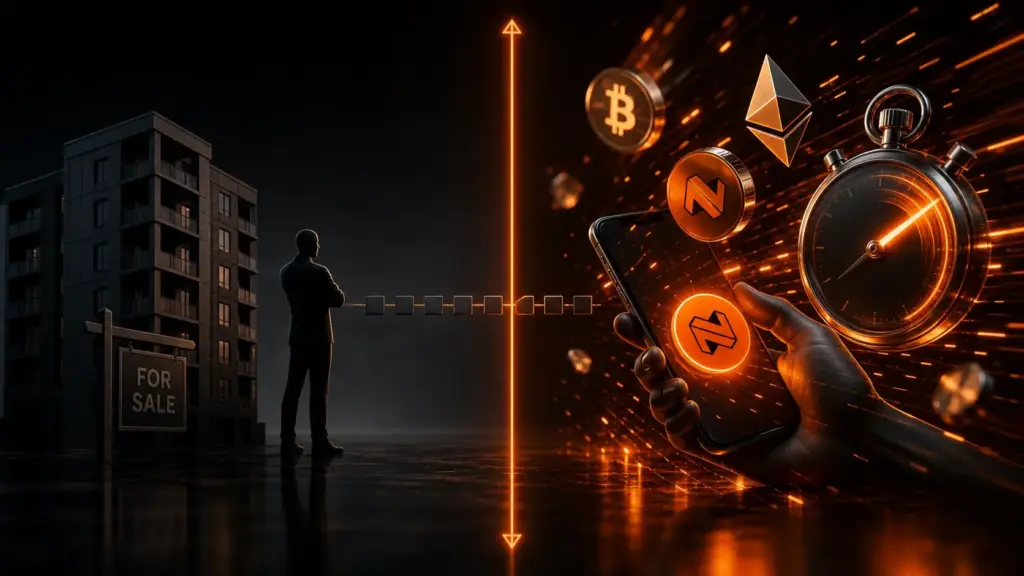
مثال کاربردی: فرض کنید پنجشنبه شب به صورت اورژانسی به پول نقد نیاز دارید. در این زمان بانکها تعطیلند، طلافروشیها بستهاند و فروش ملک عملاً غیرممکن است. اگر آپارتمان داشته باشید، فروش آن ممکن است چند ماه طول بکشد. اما تنها دارایی که در ساعت ۲ بامداد جمعه قابل تبدیل به ریال و واریز به کارت بانکی شماست، داراییهای شما در بازار کریپتو است.
این تفاوت دقیقاً همان چیزی است که بازار کریپتو را در شرایط اضطراری متمایز میکند. در حالی که فروش یک آپارتمان ماهها زمان میبرد، فروش اتریوم تنها چند ثانیه طول میکشد. برای درک عمیقتر این مفهوم، پیشنهاد میکنیم مقاله نقدشوندگی در بازار را بخوانید.
استراتژی تنوعبخشی؛ چگونه سبد دارایی خود را بچینیم؟
هیچ سرمایهگذار حرفهای تمام پول خود را در یک بازار قرار نمیدهد. اصل طلایی مدیریت ریسک، تنوعبخشی است؛ یعنی پخش کردن سرمایه بین بازارهای مختلف تا ضرر یک بازار با سود بازار دیگر جبران شود.
یک مدل ساده و منطقی برای چیدمان سبد دارایی به این صورت است:
- بخشی برای امنیت (طلا یا صندوق اضطراری): درصدی از سرمایه را به داراییهای باثبات مانند طلای فیزیکی یا سپرده بانکی اختصاص دهید تا در شرایط اضطراری دسترسی سریع داشته باشید.
- بخشی برای رشد بنیادی (سهام): درصدی را روی سهام شرکتهای بنیادی و سودده در بورس سرمایهگذاری کنید تا از رشد اقتصاد واقعی بهرهمند شوید.
- بخشی برای بازدهی بالا (کریپتو): درصدی را به قدرتمندترین پروژههای غیرمتمرکز مانند بیت کوین و اتریوم اختصاص دهید. این بخش نقدشونده، نوسان بیشتری دارد اما پتانسیل بازدهی بالاتری هم ارائه میدهد.
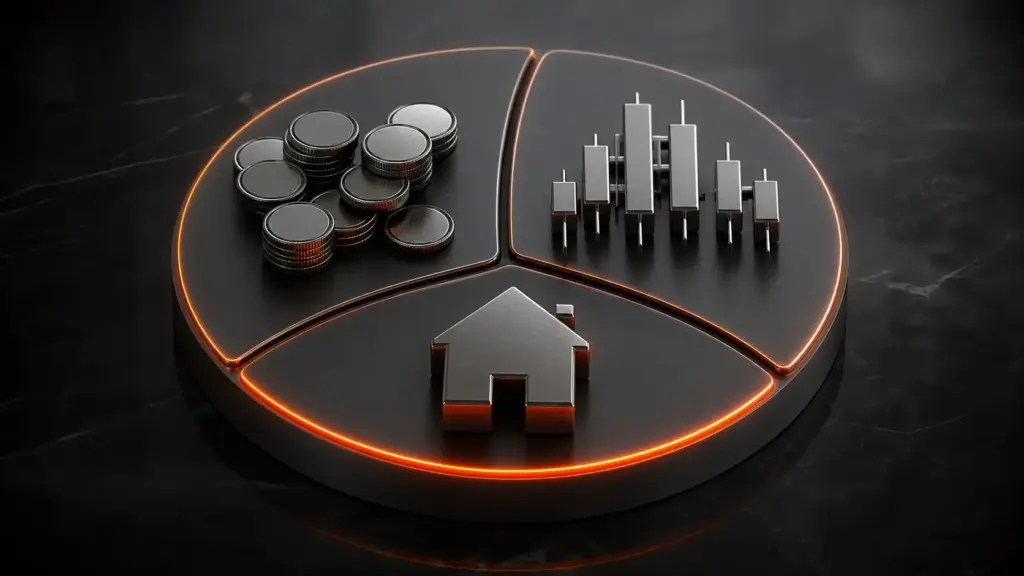
📌 نکته مهم این است که درصد هر بخش باید بر اساس سطح ریسکپذیری شخصی شما تعیین شود. فردی با ریسکپذیری پایین، سهم بیشتری به طلا و سهام میدهد و فردی جوانتر با افق سرمایهگذاری بلندمدت، میتواند سهم کریپتو را افزایش دهد.
یادآوری ریسک: بازار کریپتو نوسان بالایی دارد و ممکن است در کوتاهمدت ضررده باشد. هرگز بیش از توان مالی خود سرمایهگذاری نکنید و تنها از پلتفرمهای معتبر برای خرید ارز دیجیتال در ایران استفاده کنید.
اختصاص بخشی از سبد سرمایه به قدرتمندترین پروژههای غیرمتمرکز، دیگر یک ریسک نیست، بلکه مدیریت ریسک در برابر تورم است. همین حالا در ناربیت ثبتنام کنید و با خرید اتریوم یا سایر ارزهای معتبر، سبد دارایی مدرن و نقدشونده خود را تشکیل دهید.
۱. انواع بازارهای مالی در ایران کداماند؟
چهار دسته اصلی وجود دارد: بازار سرمایه (بورس)، بازارهای فیزیکی (طلا و مسکن)، بازار پول (بانکها) و بازار کریپتو. هر کدام از نظر ریسک، سرمایه ورود و نقدشوندگی متفاوتاند.
۲. کدام بازار مالی برای شروع با سرمایه کم مناسب است؟
بازار کریپتو و بورس برای شروع با سرمایه اندک مناسباند. در کریپتو حتی با حدود ۱ میلیون تومان هم میتوانید وارد شوید، در حالی که مسکن به میلیاردها تومان نیاز دارد.
۳. چرا نقدشوندگی در بازارهای مالی مهم است؟
نقدشوندگی یعنی سرعت تبدیل دارایی به پول نقد. در شرایط اضطراری، دارایی نقدشونده مانند کریپتو در چند ثانیه قابل فروش است، اما فروش مسکن ممکن است ماهها طول بکشد.
۴. آیا بازار کریپتو از بورس تهران ریسک بیشتری دارد؟
کریپتو نوسان قیمتی بالاتری دارد، اما برخلاف بورس تهران، دامنه نوسان محدود، صف فروش قفلشده و دخالت دستوری ندارد و ۲۴ ساعته فعال است.
۵. آیا خودرو در ایران یک بازار مالی محسوب میشود؟
بله. خودرو در اقتصادهای جهانی کالای مصرفی است، اما به دلیل تورم بالا در ایران، مردم آن را بهعنوان یک دارایی برای حفظ ارزش پول نگهداری میکنند.
۶. بهترین استراتژی برای چیدمان سبد دارایی چیست؟
تنوعبخشی بهترین راه است؛ یعنی پخش سرمایه بین طلا برای امنیت، سهام برای رشد بنیادی و کریپتو برای بازدهی بالا، بر اساس سطح ریسکپذیری شما.
۷. آیا سپرده بانکی ارزش پول را حفظ میکند؟
در شرایط تورم بالا، خیر. وقتی نرخ بهره بانکی کمتر از تورم باشد، نرخ بهره واقعی منفی میشود و قدرت خرید پول شما هر سال کاهش مییابد.