سود مرکب (Compound Interest) چیست؟ (به زبان ساده)
سود مرکب یعنی سود گرفتن روی سود. سادهترین تعریفی که میتوان ارائه داد همین جمله است. وقتی شما مبلغی را سرمایهگذاری میکنید و سود به دست میآورید، در حالت عادی فقط روی اصل پولتان سود میگیرید. اما در سود مرکب، سودی که به دست آوردهاید را برداشت نمیکنید؛ بلکه آن را دوباره به سرمایه اضافه میکنید. حالا در دوره بعدی، روی مبلغی بزرگتر (اصل + سود قبلی) سود میگیرید.
این چرخه مثل یک گلوله برفی است که از بالای کوه به پایین میغلتد. در ابتدا کوچک و کماهمیت به نظر میرسد، اما هر چه پایینتر میرود، حجم بیشتری از برف را به خود میچسباند و بزرگتر میشود. این همان چیزی است که به آن اثر مرکب میگوییم؛ پدیدهای که قدرت واقعیاش نه در ماه اول، بلکه در سالهای پنجم، دهم و بیستم خودش را نشان میدهد.
نکته کلیدی اینجاست که سود مرکب به دو عنصر وابسته است: نرخ بازده و زمان. جالب است بدانید که در این معادله، زمان معمولاً قدرتمندتر از نرخ بازده عمل میکند. کسی که زودتر شروع کند و صبورتر باشد، حتی با نرخ بازده کمتر، در بلندمدت برنده میشود. درک این مفهوم بخشی از مبانی سرمایهگذاری است که هر فرد قبل از ورود به بازارهای مالی باید بداند.
تفاوت سود مرکب و سود ساده؛ چرا زمان از پول مهمتر است؟
برای اینکه تفاوت این دو روش را بهطور ملموس درک کنید، یک مثال واقعی میزنیم. فرض کنید ۱۰ میلیون تومان دارید و آن را با نرخ بازده سالانه ۲۰٪ سرمایهگذاری میکنید. در روش سود ساده، هر سال فقط روی همان ۱۰ میلیون اولیه ۲۰٪ سود میگیرید. اما در روش سود مرکب، سود هر سال به اصل سرمایه اضافه میشود و سال بعد روی مبلغ جدید سود میگیرید.
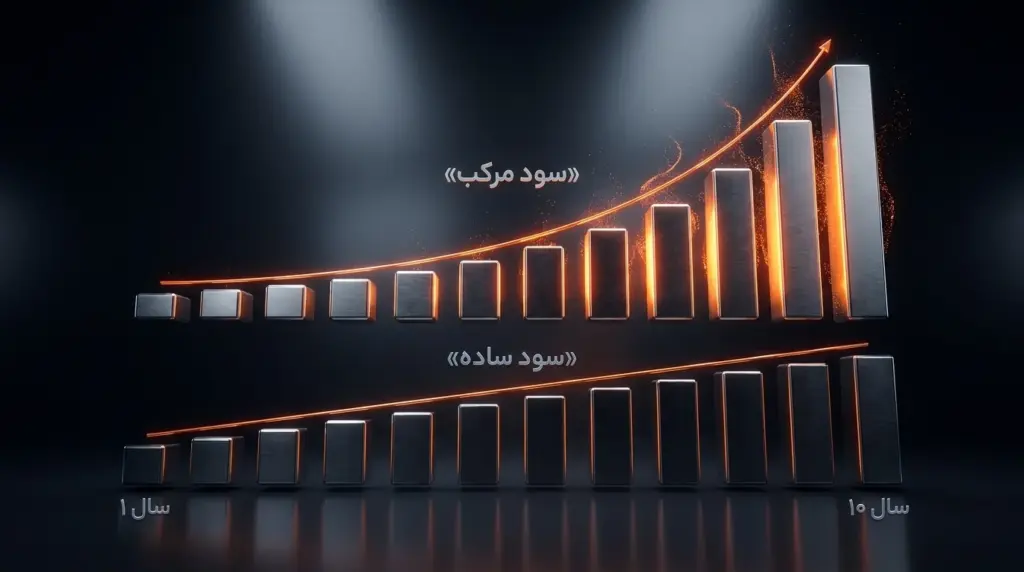
جدول زیر این تفاوت چشمگیر را نشان میدهد:
| سال | سود ساده (۲۰٪) | سود مرکب (۲۰٪) |
|---|---|---|
| سال ۱ | ۱۲,۰۰۰,۰۰۰ | ۱۲,۰۰۰,۰۰۰ |
| سال ۳ | ۱۶,۰۰۰,۰۰۰ | ۱۷,۲۸۰,۰۰۰ |
| سال ۵ | ۲۰,۰۰۰,۰۰۰ | ۲۴,۸۸۳,۰۰۰ |
| سال ۷ | ۲۴,۰۰۰,۰۰۰ | ۳۵,۸۳۲,۰۰۰ |
| سال ۱۰ | ۳۰,۰۰۰,۰۰۰ | ۶۱,۹۱۷,۰۰۰ |
همانطور که میبینید، بعد از ۱۰ سال، روش سود ساده سرمایه شما را به ۳۰ میلیون تومان میرساند، در حالی که سود مرکب آن را به بیش از ۶۱ میلیون تومان افزایش میدهد. این یعنی بیش از دو برابر! و این اختلاف هر سال که بگذرد، بزرگتر و چشمگیرتر میشود.
اینجاست که جمله معروف معنا پیدا میکند: در سود مرکب، زمان از پول مهمتر است. تفاوت میان شروع امروز و شروع سه سال دیگر، در بلندمدت معادل میلیونها تومان است. اگر میخواهید بدانید چرا نگهداری پول نقد در شرایط تورمی اشتباه است، توصیه میکنیم تفاوت پسانداز یا سرمایهگذاری را مطالعه کنید.
فرمول سود مرکب و نحوه محاسبه آن
فرمول رسمی سود مرکب به این شکل است:
A = P(1 + r/n)^(nt)
در این فرمول:
- A: مبلغ نهایی (اصل + سود)
- P: اصل سرمایه اولیه
- r: نرخ سود سالانه (به صورت اعشاری، مثلاً ۲۰٪ میشود ۰.۲)
- n: تعداد دفعات محاسبه سود در سال
- t: تعداد سالها
نکته مهم: نیازی به حفظ کردن این فرمول ندارید! امروزه ماشینحسابهای آنلاین محاسبه سود مرکب این کار را در یک ثانیه برای شما انجام میدهند. آنچه واقعاً اهمیت دارد، درک منطق پشت آن است: هر چه دفعات افزودن سود به اصل سرمایه بیشتر و بازه زمانی طولانیتر باشد، نتیجه نهایی بزرگتر خواهد بود.
یک ابزار ساده و کاربردی برای تخمین سریع، قانون ۷۲ است. کافی است عدد ۷۲ را بر نرخ سود سالانه تقسیم کنید تا بفهمید سرمایه شما چند سال دیگر دو برابر میشود. مثلاً با نرخ ۲۰٪، سرمایه شما در حدود ۳.۶ سال دو برابر میشود (۷۲ ÷ ۲۰). این روش تخمینی سریع و کاربردی است. برای آشنایی بیشتر، میتوانید مقاله قانون ۷۲ را بخوانید.
برای اینکه ماشین سود مرکب شما به درستی کار کند، اولین و مهمترین قدم، انتخاب داراییهای بنیادی و قدرتمند است؛ داراییهایی که در بلندمدت ارزش خود را حفظ کرده و رشد کنند. برای بررسی ارزش واقعی پروژهها، همین حالا میتوانید وضعیت مارکت کپ بازار رمزارزها را در ناربیت تحلیل کنید.
اثر مرکب در بازارهای مالی؛ چگونه ماشین ثروتسازی بسازیم؟
سود مرکب فقط مخصوص حسابهای بانکی نیست. در واقع، قدرتمندترین شکل آن در بازارهای مالی و بهخصوص بازار ارز دیجیتال خود را نشان میدهد. اما برای راهاندازی این ماشین ثروتسازی، باید دو استراتژی کلیدی را یاد بگیرید.
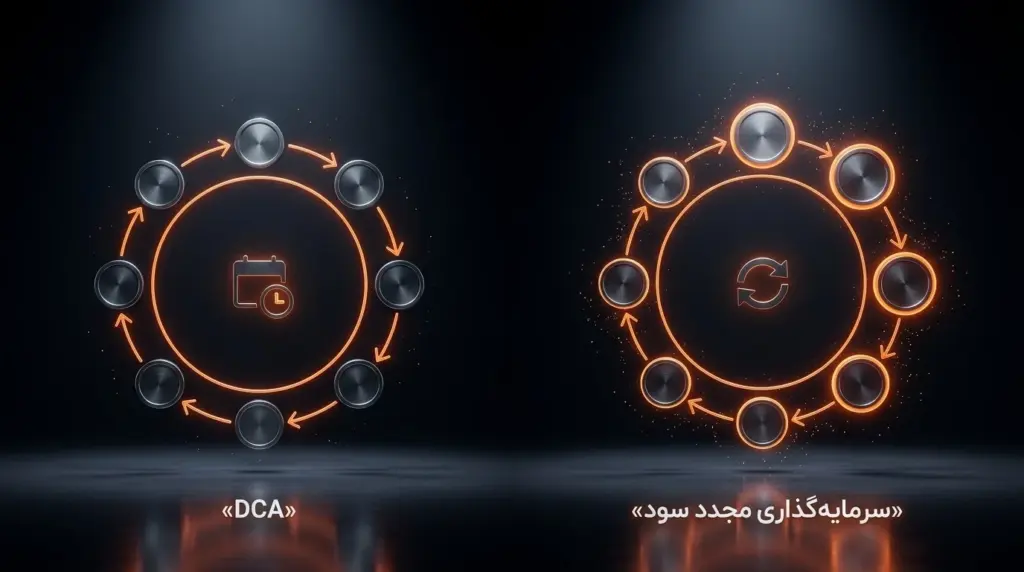
۱. استمرار و سرمایهگذاری ماهیانه (روش DCA)
روش DCA یا میانگینکمکردن، یعنی به جای اینکه منتظر بمانید تا یک مبلغ بزرگ جمع کنید، بهصورت منظم و ماهیانه مبلغ ثابتی را وارد بازار کنید. بهجای اینکه منتظر بمانید تا ۱۰۰ میلیون تومان پول دستتان بیاید، اگر ماهیانه فقط ۱ میلیون تومان از حقوق خود را بهصورت مستمر تبدیل به یک دارایی قدرتمند کنید، اثر مرکب در بازه ۵ تا ۱۰ ساله معجزه خواهد کرد.
مزیت بزرگ این روش این است که نوسانات بازار را برای شما هموار میکند. وقتی قیمت پایین است، با همان مبلغ، مقدار بیشتری دارایی میخرید و وقتی قیمت بالاست، مقدار کمتری. این یعنی شما هرگز در بدترین زمان ممکن تمام پول خود را وارد بازار نمیکنید.
۲. سرمایهگذاری مجدد سودها (Reinvesting)
دومین رکن اثر مرکب، سرمایهگذاری دوباره سودهاست. وقتی دارایی شما رشد میکند یا از محل استیکینگ سود دریافت میکنید، بهجای برداشت آن، دوباره آن را وارد چرخه کنید. همین کار ساده است که سرعت رشد سرمایه شما را بهصورت نمایی افزایش میدهد.
برای اینکه این ماشین بهدرستی کار کند، باید چند قانون طلایی را رعایت کنید:
- به اصل سرمایه دست نزنید: برداشت زودهنگام، چرخه مرکب را قطع میکند و گلوله برفی را متوقف میسازد.
- در سالهای اول صبور باشید: اثر مرکب در ابتدا کند و ناامیدکننده است، اما در سالهای بعد منفجر میشود. اکثر افراد قبل از رسیدن به نقطه انفجار، تسلیم میشوند.
- داراییهای ضدتورمی انتخاب کنید: سرمایهای که رشدش از تورم عقب بماند، در عمل ضرر مرکب ایجاد میکند.
به یاد داشته باشید که هیچ بازار مالی بدون ریسک نیست. ارزش داراییها میتواند نوسان داشته باشد و حتی کاهش یابد. سود مرکب یک ابزار قدرتمند برای بلندمدت است، نه یک تضمین برای سود کوتاهمدت.
کاربرد سود مرکب در بازار ارزهای دیجیتال و اقتصاد ایران
در اقتصاد ایران، سود مرکب یک شمشیر دو لبه است. وقتی تورم سالانه ۴۰٪ است و شما پول خود را در بانک با سود ۲۰٪ میگذارید، عملاً در حال تجربه «ضرر مرکب» هستید؛ یعنی قدرت خرید شما هر سال بیشتر آب میرود. برای بهرهمندی از سود مرکب واقعی، باید داراییهایی بخرید که رشد آنها تورم را پوشش دهد.
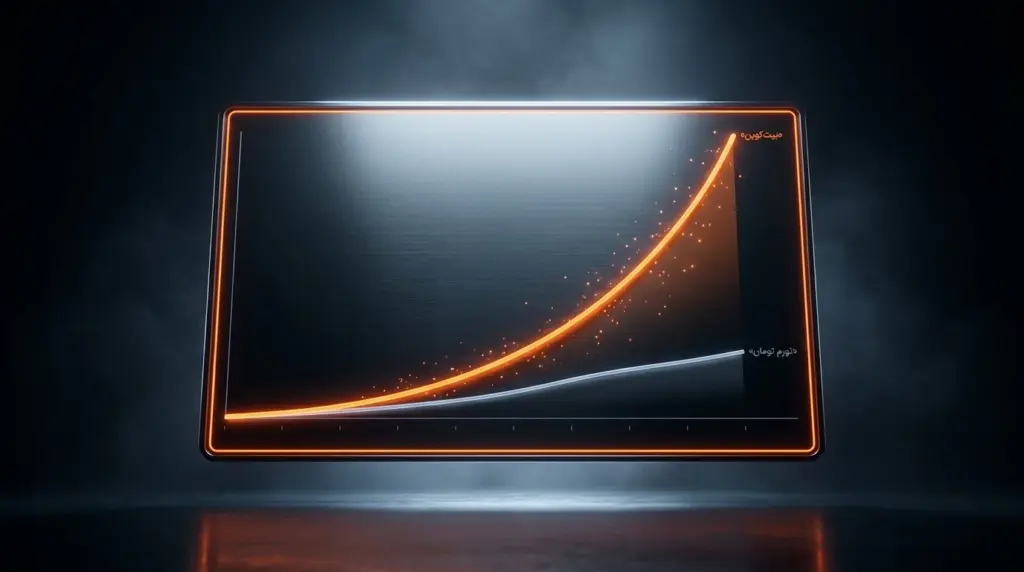
اینجاست که داراییهایی مانند بیتکوین، سولانا یا طلای دیجیتال وارد بازی میشوند. این داراییها به دلیل عرضه محدود و ماهیت غیرمتمرکز، در بلندمدت پتانسیل حفظ ارزش و رشد فراتر از تورم را دارند. وقتی شما مستمراً این داراییها را میخرید و نگه میدارید، اثر مرکب واقعی را تجربه میکنید.
⚠️ هشدار مهم: کلاهبرداران پانزی و سایتهای سرمایهگذاری نامعتبر، با وعده «سود مرکب روزانه تضمینی» سرمایه شما را سرقت میکنند. سود مرکب واقعی در خرید مستمر داراییهای ارزشمند و بنیادی در پلتفرمهای معتبر نهفته است، نه در طرحهای یکشبه پولدار شدن. هیچ بازار سالمی سود ثابت روزانه تضمین نمیکند.
اجرای استراتژی سود مرکب (DCA و میانگینکمکردن) نیازمند پلتفرمی است که سه ویژگی داشته باشد: کارمزد پایین (تا سودتان توسط کارمزدها بلعیده نشود)، تنوع داراییهای بنیادی و امنیت بالا. ناربیت دقیقاً برای همین ساخته شده است. با کارمزد ۰٪ سازنده و امنیت غیرکاستودیال (که کلیدهای دارایی همیشه در اختیار خودتان است)، میتوانید خریدهای خرد و ماهیانه خود را با خیال راحت انجام دهید و داراییهای بنیادی را برای سالها نگه دارید.
پرتکرارترین سوالات درباره سود مرکب (FAQ)
۱. آیا سود مرکب در بورس و کریپتو وجود دارد؟ بله. با خرید مستمر داراییهای بنیادی و افزودن سودها (از رشد قیمت یا استیکینگ) به اصل سرمایه، اثر مرکب در بازار بورس و کریپتو فعال میشود.
۲. تفاوت سود ساده و سود مرکب چیست؟ در سود ساده فقط روی اصل سرمایه سود میگیرید، اما در سود مرکب سود به اصل اضافه میشود و در دوره بعد روی مبلغ بزرگتر سود میگیرید. همین باعث رشد نمایی میشود.
۳. با چه مبلغی میتوان سود مرکب را شروع کرد؟ هیچ حداقل بزرگی لازم نیست. حتی با ماهیانه ۵۰۰ هزار تومان خرید مستمر دارایی، میتوانید در بلندمدت اثر مرکب را تجربه کنید. مهم استمرار است، نه مبلغ.
۴. قانون ۷۲ در سود مرکب چیست؟ قانون ۷۲ یک روش سریع برای تخمین زمان دو برابر شدن سرمایه است. کافی است عدد ۷۲ را بر نرخ سود سالانه تقسیم کنید تا تعداد سالهای لازم را بهدست آورید.
۵. آیا سود مرکب همیشه سودآور است؟ خیر. اگر نرخ بازده دارایی شما از تورم کمتر باشد، در عمل «ضرر مرکب» را تجربه میکنید. برای سود واقعی باید داراییهایی انتخاب کنید که رشدشان از تورم بیشتر باشد.
۶. چرا زمان در سود مرکب اینقدر مهم است؟ چون اثر مرکب نمایی است و در سالهای پایانی منفجر میشود. هر سال تأخیر در شروع، معادل از دست دادن بزرگترین و پرسودترین سالهای آینده است.
۷. چطور با ارز دیجیتال از سود مرکب استفاده کنم؟ با خرید منظم و ماهیانه داراییهای بنیادی (روش DCA) در پلتفرمی امن و کمکارمزد و نگهداری بلندمدت آنها، بدون برداشت زودهنگام.
در بازی سود مرکب، «زمان» ارزشمندترین دارایی شماست. هر یک ماهی که سرمایهگذاری را به تعویق بیندازید، در واقع میلیونها تومان از سود آینده خود را دور ریختهاید. یکی از پروژههای زیرساختی و قدرتمند برای سرمایهگذاری بلندمدت، سولانا است. همین امروز اولین قدم را بردارید و با خرید سولانا در پلتفرم امن ناربیت، ماشین خلق ثروت خود را روشن کنید.