تفاوت پسانداز و سرمایهگذاری در یک نگاه (تعریف ساده)
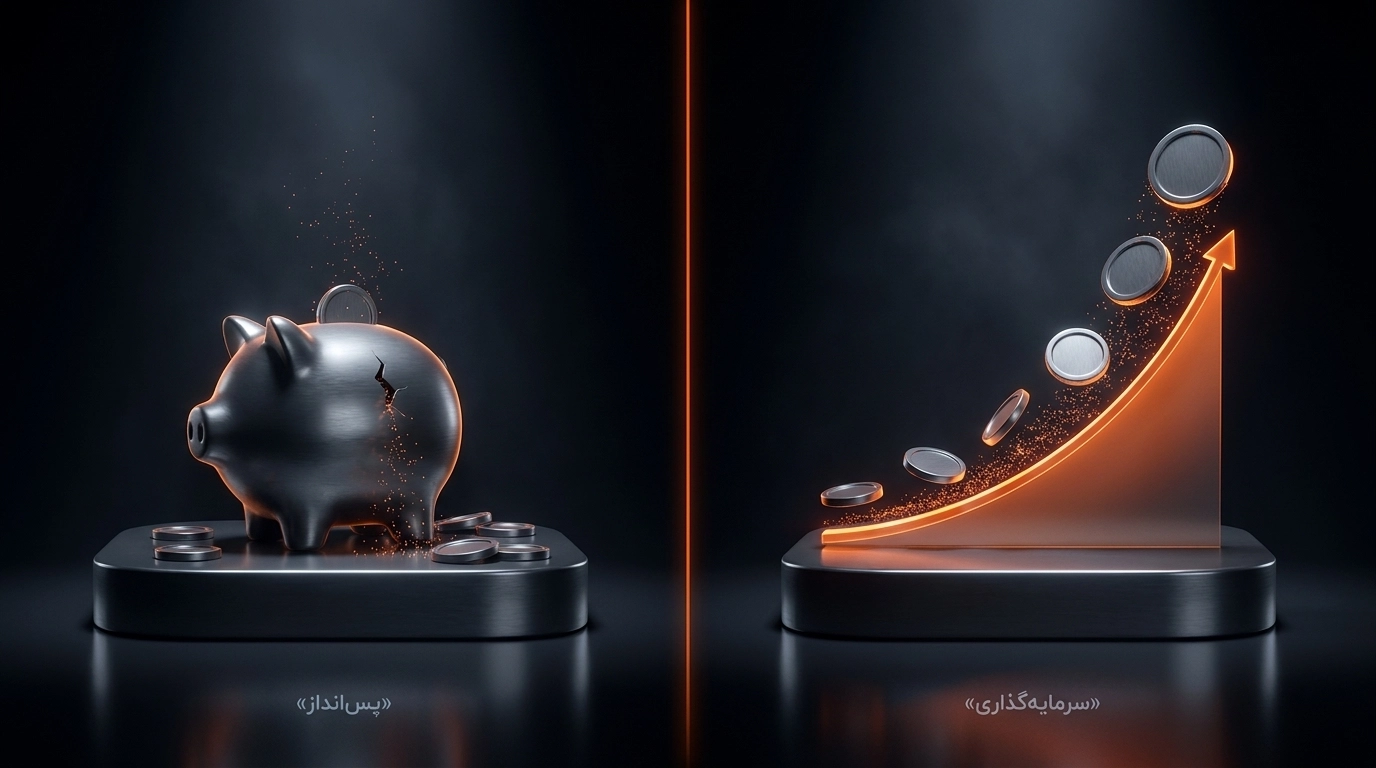
بیایید بدون پیچیدهگویی شروع کنیم. پسانداز یعنی کنار گذاشتن بخشی از پول و نگه داشتن آن در یک جای امن و در دسترس؛ مثل حساب بانکی یا حتی صندوق خانه. هدف اصلی پسانداز این است که هر زمان به پول نیاز داشتید، سریع و بدون دردسر به آن دسترسی پیدا کنید. ریسک پسانداز نزدیک به صفر است، اما در مقابل، رشدی هم در کار نیست.
سرمایهگذاری اما داستان دیگری دارد. اینجا شما پول خود را به داراییهایی تبدیل میکنید که قابلیت رشد دارند؛ مثل طلا، سهام، مسکن یا ارز دیجیتال. هدف سرمایهگذاری نه فقط حفظ پول، بلکه رشد آن در طول زمان است. در عوض، باید درجهای از ریسک و نوسان را بپذیرید.
تفاوت کلیدی اینجاست: پسانداز پول شما را «ثابت» نگه میدارد، اما سرمایهگذاری آن را «به کار» میاندازد. در اقتصادی که ارزش پول هر سال آب میرود، پولِ ثابت در عمل پولِ در حال نابودی است. برای درک عمیقتر این موضوع، مطالعهی مفهوم آموزش بازارهای مالی میتواند تصویر کاملتری به شما بدهد.
پسانداز بهتر است یا سرمایهگذاری؟ (کاربرد هرکدام چیست؟)
پاسخ صادقانه این است: هیچکدام بهتنهایی پاسخ کامل نیستند. این دو ابزار، دو کاربرد کاملاً متفاوت دارند و یک برنامه مالی سالم به هر دو نیاز دارد. مسئله این نیست که کدام «بهتر» است، بلکه این است که هرکدام را «کِی» باید به کار ببرید.
چه زمانی باید پسانداز کنیم؟ (اهمیت صندوق اضطراری)
پسانداز برای پوشش نیازهای کوتاهمدت و غیرمنتظره ضروری است. تصور کنید ماشینتان خراب میشود، یا بهطور ناگهانی شغلتان را از دست میدهید. در این لحظات، شما به پول نقدِ در دسترس نیاز دارید، نه داراییای که برای فروشش باید چند روز صبر کنید یا با ضرر بفروشید.
به همین دلیل، هر فردی قبل از هر نوع سرمایهگذاری باید یک صندوق اضطراری تشکیل دهد. این صندوق معادل هزینههای ضروری سه تا شش ماه زندگی شماست که باید در جایی امن و نقدشونده نگهداری شود. پسانداز در اینجا یک ضعف نیست، یک سپر است.
چه زمانی باید سرمایهگذاری کنیم؟ (خلق ثروت و سود مرکب)
وقتی صندوق اضطراری شما آماده شد، نوبت به ساختن آینده میرسد. سرمایهگذاری ابزار رشد بلندمدت است و قدرت واقعی آن در «سود مرکب» نهفته است؛ یعنی سودی که خودش دوباره سود تولید میکند. این همان مفهومی است که تحت عنوان ارزش زمانی پول شناخته میشود.
سرمایهگذاری برای اهدافی مثل بازنشستگی، خرید خانه در ده سال آینده یا حفظ قدرت خرید در برابر تورم معنا پیدا میکند. اینجا افق زمانی شما بلند است و میتوانید نوسانات کوتاهمدت را تحمل کنید. توسعهی هوش مالی دقیقاً به همین درک تفاوت زمانها برمیگردد.
| فاکتور | پسانداز | سرمایهگذاری |
|---|---|---|
| هدف | حفظ پول و دسترسی سریع | رشد پول و خلق ثروت |
| ریسک | بسیار کم | متوسط تا زیاد |
| افق زمانی | کوتاهمدت (روز مبادا) | بلندمدت (سالها) |
| اثر تورم | آسیبپذیر (ارزش از دست میدهد) | مقاوم (پتانسیل پیشی گرفتن از تورم) |
چرا پول جمع کردن در بانک دیگر جواب نمیدهد؟
اینجا به قلب ماجرا میرسیم. در یک اقتصاد سالم با تورم پایین، پسانداز بلندمدت در بانک منطقی است. اما در اقتصاد ایران، معادله کاملاً به هم میریزد.
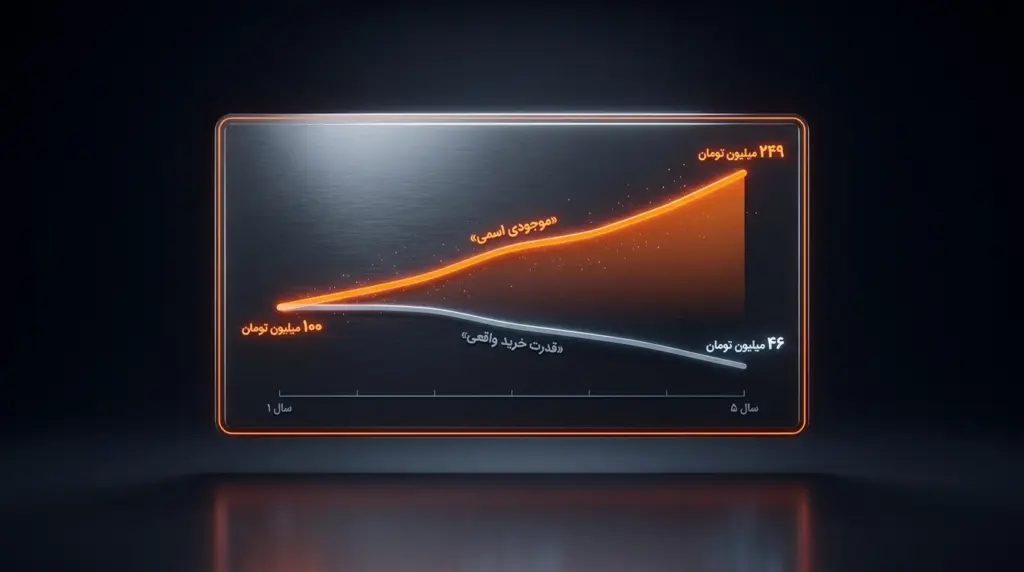
بیایید با یک مثال ملموس صحبت کنیم. فرض کنید پنج سال پیش ۱۰۰ میلیون تومان پسانداز کردهاید. آن زمان با این پول میتوانستید یک خودروی صفر بخرید. امروز با همان ۱۰۰ میلیون تومان، بهعلاوهی تمام سود بانکیاش، حتی نمیتوانید هزینهی یک تعمیر اساسی برای همان خودرو را بپردازید. این همان هیولای تورم است که پسانداز شما را آرامآرام میبلعد. عددِ حساب بانکی شما بزرگتر شده، اما قدرت خریدتان کوچکتر.
⚠️ هشدار جدی: زمانی که تورم سالانه ۴۰٪ است و سود بانکی ۲۰٪، شما با نگه داشتن پول در بانک در حال تجربهی «ضرر مرکب» هستید. پساندازِ ریالی در بلندمدت، نهتنها رشد نمیکند، بلکه قدرت خرید شما را بهتدریج نابود میکند.
نکتهی مهم این است که این ضرر بیسروصداست. شما هر ماه میبینید موجودی حسابتان کمی بیشتر شده و احساس امنیت میکنید، در حالی که در واقعیت در حال عقب افتادن از خط تورم هستید. به این پدیده «نرخ بهره واقعی منفی» میگویند؛ یعنی سودی که میگیرید کمتر از تورمی است که میپردازید.
💡 وقتی تورم ارزش پولهای راکد را کاهش میدهد، بهترین راهکار بررسی داراییهایی است که در گذر زمان رشد میکنند و تورم را شکست میدهند. برای اینکه تفاوت رشد ریال و پادشاه ارزهای دیجیتال را در یک نگاه ببینید، همین حالا قیمت لحظهای بیتکوین و روند صعودی آن را بررسی کنید.
۳ گام طلایی برای تبدیل پسانداز به سرمایهگذاری
درک اینکه پسانداز ریالی ضرر است، تازه نیمی از راه است. حالا باید بدانید چطور این تغییر را بدون ریسکهای غیرضروری انجام دهید. سرمایهگذاری به معنای قمار یا ریختن یکبارهی تمام دارایی به بازارهای پرنوسان نیست. هوشمندانهترین مسیر، یک رویکرد پلکانی و حسابشده است.
۱. ابتدا صندوق اضطراری سه تا شش ماهه بسازید.
قبل از هر اقدامی، معادل سه تا شش ماه هزینههای ضروری زندگیتان را بهصورت نقد و نقدشونده کنار بگذارید. این پول به سرمایهگذاری وارد نمیشود؛ این پولِ آرامش خاطر شماست تا در شرایط اضطراری مجبور به فروش داراییهایتان با ضرر نشوید.
۲. بدهیهای با سود بالا را تسویه کنید.
اگر وامی با نرخ سود بالا دارید، پرداخت آن اولویت دارد. هیچ سرمایهگذاریای بهطور تضمینی بازدهی بالاتر از سود سنگینی که میپردازید نمیدهد. تسویهی بدهی، خودش نوعی سرمایهگذاری بدون ریسک است.
۳. بهصورت پلهای وارد بازارهای مقاوم در برابر تورم شوید.
حالا که خیالتان از بابت اضطرار و بدهی راحت شد، مازاد پولتان را بهصورت ماهانه و پلهای به داراییهای ارزشمند مثل طلا یا ارز دیجیتال تبدیل کنید. این روش، که به آن خرید پلهای میگویند، ریسک ورود در نقطهی نامناسب بازار را بهشدت کاهش میدهد و به شما اجازه میدهد بدون استرس نوسانات روزانه، سبد دارایی خود را بسازید.
اینجا دقیقاً جایی است که پلتفرمی مثل ناربیت کار را ساده میکند. شما لازم نیست سرمایهی میلیاردی داشته باشید یا با پیچیدگیهای بازارهای جهانی دستوپنجه نرم کنید. در کمتر از چند دقیقه میتوانید ریالِ در حال افتِ خود را به داراییهای قدرتمند جهانی مثل بیتکوین تبدیل کنید و حتی با مبالغ کوچک، خرید خرد انجام دهید. مهم نیست با چه مبلغی شروع میکنید؛ مهم این است که پولتان از حالت راکد خارج شود.
مرز بین ثروتسازی و فقیرتر شدن، تبدیل بهموقع داراییهاست. اجازه ندهید پساندازهای شما قربانی تورم شود. برای ورود به امنترین بازارهای مالی و تبدیل ارزها با کمترین کارمزد، همین امروز مسیر سرمایهگذاری خود را در ناربیت آغاز کنید.
یادآوری مهم دربارهی ریسک: سرمایهگذاری در بازارهای مالی، بهویژه ارزهای دیجیتال، با نوسان همراه است و هیچ بازدهی تضمینشدهای وجود ندارد. هرگز بیش از توان مالی خود ریسک نکنید و تنها با پولی وارد بازار شوید که به آن نیاز فوری ندارید.
سوالات متداول (FAQ)
۱. بالاخره پسانداز بهتر است یا سرمایهگذاری؟
هیچکدام بهتنهایی کافی نیستند. پسانداز برای نیازهای کوتاهمدت و روز مبادا ضروری است، اما برای حفظ قدرت خرید در برابر تورم و ساختن ثروت بلندمدت، باید سرمایهگذاری کنید.
۲. آیا با پول کم هم میتوان سرمایهگذاری کرد؟
بله. در بازارهایی مثل ارز دیجیتال میتوانید با خرید خرد و مبالغ کوچک شروع کنید. لازم نیست برای شروع، سرمایهی بزرگی داشته باشید؛ مهم تداوم و خرید پلهای است.
۳. چرا سود بانکی نمیتواند جلوی ضرر تورم را بگیرد؟
چون وقتی تورم سالانه از سود بانکی بالاتر است، شما با «نرخ بهره واقعی منفی» روبهرو هستید. یعنی عدد حسابتان زیاد میشود ولی قدرت خریدتان کم.
۴. قبل از سرمایهگذاری حتماً باید صندوق اضطراری داشته باشم؟
بله، این اولین قدم است. صندوق اضطراری معادل سه تا شش ماه هزینهی زندگی، مانع از این میشود که در شرایط اضطراری مجبور به فروش داراییهایتان با ضرر شوید.
۵. آیا سرمایهگذاری همان قمار است؟
خیر. قمار بر شانس متکی است، اما سرمایهگذاری هوشمندانه بر تحلیل، تنوعبخشی و افق زمانی بلندمدت استوار است. ریختن یکبارهی همهی پول در بازار پرریسک، اشتباه است؛ نه خودِ سرمایهگذاری.
۶. بهترین روش برای ورود کمریسک به بازار چیست؟
خرید پلهای و ماهانه. بهجای ورود یکباره، مبلغی ثابت را بهصورت دورهای سرمایهگذاری کنید تا اثر نوسانات بازار بر سبد شما کاهش یابد.