حد ضرر چیست؟ حد ضرر یا استاپ لاس، نقطه یا شرطی از پیش تعیینشده برای خروج از معامله در صورت حرکت نامطلوب قیمت است. این ابزار به شما کمک میکند پیش از ورود، زیان احتمالیِ قابلقبول را بررسی کنید؛ اما خروج دقیق در قیمت انتخابی یا جلوگیری کامل از زیان را تضمین نمیکند.
برای تعیین نقطه خروج، باید بدانید چه تغییری در نمودار فرض اولیه معامله را نقض میکند و اگر قیمت به آنجا برسد، چه مقدار از سرمایه در معرض زیان است. در این مقاله، تفاوت سفارشهای استاپ مارکت و استاپ لیمیت، چند روش انتخاب سطح، یک مثال عددی فرضی و اشتباهات رایج را بررسی میکنیم. هدف، یادگیری مدیریت ریسک معامله است، نه پیشنهاد معامله روی دارایی مشخص.
حد ضرر (Stop Loss) چیست؟
حد ضرر (Stop Loss) در سادهترین تعریف، شرط خروج هنگام نامعتبرشدن سناریوی معامله است. فرض کنید شخصی انتظار دارد قیمت پس از حفظ یک ناحیه مشخص رشد کند؛ اگر قیمت از آن ناحیه عبور کند، دلیل اولیه او برای ماندن در معامله ممکن است دیگر برقرار نباشد. این نقطه را میتوان پیش از ورود روی کاغذ مشخص کرد یا، اگر بازار و سامانه موردنظر پشتیبانی کنند، با نوعی سفارش ثبت کرد.
میان «سطحی که برای خروج در نظر دارید» و «سفارشی که واقعاً در سامانه ثبت میکنید» تفاوت وجود دارد. ممکن است تحلیل شما یک قیمت را نشان دهد، اما سفارش به علت جهش قیمت، نبود خریدار کافی یا قواعد سامانه در همان قیمت اجرا نشود. بنابراین تعیین سطح فقط بخشی از کار است؛ شناخت سازوکار اجرا نیز اهمیت دارد.
استاپ لاس به معنای پیشبینی درست جهت بعدی بازار نیست. گاهی قیمت به سطح خروج میرسد و سپس به مسیر قبلی بازمیگردد. تصمیمی که پیش از معامله و بر اساس ریسک قابلتحمل گرفته شده، صرفاً با دیدن حرکت بعدی قیمت «اشتباه» یا «درست» نمیشود؛ کیفیت آن به منطق و اجرای برنامه نیز وابسته است.
چرا بدون حد ضرر معامله نکنیم؟
بازار ممکن است برخلاف انتظار حرکت کند و ماندن در موقعیت، زیان را افزایش دهد. داشتن برنامه خروج کمک میکند پیش از درگیرشدن با هیجان، پاسخ پرسش مهمی را بدانید: «در چه شرایطی دیگر نمیخواهم این معامله باز بماند؟» این برنامه، زیان را ناممکن نمیکند؛ فقط چارچوبی برای مواجهه با آن فراهم میسازد.
وقتی نقطه خروج مشخص نیست، وسوسه جابهجاکردن مداوم مرز زیان بیشتر میشود. فرد ممکن است هر افت تازه را موقتی بداند و بدون شواهد جدید، ریسک بیشتری بپذیرد. اگر پذیرش نتیجه نامطلوب معامله برایتان دشوار است، مقاله پذیرش ضرر در ترید به جنبه رفتاری این مسئله میپردازد.
البته «داشتن حد ضرر» همیشه به معنی ثبت سفارش خودکار نیست. کسی که دارایی را برای افق بلندمدت نگه میدارد، ممکن است بهجای یک سفارش کوتاهمدت، قواعد دیگری برای بازبینی تصمیم خود داشته باشد. نکته مشترک این است که پیش از اقدام، شرایط خروج و زیان احتمالی را بشناسید؛ نه اینکه تنها پس از افت قیمت درباره آن فکر کنید.
انواع حد ضرر
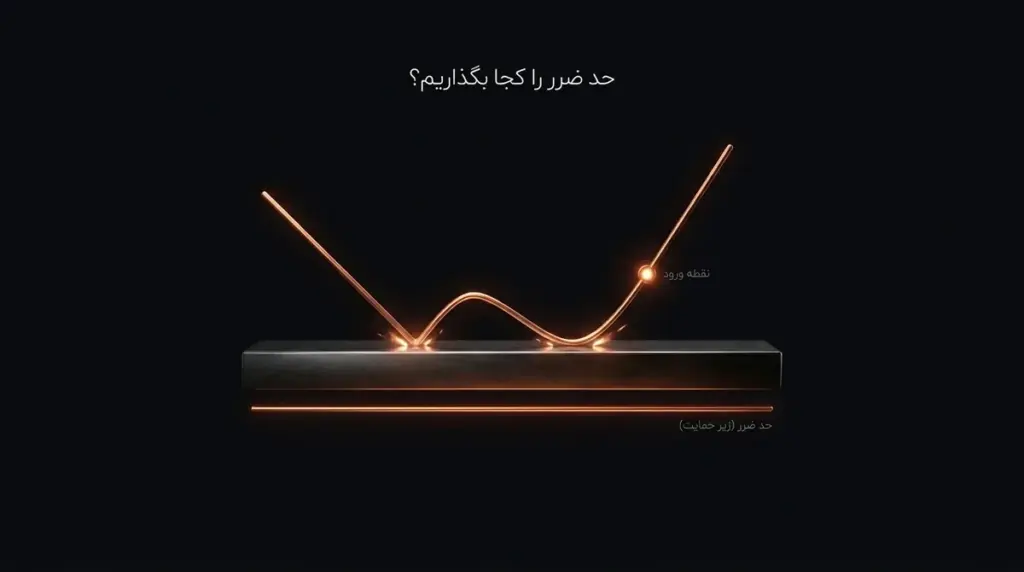
اصطلاح «حد ضرر» گاهی برای خودِ سطح خروج و گاهی برای سفارش شرطی استفاده میشود. در سفارش شرطی، رسیدن قیمت به سطح فعالسازی یا محرک (Trigger) باعث میشود سفارش دیگری طبق قواعد سامانه ایجاد یا فعال شود. برای مثال، رسیدن قیمت به یک سطح میتواند سفارش فروش بازار یا سفارش فروش با قیمت محدود را فعال کند؛ نتیجه این دو یکسان نیست.
استاپ مارکت و استاپ لیمیت
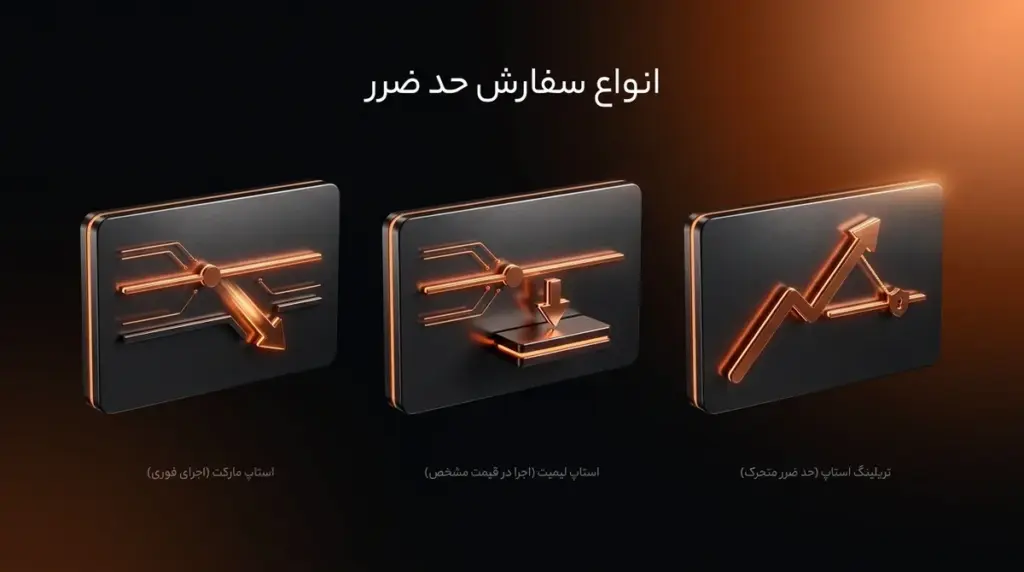
در استاپ مارکت (Stop-Market)، پس از فعالشدن شرط، سفارش بازار (Market Order) ارسال میشود؛ یعنی سفارش میکوشد با قیمتهای موجود در دفتر سفارش اجرا شود. مزیت نسبی آن تمرکز بر خروج است، اما قیمت نهایی اجرا از پیش قطعی نیست. در بازار کمعمق یا حرکت سریع، فاصله میان قیمت محرک و قیمت اجرا میتواند قابلتوجه باشد.
در استاپ لیمیت (Stop-Limit)، فعالشدن شرط به ثبت سفارش محدود (Limit Order) میانجامد. این سفارش فقط در قیمت تعیینشده یا قیمت مناسبتر طبق قواعد بازار اجرا میشود. در عوض، اگر بازار سریع از آن محدوده عبور کند، ممکن است سفارش اصلاً اجرا نشود و موقعیت باز بماند.
| ویژگی | استاپ مارکت | استاپ لیمیت |
|---|---|---|
| پس از رسیدن به قیمت محرک | سفارش بازار ارسال میشود. | سفارش محدود ثبت میشود. |
| قیمت اجرا | ممکن است با قیمت محرک تفاوت داشته باشد. | طبق قیمت محدود یا قیمت مناسبتر، در صورت وجود طرف معامله |
| ریسک شاخص | لغزش قیمت هنگام اجرا | اجرانشدن سفارش و بازماندن موقعیت |
نوع قیمتی که شرط را فعال میکند، شیوه اجرای سفارش و نامگذاری گزینهها در بازارهای مختلف ممکن است متفاوت باشد. پیش از ثبت هر سفارش، توضیحات همان سامانه را بخوانید و قیمت محرک را با قیمت محدود اشتباه نگیرید. این مقاله وجود هیچیک از این انواع سفارش را در یک پلتفرم مشخص تأیید نمیکند.
حد ضرر ثابت و متحرک (خلاصه)
در روش ثابت، سطح خروجی که ابتدا تعیین شده تا زمان بازبینی برنامه تغییر نمیکند. حد ضرر متحرک یا تریلینگ استاپ (Trailing Stop) میتواند با حرکت مطلوب قیمت جابهجا شود؛ برای مثال، فاصلهای تعریفشده را پشت حرکت قیمت حفظ کند، اما جزئیات آن به قواعد سامانه وابسته است.
متحرکبودن، اجرای سفارش در قیمت دلخواه یا جلوگیری از زیان را تضمین نمیکند؛ آموزش تنظیم و بررسی کامل تریلینگ استاپ موضوعی جداگانه است.
روشهای تعیین حد ضرر
یک عدد ثابت برای همه معاملات مناسب نیست. سطح خروج باید با منطق معامله، دامنه معمول نوسان دارایی و میزان زیانی که میتوانید تحمل کنید سازگار باشد. سطح نموداری و بودجه ریسک دو پرسش متفاوتاند: اولی میپرسد سناریو کجا نقض میشود و دومی میپرسد پیامد مالی آن چقدر است.
بر اساس سطوح کلیدی نمودار
یکی از روشها، بررسی ناحیهای است که عبور قیمت از آن فرض اولیه معامله را تضعیف میکند. برای نمونه، اگر سناریو بر حفظ یک حمایت استوار باشد، نقطه خروج را میتوان با توجه به محدوده حمایت و احتمال نوسان کوتاهمدت اطراف آن ارزیابی کرد. آموزش شناسایی و رسم این نواحی در مقاله حمایت و مقاومت آمده است.
قرارگرفتن حد ضرر دقیقاً روی عددی که دیگران هم بهآسانی روی نمودار میبینند، ممکن است با یک نوسان معمول به خروج منجر شود. فاصلهدادن دلخواه و بیش از حد نیز زیان احتمالی را بزرگ میکند. هدف یافتن عددی جادویی نیست؛ باید بتوانید توضیح دهید چرا عبور از محدوده انتخابی، دلیل معامله را تغییر میدهد.
بر اساس درصد سرمایه
در این نگاه، ابتدا مشخص میکنید حداکثر چه سهمی از سرمایه را حاضرید در یک معامله در معرض زیان برنامهریزیشده قرار دهید. این درصد، فاصله حد ضرر از قیمت ورود نیست: ممکن است قیمت دارایی چند درصد تغییر کند، اما اثر آن بر کل سرمایه به اندازه موقعیت شما بستگی داشته باشد. هزینهها و لغزش قیمت نیز میتوانند زیان واقعی را از برآورد اولیه بیشتر کنند.
محاسبه دقیق اندازه موقعیت موضوع جداگانهای است؛ راهنمای قانون ۲ درصد رابطه بودجه ریسک، فاصله تا حد ضرر و حجم معامله را توضیح میدهد. نام این قانون به معنی مناسببودن یک درصد مشخص برای همه افراد نیست.
بر اساس نوسان بازار (ATR)
گاهی فاصله نقطه خروج را با دامنه معمول حرکت قیمت میسنجند تا یک نوسان عادی فوراً باعث فعالشدن آن نشود. میانگین دامنه واقعی (Average True Range یا ATR) ابزاری برای اندازهگیری دامنه حرکت قیمت در یک بازه است؛ برای مثال، میتواند نشان دهد حرکتهای اخیر نسبت به گذشته بزرگتر شدهاند. ATR جهت آینده قیمت یا فاصله «درست» حد ضرر را تعیین نمیکند؛ آموزش محاسبه و تنظیم آن موضوع مقالهای مستقل است.
هر روشی که انتخاب شود، لازم است سطح نموداری و پیامد مالی آن را با هم ببینید. اگر نقطهای از نظر نمودار منطقی به نظر میرسد، ولی زیان احتمالیاش برای شما قابلتحمل نیست، صرفاً نزدیکترکردن دلخواه حد ضرر مشکل را حل نمیکند. در چنین وضعی باید اصل تصمیم و میزان ریسک آن دوباره بررسی شود.
مثال عملی تعیین حد ضرر
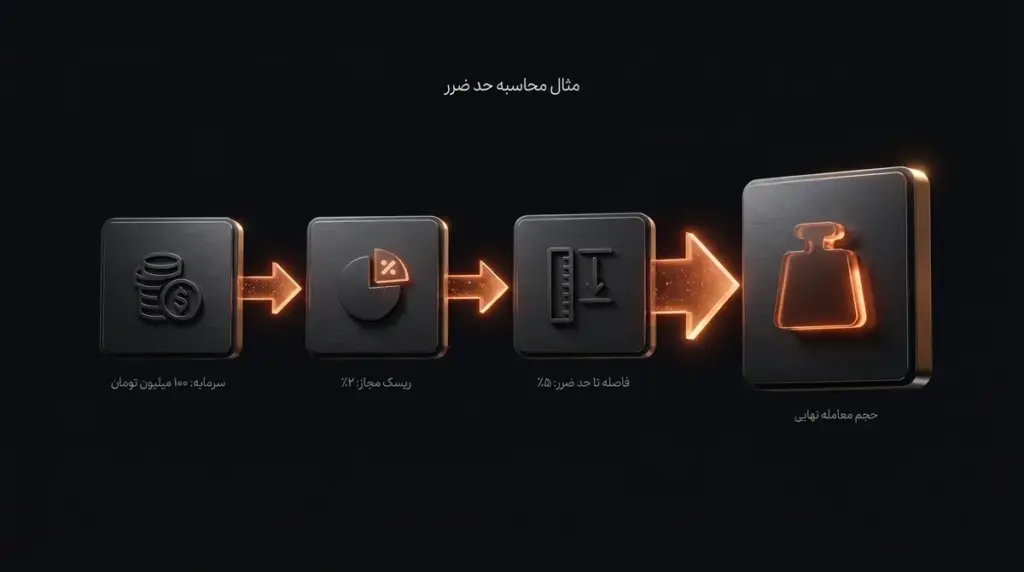
مثال آموزشی، نه توصیه مالی: فرض کنید سرمایه فردی ۱۰۰ میلیون تومان است و پیش از یک معامله فرضی، زیان برنامهریزیشدهای برابر با ۱ درصد سرمایه، یعنی ۱ میلیون تومان، را برای بررسی انتخاب کرده است. قیمت هر واحد دارایی فرضی هنگام ورود ۱۰ میلیون تومان است و بر اساس سناریوی نموداری، سطح خروج ۹٫۵ میلیون تومان در نظر گرفته میشود. این قیمتها به بیتکوین یا دارایی واقعی خاصی اشاره ندارند.
فاصله قیمت ورود تا سطح خروج برای هر واحد، ۵۰۰ هزار تومان است. اگر موقعیت فرضی شامل ۲ واحد باشد، زیان برآوردیِ ناشی از همین اختلاف قیمت ۱ میلیون تومان میشود؛ یعنی برابر با بودجه ریسک انتخابشده در مثال. ارزش اولیه این موقعیت نیز ۲۰ میلیون تومان است، نه کل سرمایه فرد.
حال فرض کنید قیمت بهسرعت از سطح خروج عبور کند و سفارش در قیمت پایینتری اجرا شود. در این حالت، زیان واقعی میتواند از ۱ میلیون تومان بیشتر باشد. کارمزد و فاصله قیمت خرید و فروش نیز در محاسبه ساده بالا لحاظ نشدهاند؛ بنابراین بودجه ریسک، سقف تضمینشده زیان نیست.
این مثال نشان میدهد «۵ درصد فاصله قیمت ورود تا حد ضرر» با «۱ درصد سرمایه در معرض زیان برنامهریزیشده» دو مفهوم متفاوتاند. اگر شرایط معامله تغییر کند، اعداد مثال را نمیتوان بدون بررسی دوباره به موقعیتی دیگر منتقل کرد. برای ارزیابی یک تصمیم، فرض اولیه، سطح خروج، هزینهها و نتیجه اجرا را میتوان در ژورنال معاملاتی ثبت کرد.
اشتباهات رایج در گذاشتن حد ضرر
اشتباه رایج این است که سطح خروج تنها بر اساس مبلغی انتخاب شود که فرد «دوست ندارد بیشتر از آن ضرر کند»، بدون اینکه ببیند آن سطح روی نمودار چه معنایی دارد. اشتباه معکوس نیز وجود دارد: انتخاب سطحی نموداری بدون محاسبه پیامد مالی آن. هر دو بخش باید پیش از معامله روشن باشند.
- حد ضرر را آنقدر نزدیک قرار دهید که نوسان معمول بازار آن را فعال کند، بدون آنکه فرض معامله واقعاً نقض شده باشد.
- پس از حرکت نامطلوب قیمت، صرفاً برای جلوگیری از خروج، نقطه خروج را دورتر ببرید و ریسک اولیه را افزایش دهید.
- قیمت محرک استاپ لیمیت را با قیمت محدود آن یکی بدانید و احتمال اجرانشدن سفارش را نادیده بگیرید.
- فرض کنید ثبت استاپ مارکت به معنی فروش قطعی در همان قیمت محرک است.
- هزینه معامله، نقدشوندگی بازار یا اثر احتمالی حرکت سریع قیمت را از برآورد زیان حذف کنید.
همچنین حد ضرر را با پوشش ریسک یا هجینگ (Hedging) یکی ندانید. هجینگ ممکن است با موقعیتی دیگر برای تغییر میزان مواجهه با ریسک انجام شود و هزینهها و ریسکهای خاص خود را دارد؛ مقاله تفاوت هجینگ و حد ضرر مرز این دو مفهوم را توضیح میدهد.
حد سود نیز پرسشی جداگانه درباره شرایط خروج در صورت حرکت مطلوب قیمت است و تعیین آن، احتمال رسیدن قیمت به هدف یا نتیجه مثبت معامله را تضمین نمیکند. در این مقاله تمرکز بر نقطه خروج هنگام نامعتبرشدن سناریو است، نه طراحی برنامه کامل ورود و خروج.
ریسکها و محدودیتهای حد ضرر
حد ضرر ضمانت اجرای دقیق نیست. در جهش ناگهانی قیمت یا بازار کمعمق، استاپ مارکت ممکن است در قیمتی نامطلوبتر اجرا شود؛ استاپ لیمیت هم ممکن است اجرا نشود. در هر دو حالت، زیان نهایی میتواند از عددی که هنگام برنامهریزی انتظار داشتید بیشتر باشد.
ریسک عملیاتی را نیز در نظر بگیرید. اشتباه در انتخاب سمت سفارش، مقدار دارایی، قیمت محرک یا بازار موردنظر میتواند نتیجهای متفاوت از برنامه ایجاد کند. اگر به سفارش شرطی متکی هستید، باید قواعد فعالشدن، وضعیت سفارش ثبتشده و شرایط لغو آن را در همان سامانه بررسی کنید؛ امکانات پلتفرمها را نمیتوان یکسان فرض کرد.
در معاملات اهرمی، تغییرات قیمت میتواند اثر بزرگتری بر سرمایه درگیر داشته باشد و ممکن است پیش از اجرای برنامه خروج، شرایط تصفیه موقعیت طبق قواعد بازار رخ دهد. استفاده از حد ضرر، این ریسک را حذف نمیکند. هیچ سطحی نیز بهتنهایی جای بررسی تناسب معامله با شرایط مالی فرد را نمیگیرد.
سوالات متداول
۱. حد ضرر در بازار اسپات هم لازم است؟
در بازار اسپات نیز داشتن برنامهای برای مواجهه با حرکت نامطلوب قیمت مفید است، اما شکل آن به هدف و افق زمانی فرد بستگی دارد. معاملهگر کوتاهمدت ممکن است سطح خروج مشخصی تعیین کند؛ نگهدارنده بلندمدت شاید قواعد بازبینی متفاوتی داشته باشد. در هر حالت، نبود اهرم به معنی نبود احتمال زیان نیست و سفارش ثبتشده هم اجرای دقیق را تضمین نمیکند.
۲. آیا حد ضرر همان قیمت فروش قطعی است؟
خیر. حد ضرر ممکن است فقط سطحی در برنامه شما باشد یا قیمت محرک یک سفارش شرطی. در استاپ مارکت، قیمت اجرا میتواند با محرک تفاوت داشته باشد؛ در استاپ لیمیت، ممکن است معامله انجام نشود. برای دانستن نتیجه محتمل، باید نوع سفارش، نقدشوندگی بازار و قواعد سامانهای را که استفاده میکنید بررسی کنید.
۳. اگر قیمت پس از فعالشدن حد ضرر برگردد، تعیین آن اشتباه بوده است؟
نه لزوماً. برگشت قیمت پس از خروج، بهتنهایی نشان نمیدهد تصمیم اولیه نادرست بوده است. بهتر است بررسی کنید سطح خروج با فرض معامله و نوسان معمول بازار سازگار بوده یا نه و سفارش چگونه اجرا شده است. ثبت چند معامله و مرور آنها اطلاعات مفیدتری از قضاوت درباره تنها یک نتیجه فراهم میکند.
۴. آیا میتوان حد ضرر را پس از ورود تغییر داد؟
از نظر برنامهریزی، ممکن است با تغییر شرایط بازار لازم باشد فرض اولیه را دوباره ارزیابی کنید؛ امکانات و قواعد ویرایش سفارش نیز به سامانه بستگی دارد. اما دورترکردن مداوم نقطه خروج فقط برای نپذیرفتن زیان، ریسک برنامهریزیشده را افزایش میدهد. دلیل هر تغییر و اثر آن بر زیان احتمالی باید پیش از اقدام روشن باشد.
جمعبندی
پاسخ عملی به پرسش «حد ضرر چیست» این است: نقطهای از پیش بررسیشده برای خروج، وقتی دلیل ماندن در معامله دیگر برقرار نیست. انتخاب آن باید هم با نمودار و هم با میزان ریسک قابلتحمل سنجیده شود، در حالی که اجرای دقیق سفارش تضمینشده نیست.
- نکات کلیدی: سطح خروج را پیش از معامله و با دلیل مشخص تعیین کنید.
- استاپ مارکت ریسک لغزش قیمت دارد؛ استاپ لیمیت ممکن است اجرا نشود.
- درصد تغییر قیمت دارایی را با درصد سرمایه در معرض زیان اشتباه نگیرید.
- کارمزد، نقدشوندگی و خطای ثبت سفارش میتوانند نتیجه واقعی را تغییر دهند.
اگر میخواهید این مفاهیم را روی دادههای بازار مرور کنید، میتوانید بازار معاملات بیتکوین را در ناربیت ببینید و پیش از هر تصمیم، شرایط و ریسکها را بدون عجله بررسی کنید.
این مطلب صرفاً آموزشی است و توصیه مالی یا سرمایهگذاری محسوب نمیشود. پیش از هر تصمیم، ریسکها را با شرایط مالی خود بسنجید.