ای تی اف بیت کوین، در کاربرد رایج، محصولی قابلمعامله در بورس است که به سرمایهگذار امکان میدهد از طریق خرید سهم محصول، در معرض تغییرات ارزش بیتکوین قرار بگیرد؛ بدون اینکه خودش کلید خصوصی نگهداری کند. اما داشتن سهم صندوق با مالکیت مستقیم BTC یکسان نیست و ارزش سهم نیز میتواند به دلایلی فراتر از حرکت قیمت بیتکوین تغییر کند.
برای شناخت این تفاوت، باید بدانید صندوق چه داراییای نگه میدارد، سهام آن چگونه ایجاد و معامله میشود و دادههای ورود و خروج سرمایه چه محدودیتهایی دارند. در این راهنما، صندوقهای اسپات و آتی، دلیل اهمیت تأیید محصولات اسپات در آمریکا، ریسکها و مسئله دسترسی کاربران ایرانی را ساده و بدون پیشبینی قیمت بررسی میکنیم.
ETF چیست؟ (تعریف ساده صندوق قابل معامله)
صندوق قابل معامله در بورس (Exchange-Traded Fund یا ETF) محصولی است که سهم آن مانند یک ورقه بهادار، در ساعات فعالیت بورس مربوط خرید و فروش میشود. ارزش آن به داراییها یا راهبردی که دنبال میکند وابسته است. برای مثال، صندوقی که دارایی پایهاش طلاست، راهی برای مواجهه با تغییرات ارزش طلا فراهم میکند، اما سهم آن همان قطعه طلای فیزیکی در دست شما نیست.
تفاوت اصلی با نگهداری مستقیم دارایی در نوع مالکیت و مسئولیتهاست. خریدار سهم، با صندوق و ساختار نگهداری آن سروکار دارد؛ کسی که خود بیتکوین نگه میدارد، باید درباره امنیت حساب یا کیف پولش تصمیم بگیرد. اگر هنوز سازوکار دارایی پایه را نمیشناسید، مقاله بیتکوین چیست نقطه شروع مناسبی برای یادگیری است.
در گفتوگوی روزمره، به محصولات بورسی اسپات بیتکوین «ETF» میگویند؛ بااینحال، طبقهبندی حقوقی همه آنها لزوماً صندوق سرمایهگذاری متعارف نیست. نهاد ناظر آمریکا در متن تأیید خود از عبارت «محصولات قابلمعامله در بورس» یا ETP استفاده کرده است. هنگام بررسی یک محصول مشخص، ساختار حقوقی و اسناد همان محصول از نام رایج آن مهمتر است.
صندوق قابل معامله یکی از شکلهای حضور در بازار مالی است، نه معیاری برای کمریسکبودن دارایی پایه. برای شناخت تفاوت ابزارهای بورسی با بازار دارایی دیجیتال و گزینههای دیگر، راهنمای انواع بازارهای مالی را ببینید.
ETF بیت کوین چطور کار میکند؟
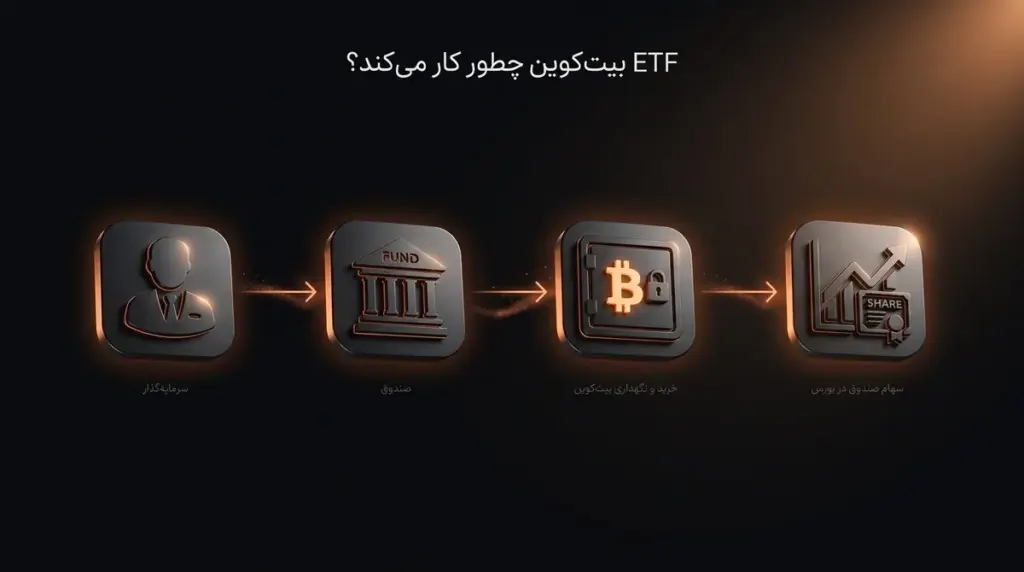
در نوع اسپات، محصول در چارچوب اسناد خود بیتکوین نگهداری میکند و سهم آن در بورس معامله میشود. سرمایهگذار عادی معمولاً سهم را از مسیر کارگزاری واجد شرایط معامله میکند، نه اینکه به صندوق بیتکوین بفرستد یا از آن BTC تحویل بگیرد. برای نمونه، اگر فردی چند سهم بخرد، موجودی کیف پول بیتکوین شخصی او به همان مقدار افزایش پیدا نمیکند.
ایجاد و بازخرید سهم با مشارکتکنندگان مجاز (Authorized Participants) و دیگر طرفهای تعیینشده در ساختار محصول انجام میشود. این فرایند میتواند به نزدیکماندن ارزش معاملاتی سهم به ارزش داراییهای پشت آن کمک کند. بااینحال، نزدیکبودن، برابری لحظهبهلحظه نیست؛ عرضه و تقاضای سهم، ساعات معامله و هزینهها میتوانند فاصله ایجاد کنند.
متولی نگهداری (Custodian) مسئول نگهداری دارایی طبق قراردادها و اسناد محصول است. این نقش، نیاز سرمایهگذار به محافظت از عبارت بازیابی کیف پول شخصی را حذف میکند، اما ریسک تازهای به نام وابستگی به متولی و دیگر طرفهای ساختار محصول به وجود میآورد. پیش از مقایسه دو صندوق، باید اسناد آنها و شیوه نگهداری دارایی را جداگانه خواند.
ETF اسپات در برابر ETF آتی
«اسپات» یا نقدی (Spot) در این بحث به محصولی اشاره دارد که مواجهه آن با بیتکوین از راه نگهداری دارایی پایه شکل میگیرد. در مقابل، صندوق مبتنی بر قرارداد آتی (Futures) از قراردادهایی استفاده میکند که ارزش آنها به قیمت بیتکوین در زمانهای تعیینشده وابسته است. بنابراین هر دو به بیتکوین مربوطاند، اما دارایی و هزینههای درون ساختارشان یکسان نیست.
| معیار | محصول اسپات بیتکوین | صندوق مبتنی بر قرارداد آتی |
|---|---|---|
| مبنای مواجهه | نگهداری بیتکوین طبق اسناد محصول | نگهداری قراردادهای آتی و داراییهای مرتبط با راهبرد صندوق |
| عامل مهم در اختلاف عملکرد | هزینهها و فاصله احتمالی نرخ سهم از ارزش دارایی | هزینهها و ویژگیهای قراردادها، از جمله جایگزینی قرارداد سررسیدشونده |
| دریافت BTC توسط سهامدار عادی | خیر؛ مالک سهم محصول است. | خیر؛ مالک سهم صندوق است. |
در صندوق آتی، جایگزینکردن قرارداد نزدیک به سررسید با قراردادی دیگر میتواند بر نتیجه اثر بگذارد؛ به این فرایند معمولاً «تمدید موقعیت» یا رولکردن (Rolling) میگویند. برای مثال، اگر هزینه ورود به قرارداد بعدی با خروج از قرارداد قبلی متفاوت باشد، بازده صندوق ممکن است با تغییر قیمت نقدی بیتکوین فاصله بگیرد. نوع راهبرد هر صندوق را باید در اسناد خودش بررسی کرد.
چرا تأیید ETF بیت کوین مهم بود؟
کمیسیون بورس و اوراق بهادار آمریکا (Securities and Exchange Commission یا SEC) در ژانویه ۲۰۲۴ با فهرستشدن و معامله سهام شماری از محصولات قابلمعامله اسپات بیتکوین موافقت کرد. اهمیت این تصمیم در فراهمشدن مسیر بورسی برای مواجهه با بیتکوین در بازار آمریکا بود؛ مسیری که با نگهداری مستقیم رمزارز تفاوت دارد. بیانیه رسمی SEC درباره تأیید محصولات اسپات بیتکوین تأکید میکند که این تصمیم به معنای تأیید یا توصیه سرمایهگذاری در خود بیتکوین نیست.
برای برخی سرمایهگذاران نهادی، مانند مدیران دارایی، ساختار بورسی میتواند بررسی، نگهداری و گزارشدهی موقعیت را در چارچوبهای آشناتر ممکن کند. نامهایی مانند بلکراک (BlackRock) نیز توجه عمومی را به این بازار بیشتر کردند. بااینحال، وجود یک مدیر دارایی شناختهشده، ریسک بیتکوین را حذف نمیکند و به معنی ورود همه نهادهای مالی به آن نیست.
این تأیید همچنین بحث درباره کیفیت دادهها، نگهداری دارایی و ارتباط بازار سنتی با بیتکوین را پررنگتر کرد. اهمیت خبری یک رویداد را نباید با اثر قطعی آن بر قیمت یکی گرفت. واکنش بازار میتواند تحت تأثیر انتظارات قبلی، شرایط نقدینگی و رویدادهای همزمان باشد؛ از خودِ تأیید نمیتوان مسیر آینده قیمت را نتیجه گرفت.
جریان ورودی و خروجی ETF چه چیزی درباره بازار میگوید؟
در گزارشهای این حوزه، «جریان ورودی» و «جریان خروجی» معمولاً به برآورد تغییر خالص سرمایه یا دارایی مرتبط با ایجاد و بازخرید سهام محصولات اشاره دارند؛ البته تعریف و روش محاسبه به منبع داده وابسته است. وقتی از ای تی اف بیت کوین صحبت میشود، این ارقام میتوانند نشانهای از تغییر تقاضا برای مواجهه بورسی با بیتکوین باشند، نه گزارشی کامل از تمام تقاضای بازار.
برای مثال، ممکن است همزمان یک محصول ورود خالص و محصول دیگری خروج خالص ثبت کند. نگاهکردن فقط به محصولی که عدد بزرگتری دارد، تصویر ناقصی میدهد. همچنین باید روشن باشد گزارش موردنظر جریان خالص کل محصولات را نشان میدهد یا گردش معاملات سهام آنها را؛ حجم معاملات بالا الزاماً به معنی ورود خالص سرمایه نیست.
تغییر ارزش دارایی صندوق نیز همیشه به معنای ورود پول تازه نیست. اگر ارزش بیتکوین تغییر کند، ارزش دارایی نگهداریشده ممکن است تغییر کند، حتی بدون آنکه همان میزان سهم تازه ایجاد شده باشد. هنگام خواندن دادهها، تاریخ گزارش، واحد پول، پوشش محصولات و تعریف «جریان» را بررسی کنید.
نکته دیگر، فاصله زمانی دادههاست. گزارشی که پس از پایان جلسه معاملاتی منتشر میشود، لزوماً توضیحدهنده تمام حرکت همان روز بازار جهانی بیتکوین نیست. یک عدد مثبت یا منفی بهتنهایی سیگنال معامله یا پیشبینی قیمت محسوب نمیشود؛ تفسیر آن به زمینه، استمرار داده و سایر عوامل بازار نیاز دارد.
جریان صندوقها را با جابهجایی بیتکوین میان صرافیهای رمزارزی اشتباه نگیرید. «ورود و خروج صرافیها» دادهای متفاوت درباره انتقال دارایی به آدرسهای منتسب به صرافیها و خروج از آنهاست؛ برای آشنایی با مرز این مفهوم، مقاله جریان ورود و خروج صرافیها را بخوانید.
ETF یا خرید مستقیم بیت کوین؟
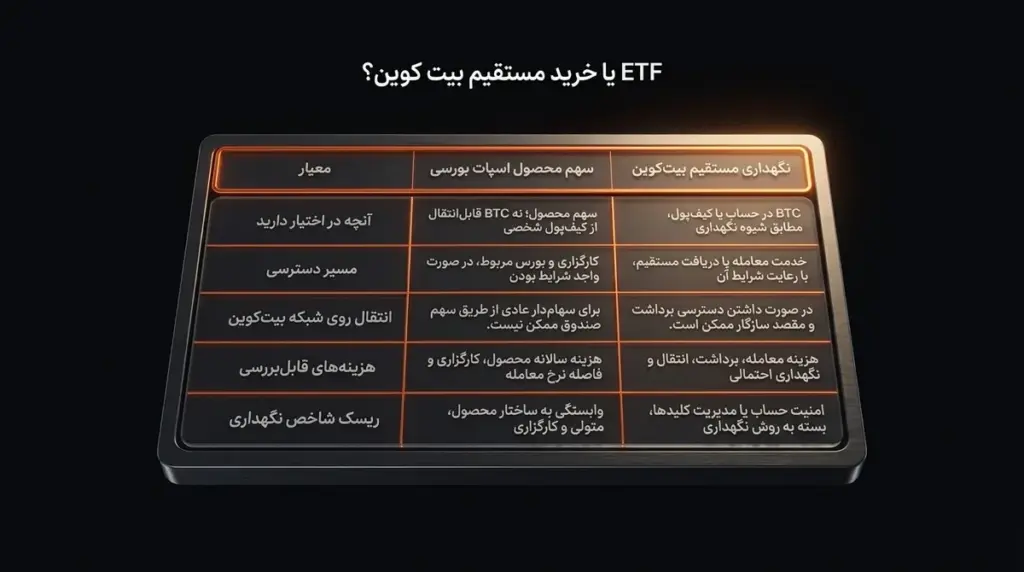
پرسش اصلی این نیست که کدام روش همیشه بهتر است؛ پرسش این است که چه چیزی را میخواهید مالک شوید. سهم محصول بورسی، امکان مواجهه با تغییرات ارزش بیتکوین را از طریق همان محصول میدهد. نگهداری مستقیم BTC، بسته به محل نگهداری، میتواند امکان انتقال آن روی شبکه بیتکوین را فراهم کند و مسئولیت متفاوتی به همراه داشته باشد.
| معیار | سهم محصول اسپات بورسی | نگهداری مستقیم بیتکوین |
|---|---|---|
| آنچه در اختیار دارید | سهم محصول؛ نه BTC قابلانتقال از کیف پول شخصی | BTC در حساب یا کیف پول، مطابق شیوه نگهداری |
| مسیر دسترسی | کارگزاری و بورس مربوط، در صورت واجد شرایط بودن | خدمت معامله یا دریافت مستقیم، با رعایت شرایط آن |
| انتقال روی شبکه بیتکوین | برای سهامدار عادی از طریق سهم صندوق ممکن نیست. | در صورت داشتن دسترسی برداشت و مقصد سازگار ممکن است. |
| هزینههای قابلبررسی | هزینه سالانه محصول، کارگزاری و فاصله نرخ معامله | هزینه معامله، برداشت، انتقال و نگهداری احتمالی |
| ریسک شاخص نگهداری | وابستگی به ساختار محصول، متولی و کارگزاری | امنیت حساب یا مدیریت کلیدها، بسته به روش نگهداری |
در هر دو روش، افت ارزش بیتکوین میتواند موجب زیان شود. صندوق، مسئولیت نگهداری کلید خصوصی را از دوش سهامدار عادی برمیدارد، اما هزینه و ریسک ساختار مالی را اضافه میکند. نگهداری مستقیم نیز همیشه به معنای کنترل شخصی کلیدها نیست؛ اگر دارایی در حساب یک خدمت باشد، به عملکرد آن خدمت وابسته خواهید بود.
هنگام مقایسه هزینهها، تنها به یک رقم نگاه نکنید. هزینه سالانه محصول میتواند بهتدریج بر نتیجه نگهداری سهم اثر بگذارد؛ برای BTC مستقیم نیز هزینه معامله و انتقال به شیوه استفاده شما بستگی دارد. بدون دانستن محصول، بازار و مسیر واقعی معامله، نمیتوان برای همه کاربران گزینه کمهزینهتر تعیین کرد.
سهم بیتکوین در کل داراییهای فرد پرسشی جدا از انتخاب روش نگهداری است. اگر این موضوع برایتان مطرح است، راهنمای چیدمان سبد ارز دیجیتال را بخوانید؛ این مقاله درصد یا ترکیب مشخصی پیشنهاد نمیکند.
آیا کاربران ایرانی به ETF دسترسی دارند؟
دسترسی به محصولات بورسی خارجی را نباید پیشفرض گرفت. معامله یک محصول فهرستشده در آمریکا معمولاً به کارگزاریای نیاز دارد که شخص را طبق مقررات و شرایط خود بپذیرد. محل اقامت، الزامات احراز هویت، محدودیتهای تحریمی و مقررات مرتبط میتوانند بر امکان افتتاح حساب یا ادامه استفاده اثر بگذارند.
صرف دیدن نماد یک صندوق در وبسایت بورسی به معنای امکان معامله آن برای کاربر ساکن ایران نیست. شرایط دسترسی، مالیات و انتقال وجه نیز بسته به وضعیت حقوقی فرد و خدمت موردنظر متفاوتاند. اگر این مسیر را بررسی میکنید، از منابع رسمی کارگزاری و مشاوره حقوقی یا مالیاتی متناسب با وضعیت خود کمک بگیرید؛ ارائه اطلاعات نادرست یا دورزدن شرایط خدمت راهحل مناسبی نیست.
دسترسی به خود بیتکوین و دسترسی به سهم یک محصول بورسی نیز دو موضوع جداگانهاند. امکان معامله BTC در یک خدمت داخلی، امکان خرید سهم ETF خارجی را ایجاد نمیکند. پیش از مقایسه این دو مسیر، نخست روشن کنید کدامیک واقعاً و بهصورت قانونی برای شما در دسترس است.
ریسکهای صندوقهای بیتکوین
نخستین ریسک، نوسان دارایی پایه است. سهم محصول اسپات میتواند با افت ارزش بیتکوین کاهش یابد و داشتن ساختار بورسی برای آن حداقل ارزش یا بازده تضمینشده ایجاد نمیکند. توجه سرمایهگذاران نهادی نیز سپری در برابر زیان نیست.
ریسک دوم به خود محصول مربوط میشود: هزینههای مستمر، فاصله احتمالی ارزش سهم از ارزش دارایی پشت آن، شرایط بازار بورس و وابستگی به متولی نگهداری. محصول مبتنی بر قرارداد آتی نیز ممکن است بهدلیل ویژگی قراردادها، عملکرد متفاوتی با قیمت نقدی بیتکوین داشته باشد. این ریسکها باید برای هر محصول از روی اسناد خودش بررسی شوند.
برای کاربر ایرانی، ریسک دسترسی و مقررات هم مهم است. محدودیت یک کارگزاری، تغییر شرایط خدمت یا دشواری دریافت وجه میتواند حتی زمانی که ارزش سهم تغییر چندانی نکرده، استفاده از دارایی را مختل کند. همچنین اگر هزینهها و تعهدات شما ریالی است، تغییر نرخ تبدیل ارز بر نتیجه نهاییِ قابلاستفاده برایتان اثر دارد.
سوالات متداول درباره ای تی اف بیت کوین
۱. آیا با داشتن سهم ETF اسپات، مالک بیتکوین در کیف پول خود هستم؟
خیر. شما سهم یک محصول بورسی را در اختیار دارید که طبق ساختارش بیتکوین نگهداری میکند؛ BTC به کیف پول شخصی شما واریز نمیشود. بنابراین سهامدار عادی نمیتواند صرفاً با داشتن سهم، از کیف پول خود بیتکوین به مقصد دیگری ارسال کند. حقوق دقیق شما را اسناد همان محصول و مقررات بازار مربوط تعیین میکنند.
۲. آیا ورود سرمایه به صندوقها افزایش ارزش بیتکوین را تضمین میکند؟
خیر. ورود خالص میتواند نشانهای از تقاضا برای مواجهه بورسی با بیتکوین باشد، اما تمام عرضه و تقاضای بازار را نشان نمیدهد. ممکن است سرمایهگذاران دیگر همزمان دارایی خود را بفروشند یا بازار پیشتر به یک خبر واکنش نشان داده باشد. برای خواندن داده، تعریف جریان، بازه گزارش و زمینه بازار را کنار هم بررسی کنید.
۳. ETF اسپات چه تفاوتی با صندوق آتی بیتکوین دارد؟
محصول اسپات برای مواجهه با بیتکوین، طبق ساختار خود دارایی پایه را نگهداری میکند. صندوق آتی از قراردادهای آتی استفاده میکند و جایگزینی قراردادها هنگام نزدیکشدن به سررسید میتواند بر عملکرد آن اثر بگذارد. هیچکدام به معنی دریافت BTC در کیف پول سهامدار عادی نیستند؛ هزینهها و اسناد محصول مشخص را باید جداگانه خواند.
۴. آیا تأیید SEC به معنی امنبودن سرمایهگذاری در بیتکوین است؟
خیر. تصمیم SEC درباره امکان فهرستشدن و معامله محصولات مشخص در بورس آمریکا بود، نه تأیید ارزش سرمایهگذاری بیتکوین یا تضمین عملکرد آن. نوسان دارایی پایه و ریسکهای محصول همچنان وجود دارند. اگر قصد بررسی محصولی مشخص را دارید، اسناد افشای ریسک آن و شرایط دسترسی خود را نیز بخوانید.
جمعبندی
ای تی اف بیت کوین راهی برای مواجهه بورسی با تغییرات ارزش BTC است، نه معادل نگهداری مستقیم آن در کیف پول. شناخت دارایی پشت محصول، معنای جریان سرمایه، هزینهها و امکان دسترسی قانونی، پیشنیاز مقایسه آگاهانه این دو مسیر است.
- نکات کلیدی: سهم محصول اسپات، بیتکوین قابلانتقال در کیف پول سهامدار عادی نیست.
- محصولات اسپات و صندوقهای آتی ساختار و عوامل مؤثر بر عملکرد متفاوتی دارند.
- جریان ورودی یا خروجی صندوق، بهتنهایی مسیر آینده بازار را مشخص نمیکند.
- برای کاربر ایرانی، دسترسی قانونی و شرایط کارگزاری بخشی از ارزیابی ریسک است.
اگر پس از بررسی این تفاوتها تصمیم گرفتید مسیر نگهداری مستقیم BTC را هم ارزیابی کنید، میتوانید صفحه خرید بیتکوین را در ناربیت ببینید و بدون عجله تصمیم بگیرید.
این مطلب صرفاً آموزشی است و توصیه مالی یا سرمایهگذاری محسوب نمیشود. پیش از هر تصمیم، ریسکها را با شرایط مالی خود بسنجید.