صندوق اضطراری مبلغی پول است که فقط برای هزینههای پیشبینینشده مثل بیکاری، بیماری یا خرابی ناگهانی وسایل ضروری کنار گذاشته میشود و باید هر زمان سریع در دسترس باشد. معمولاً توصیه میشود این ذخیره معادل سه تا شش ماه هزینههای ضروری زندگی باشد و پیش از هر سرمایهگذاری پرنوسان، از جمله ارز دیجیتال، ساخته شود.
اگر هدف شما حفظ ارزش زحمتهایتان است و نه قمار با آن، این مقاله نقطه شروع مناسبی است. در ادامه، ساده و شفاف بررسی میکنیم که مبلغ مناسب را چطور حساب کنید، این پول را در شرایط تورمی ایران کجا نگه دارید، آن را قدمبهقدم بسازید و از چه اشتباههایی دوری کنید.
صندوق اضطراری چیست؟
به زبان ساده، صندوق اضطراری (Emergency Fund) یک ذخیره احتیاطی جداگانه است که فقط یک وظیفه دارد: محافظت از شما در روزهای سخت. این پول قرار نیست رشد کند یا سود بسازد. قرار است وقتی اتفاقی غیرمنتظره رخ میدهد، مجبور نشوید قرض بگیرید یا داراییهایتان را با ضرر بفروشید.
فرض کنید پرداخت حقوق شما دو ماه عقب بیفتد یا یکی از اعضای خانواده به درمان فوری نیاز داشته باشد. کسی که پسانداز اضطراری دارد، در این شرایط فرصت فکر کردن دارد. کسی که ندارد، معمولاً زیر فشار و با عجله تصمیم میگیرد.
سه ویژگی یک ذخیره احتیاطی درست
- نقدشوندگی بالا: نقدشوندگی (Liquidity) یعنی بتوانید دارایی را سریع و بدون ضرر قابلتوجه به پول نقد تبدیل کنید. پول اضطراری باید ظرف چند ساعت تا حداکثر چند روز در دسترس باشد.
- ثبات نسبی ارزش: ارزش این پول نباید در یک هفته دهها درصد بالا و پایین برود.
- جدا بودن از خرج روزمره: اگر این پول کنار پول جاری باشد، کمکم و بیآنکه متوجه شوید خرج میشود.
پسانداز اضطراری با پسانداز برای هدفهایی مثل سفر یا خرید خودرو فرق دارد و با سرمایهگذاری هم یکی نیست. اگر میخواهید مرز این مفاهیم را دقیقتر بشناسید، مقاله تفاوت پسانداز و سرمایهگذاری را بخوانید.
چرا قبل از سرمایهگذاری به صندوق اضطراری نیاز داریم؟
هر سرمایهگذاری، از سهام و طلا تا ارز دیجیتال، با ریسک همراه است. یعنی ممکن است ارزش دارایی شما برای مدتی کمتر از مبلغ خرید شود. اگر هنوز با مفاهیم پایه آشنا نیستید، پیشنهاد میکنیم ابتدا مطلب سرمایهگذاری چیست را مرور کنید. اما چرا ترتیب این دو قدم اینقدر مهم است؟
جلوگیری از فروش اجباری در بدترین زمان
قیمتها در بازار کریپتو ممکن است در چند هفته افت قابلتوجهی داشته باشند. اگر درست در همین دوره به پول نیاز پیدا کنید و ذخیرهای نداشته باشید، مجبور میشوید دارایی را با ضرر بفروشید. در این حالت، زیان کاغذی به زیان واقعی تبدیل میشود؛ زیانی که شاید با صبر کردن جبرانشدنی بود.
تصمیم آرام، نه هیجانی
وقتی میدانید هزینههای ضروری چند ماه آینده تأمین است، نوسان بازار را آرامتر دنبال میکنید. اصل سرمایهگذاری با پول مازاد هم همین است: فقط پولی وارد بازار پرریسک شود که از دست رفتن بخشی از آن، زندگی روزمره شما را مختل نکند.
دوری از بدهیهای پرهزینه
بدون پشتوانه، هر اتفاق کوچک میتواند به وام، خرید قسطی یا قرض از اطرافیان ختم شود. این بدهیها هم هزینه مالی دارند و هم فشار روانی.
نکته: یک قاعده ساده را به خاطر بسپارید: پولی که ممکن است در شش ماه آینده لازمش داشته باشید، جای سرمایهگذاری پرنوسان نیست.
صندوق اضطراری چقدر باید باشد؟
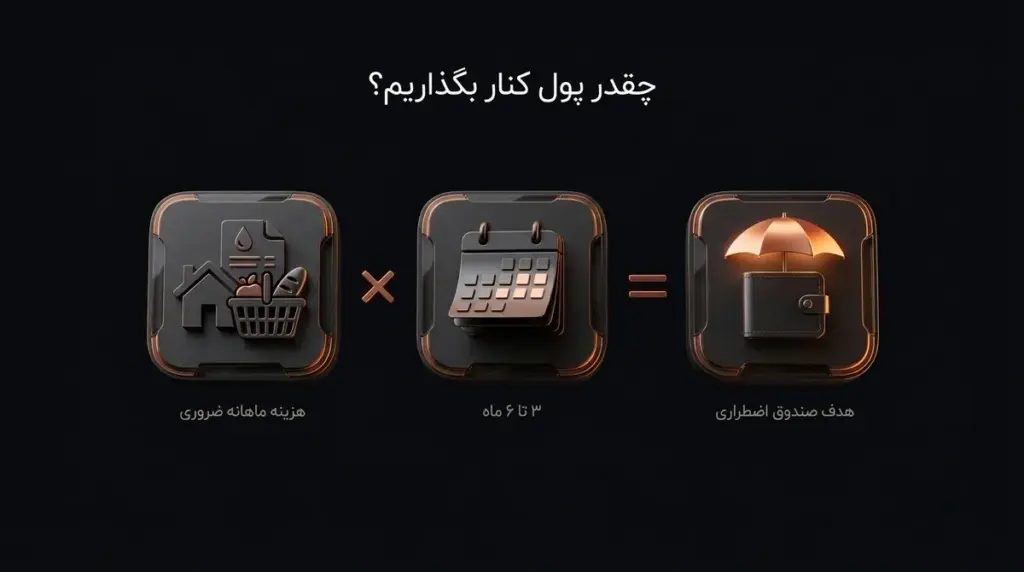
قاعده رایج در مدیریت مالی شخصی این است که مبلغ این صندوق معادل سه تا شش ماه هزینههای ضروری باشد. دقت کنید که معیار، هزینههای ضروری است، نه کل درآمد یا کل خرج ماهانه.
هزینههای ضروری را درست حساب کنید
هزینه ضروری یعنی خرجی که حتی در سختترین ماه هم نمیتوانید حذفش کنید:
- اجاره یا قسط مسکن
- خوراک و اقلام اساسی خانه
- قبوض آب، برق، گاز، اینترنت و تلفن
- رفتوآمد
- دارو، درمان و بیمه
- قسط وامهای جاری
هزینههایی مثل سفر، رستوران یا خرید غیرضروری را در این محاسبه وارد نکنید.
چند ماه برای شما مناسب است؟
| وضعیت شما | پیشنهاد عمومی |
|---|---|
| حقوق ثابت، شغل نسبتاً پایدار و بدون فرد تحت تکفل | ۳ ماه |
| متأهل، دارای فرزند یا تنها نانآور خانواده | ۶ ماه |
| فریلنسر، صاحب کسبوکار شخصی یا دارای درآمد نامنظم | ۶ تا ۱۲ ماه |
| شغل در صنعت ناپایدار یا هزینه درمانی مداوم در خانواده | ۹ تا ۱۲ ماه |
یک مثال ساده
فرض کنید هزینههای ضروری ماهانه شما ۲۰ میلیون تومان است (عددی فرضی و فقط برای مثال). اگر شش ماه را هدف بگذارید، صندوق شما باید حدود ۱۲۰ میلیون تومان باشد. اگر این عدد بزرگ به نظر میرسد، نگران نباشید؛ قرار نیست یکشبه جمع شود.
تورم را فراموش نکنید
در اقتصادی با تورم بالا، مبلغی که امروز شش ماه هزینه شما را پوشش میدهد، سال بعد شاید فقط برای چهار ماه کافی باشد. پس این عدد ثابت نیست و باید هر سه تا شش ماه یک بار با هزینههای جدیدتان بهروز شود.
صندوق اضطراری را کجا نگه داریم؟
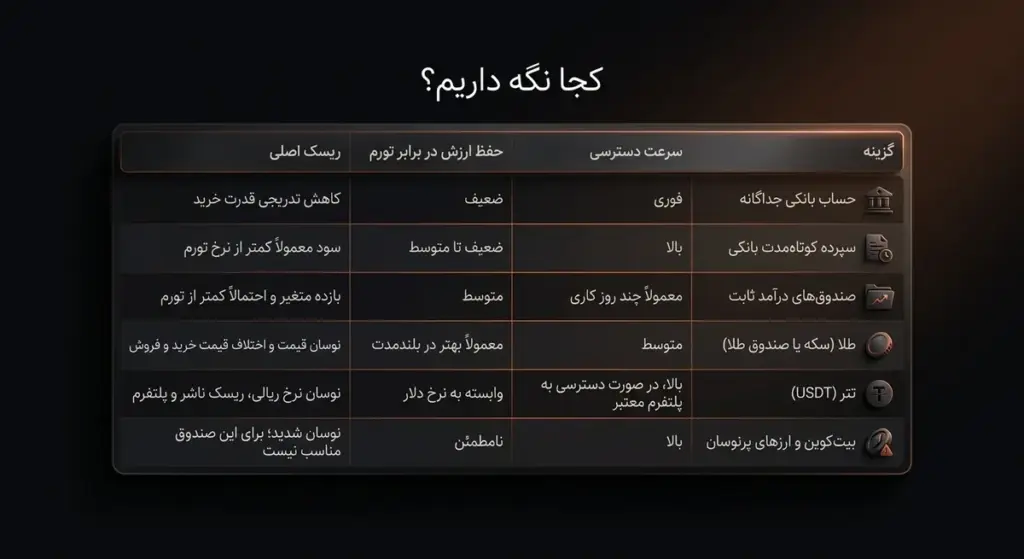
این بخش برای کاربر ایرانی از همه مهمتر است. از یک طرف، پول اضطراری باید نقدشونده و کمنوسان باشد. از طرف دیگر، نگه داشتن همه آن در حساب ریالی یعنی پذیرفتن کاهش تدریجی قدرت خرید. راهحل منطقی معمولاً لایهبندی است، نه انتخاب فقط یک گزینه.
مقایسه گزینههای رایج
| گزینه | سرعت دسترسی | حفظ ارزش در برابر تورم | ریسک اصلی |
|---|---|---|---|
| حساب بانکی جداگانه | فوری | ضعیف | کاهش تدریجی قدرت خرید |
| سپرده کوتاهمدت بانکی | بالا | ضعیف تا متوسط | سود معمولاً کمتر از نرخ تورم |
| صندوقهای درآمد ثابت | معمولاً چند روز کاری | متوسط | بازده متغیر و احتمالاً کمتر از تورم |
| طلا (سکه یا صندوق طلا) | متوسط | معمولاً بهتر در بلندمدت | نوسان قیمت و اختلاف قیمت خرید و فروش |
| تتر (USDT) | بالا، در صورت دسترسی به پلتفرم معتبر | وابسته به نرخ دلار | نوسان نرخ ریالی، ریسک ناشر و پلتفرم |
| بیت کوین و ارزهای پرنوسان | بالا | نامطمئن | نوسان شدید؛ برای این صندوق مناسب نیست |
یک نمونه چیدمان لایهای (مثال آموزشی، نه توصیه مالی)
- لایه دسترسی فوری: حدود یک ماه هزینه در یک حساب بانکی جدا، برای اتفاقهایی که همان روز به پول نیاز دارند.
- لایه کمریسک: یک تا دو ماه هزینه در گزینهای با نقدشوندگی بالا و نوسان کم، مثل صندوقهای درآمد ثابت.
- لایه حفظ ارزش: باقی مبلغ در داراییای که در برابر کاهش ارزش ریال مقاومتر است، مثل طلا یا تتر، با پذیرش اینکه این لایه نوسان دارد.
سهم هر لایه به ثبات درآمد، میزان تحمل نوسان و شرایط خانوادگی شما بستگی دارد.
اگر بخشی از صندوق را به تتر تبدیل میکنید
تتر (Tether) با نماد USDT یک استیبلکوین (Stablecoin) است؛ یعنی رمزارزی که طراحی شده تا ارزشش نزدیک به یک دلار آمریکا بماند. بسیاری از ایرانیها از آن بهعنوان «دلار دیجیتال» استفاده میکنند، اما پیش از استفاده باید ریسکهایش را بشناسید:
- قیمت ریالی تتر تقریباً همراه با نرخ دلار بازار آزاد حرکت میکند. اگر دلار افت کند، ارزش ریالی صندوق شما هم کم میشود.
- تتر را یک شرکت خصوصی منتشر میکند و ثبات آن به ذخایر و اعتبار ناشر وابسته است. ناشر همچنین میتواند برخی آدرسها را مسدود کند.
- به دلیل تحریمها، دسترسی کاربران ایرانی به برخی پلتفرمهای بینالمللی ممکن است محدود یا قطع شود. به همین دلیل، استفاده از پلتفرمهای شفاف و قانونمند و انجام کامل احراز هویت منطقیتر از تکیه بر مسیرهای نامطمئن است.
- انتخاب اشتباه شبکه هنگام انتقال، مثلاً ارسال روی شبکهای غیر از TRC20 به آدرسی که فقط TRC20 را پشتیبانی میکند، ممکن است به از دست رفتن دارایی منجر شود.
هشدار: بیت کوین و سایر ارزهای پرنوسان جای صندوق اضطراری نیستند. ممکن است درست در روزی که به پول نیاز دارید، ارزششان بهطور قابلتوجهی کمتر از زمان خرید باشد.
قدمبهقدم ساخت صندوق اضطراری
ساختن این صندوق بیشتر به نظم نیاز دارد تا درآمد زیاد. این مراحل را به ترتیب دنبال کنید:
- هزینهها را واقعی حساب کنید: پیامکها یا صورتحساب بانکی سه ماه اخیر را مرور کنید و میانگین هزینههای ضروری را به دست آورید.
- هدف نهایی را مشخص کنید: تعداد ماههای موردنظر را در هزینه ضروری ماهانه ضرب کنید.
- با یک هدف کوچک شروع کنید: رسیدن به اندازه یک ماه هزینه، اولین نقطه عطف است و حس پیشرفت به شما میدهد.
- حساب جداگانه بسازید: یک حساب بانکی مخصوص این پول باز کنید و کارت آن را همراه خود نداشته باشید.
- اول به خودتان پرداخت کنید: همان روز واریز حقوق، درصد ثابتی از درآمد را به این حساب منتقل کنید. اگر بانک شما امکان انتقال خودکار یا دستور پرداخت دارد، از آن استفاده کنید.
- درآمدهای غیرمنتظره را هدایت کنید: بخشی از عیدی، پاداش یا درآمد اضافه را مستقیم به صندوق بفرستید.
- مبلغ را بهروز کنید: هر سه تا شش ماه، هدف را با هزینههای جدید و اثر تورم تطبیق دهید.
- بعد از هر برداشت، دوباره آن را پر کنید: تا رسیدن به مبلغ قبلی، پر کردن صندوق را در اولویت بگذارید.
بودجهبندی به شما کمک میکند بدانید چه سهمی از درآمد را به پسانداز بدهید. یکی از روشهای ساده و رایج، قانون ۵۰/۳۰/۲۰ است که درآمد را به سه بخش نیازها، خواستهها و پسانداز تقسیم میکند؛ این روش را در مقالهای جداگانه بررسی کردهایم.
لازم نیست تا کامل شدن صندوق از هر نوع سرمایهگذاری دور بمانید. پس از رسیدن به هدف اولیه، میتوانید همزمان مبالغ کوچکی را برای یادگیری کنار بگذارید. ایدههای این مسیر را در مقاله سرمایهگذاری با پول کم ببینید.
اشتباهات رایج
حتی با داشتن پسانداز اضطراری، چند اشتباه ساده میتواند کارکرد آن را از بین ببرد.
نگه داشتن پول اضطراری در دارایی پرنوسان
خرید بیت کوین یا آلتکوین با پولی که برای روز مبادا کنار گذاشته شده، این پول را به یک سرمایهگذاری پرریسک تبدیل میکند. ممکن است درست هنگام نیاز، ارزش آن کمتر از مبلغ اولیه باشد.
خرج کردن برای «فرصتهای بازار»
ریزش بازار ارز دیجیتال اضطرار نیست. برداشت از ذخیره احتیاطی برای خرید در کف قیمت، دقیقاً همان تصمیم هیجانی است که این صندوق قرار بود جلویش را بگیرد.
بیتوجهی به تورم
اگر کل مبلغ را بهصورت ریالی نگه دارید و آن را بهروز نکنید، صندوق بیسروصدا کوچک میشود. ممکن است روی کاغذ همان عدد را داشته باشید، اما قدرت خریدش خیلی کمتر شده باشد.
قفل کردن پول در دارایی کمنقدشونده
ملک، سپرده بلندمدت با جریمه برداشت یا قرض دادن به دیگران شاید ارزش پول را حفظ کنند، اما وقتی همین امروز به پول نیاز دارید، کمکی نمیکنند.
قاطی کردن با حساب روزمره
وقتی پول اضطراری کنار حقوق ماهانه باشد، مرز بین «لازم دارم» و «دلم میخواهد» کمرنگ میشود و صندوق کمکم آب میرود.
بزرگ کردن بیش از اندازه صندوق
نگه داشتن هزینه چند سال زندگی در گزینههای کمبازده هم بیهزینه نیست. وقتی صندوق به هدفش رسید، پول اضافه را میتوان با برنامه و آگاهی وارد مسیر سرمایهگذاری کرد.
سوالات متداول درباره صندوق اضطراری
۱. آیا میتوانم کل صندوق اضطراری را به تتر تبدیل کنم؟
از نظر فنی ممکن است، اما معمولاً منطقیتر است همه آن را در یک دارایی نگه ندارید. قیمت ریالی تتر با نرخ دلار نوسان دارد و دسترسی به آن به پلتفرم و شرایط شبکه وابسته است. اگر دستکم یک ماه هزینه را بهصورت ریالی در حساب بانکی نگه دارید، در فوریترین شرایط بدون معطلی و بدون فروش اجباری به پول دسترسی دارید.
۲. اول بدهیها را تسویه کنم یا صندوق بسازم؟
بسیاری از متخصصان مالی پیشنهاد میکنند ابتدا یک صندوق کوچک، مثلاً به اندازه یک ماه هزینه، بسازید تا برای هر اتفاق کوچک دوباره قرض نگیرید. سپس روی تسویه بدهیهای پرهزینه تمرکز کنید و بعد از آن، صندوق را به مبلغ کامل برسانید. ترتیب دقیق به نرخ سود بدهی و ثبات درآمد شما بستگی دارد.
۳. تا صندوق کامل نشده، نباید سرمایهگذاری کنم؟
قانون سخت و ثابتی در این باره وجود ندارد. منطق اصلی این است که پولی که برای هزینههای ضروری نزدیک لازم دارید، وارد بازار پرنوسان نشود. بعد از رسیدن به هدف اولیه، میتوانید همزمان با تکمیل صندوق، مبالغ کوچکی را که از دست رفتنشان به زندگیتان آسیب نمیزند، برای یادگیری سرمایهگذاری کنار بگذارید.
۴. چه اتفاقی واقعاً اضطراری حساب میشود؟
اتفاقی که هم پیشبینینشده باشد، هم ضروری و هم فوری؛ مثل از دست دادن شغل، هزینه درمان، تعمیر ضروری خانه یا خرابی خودرویی که با آن کار میکنید. سفر، خرید گوشی جدید، تخفیف فروشگاهها یا ریزش بازار ارز دیجیتال اضطرار نیستند. برای هزینههای قابل پیشبینی مثل اجاره سالانه یا شهریه، بهتر است پسانداز هدفمند جداگانه داشته باشید.
جمعبندی
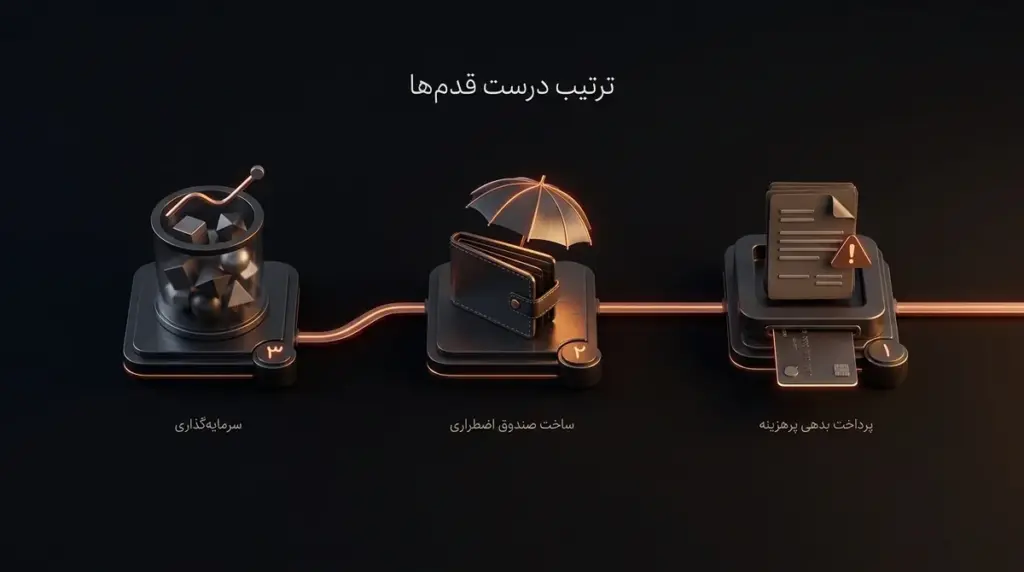
صندوق اضطراری پشتوانهای است که به شما اجازه میدهد با خیال راحتتر وارد دنیای سرمایهگذاری شوید. این پول قرار نیست شما را ثروتمند کند، بلکه قرار است در روزهای سخت از تصمیمهای عجولانه و فروش با ضرر محافظتتان کند. بعد از ساختن این پشتوانه، قدم منطقی بعدی یادگیری چیدمان سبد ارز دیجیتال است تا پول مازادتان را با برنامه مدیریت کنید.
- مبلغ صندوق را بر اساس سه تا شش ماه هزینه ضروری حساب کنید. اگر درآمدتان نامنظم است، این مبلغ را بیشتر در نظر بگیرید.
- نقدشوندگی و ثبات، مهمتر از بازدهی است؛ ارزهای پرنوسان جای این پول نیستند.
- در شرایط تورمی، لایهبندی و بهروزرسانی دورهای مبلغ را فراموش نکنید.
- ریزش بازار اضطرار نیست؛ این پول را فقط برای اتفاقهای ضروری و پیشبینینشده خرج کنید.
اگر بعد از بررسی این نکات تصمیم گرفتید بخشی از پسانداز خود را به دلار دیجیتال تبدیل کنید، میتوانید شرایط خرید تتر را در ناربیت ببینید و با خیال راحت و بدون عجله تصمیم بگیرید.
این مطلب صرفاً آموزشی است و توصیه مالی یا سرمایهگذاری محسوب نمیشود. پیش از هر تصمیم، ریسکها را با شرایط مالی خود بسنجید.