گریز از ضرر (Loss Aversion) یک سوگیری شناختی است. این سوگیری باعث میشود درد از دست دادن مقداری پول برای ما شدیدتر از لذت به دست آوردن همان مقدار باشد. پژوهشهای اقتصاد رفتاری نشان میدهند ذهن انسان ضرر را تقریباً دو برابر سودِ هماندازه «وزن» میکند و همین موضوع بیسروصدا روی تصمیمهای مالی ما اثر میگذارد.
در این مقاله ساده و شفاف بررسی میکنیم که این سوگیری از کجا میآید و چرا در بازار پرنوسان کریپتو پررنگتر میشود. همچنین میبینیم اثر دیسپوزیشن چه ارتباطی با آن دارد و با چه راهکارهای عملی میتوانید اثرش را روی تصمیمهایتان کم کنید.
گریز از ضرر چیست؟
زیانگریزی یعنی ذهن ما به ضرر واکنش شدیدتری نشان میدهد تا به سودی هماندازه. به زبان ساده، ناراحتیِ گم کردن یک میلیون تومان معمولاً از خوشحالیِ پیدا کردن یک میلیون تومان بیشتر است. این در حالی است که از نظر ریاضی، این دو دقیقاً هموزناند.
یک آزمایش ذهنی ساده
فرض کنید پیشنهادی به شما میدهند: یک سکه پرتاب میشود. اگر شیر بیاید ۱۰۰ هزار تومان میبرید و اگر خط بیاید ۱۰۰ هزار تومان میبازید. بیشتر افراد این بازی را قبول نمیکنند؛ چون احتمال سود و ضرر برابر است، اما حس آنها برابر نیست. در آزمایشهای مشابه، بسیاری از شرکتکنندگان فقط وقتی حاضر به بازی میشدند که مبلغ برد تقریباً دو برابر مبلغ باخت باشد.
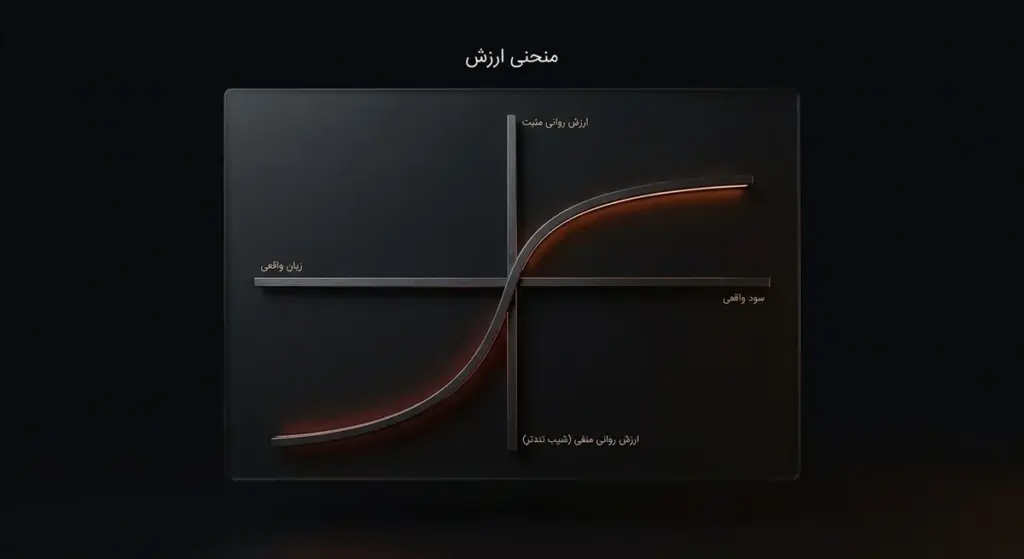
منحنی ارزش؛ تصویر این عدم تقارن
پژوهشگران این رفتار را با نموداری به نام منحنی ارزش (Value Function) نشان میدهند. در این نمودار، بخش ضرر شیب تندتری از بخش سود دارد. یعنی هر واحد ضرر، «درد» بیشتری نسبت به «لذت» هر واحد سود ایجاد میکند.
چرا ذهن ما اینطور کار میکند؟
یکی از توضیحهای رایج، ریشه تکاملی است. برای انسانهای نخستین، از دست دادن غذا یا سرپناه میتوانست بقا را به خطر بیندازد، اما به دست آوردن کمی بیشتر تفاوت حیاتی ایجاد نمیکرد. پس این ویژگی نقص شخصیتی یا نشانه ضعف نیست و بخشی از طراحی طبیعی ذهن است. مشکل از جایی شروع میشود که همین واکنش طبیعی، بدون آگاهی ما، تصمیمهای مالیمان را هدایت کند.
ریشه در اقتصاد رفتاری
مفهوم زیانگریزی را دو روانشناس به نامهای دنیل کانمن (Daniel Kahneman) و آموس تورسکی (Amos Tversky) در قالب «نظریه چشمانداز» (Prospect Theory) مطرح کردند. مقاله آنها در سال ۱۹۷۹ منتشر شد و به یکی از پایههای اقتصاد رفتاری تبدیل شد. کانمن بعدها در سال ۲۰۰۲ به دلیل همین پژوهشها جایزه نوبل اقتصاد را دریافت کرد.
اقتصاد کلاسیک فرض میکرد انسانها تصمیمگیرندگانی کاملاً منطقیاند و فقط به مقدار نهایی ثروت نگاه میکنند. کانمن و تورسکی نشان دادند که ما در عمل به «تغییر» نسبت به یک نقطه مرجع حساس هستیم، نه به مقدار نهایی.
نقطه مرجع؛ سود و ضرر نسبت به چه؟
نقطه مرجع (Reference Point) معمولاً همان قیمتی است که با آن خرید کردهاید، یا بالاترین قیمتی که داراییتان به آن رسیده است. مثلاً فرض کنید قیمت ارزی که خریدهاید بالا رفته و بعد کمی برگشته است. در این حالت ممکن است با وجود اینکه هنوز در سود هستید، احساس ضرر کنید؛ چون ذهنتان قله قیمت را نقطه مرجع گرفته است.
رفتار متفاوت در قلمرو سود و ضرر
یکی از مهمترین یافتههای این نظریه این است که رفتار ما در موقعیت سود و ضرر یکسان نیست:
| موضوع | در قلمرو سود | در قلمرو ضرر |
|---|---|---|
| نگرش به ریسک | محتاط و ریسکگریز | ریسکپذیرتر |
| رفتار رایج | بستن زودهنگام معامله برای «قطعی کردن» سود | نگه داشتن یا حتی افزایش پوزیشن به امید جبران |
| حس غالب | ترس از برگشت سود | امید و انکار |
به بیان دیگر، وقتی در سود هستیم نمیخواهیم چیزی را که داریم از دست بدهیم. اما وقتی در ضرر هستیم، حاضریم ریسک بیشتری بپذیریم تا فقط «سربهسر» شویم.
گریز از ضرر در بازار کریپتو
بازار ارز دیجیتال چند ویژگی دارد که این سوگیری را پررنگتر میکند. نوسان بالا باعث میشود سود و ضرر در زمان کوتاه بزرگ شوند. همچنین بازار شبانهروزی و در تمام روزهای هفته باز است و قیمتها مدام جلوی چشم ما تغییر میکنند. هر بار دیدن عدد قرمز در اپلیکیشن، یک ضربه کوچک احساسی است.
برای کاربر ایرانی، لایه دیگری هم وجود دارد. بسیاری از افراد با هدف حفظ ارزش پسانداز در برابر تورم و کاهش ارزش ریال وارد این بازار میشوند. وقتی همین پسانداز در بازار کریپتو هم کم میشود، حس ضرر دوچندان است؛ انگار از دو طرف ضربه خوردهاید.
نشانههای رایج زیانگریزی در معاملات
- نگه داشتن ضرر به امید برگشت قیمت به نقطه خرید، بدون اینکه دلیل تحلیلی تازهای وجود داشته باشد.
- میانگین کم کردن (خرید بیشتر در قیمت پایینتر) بدون برنامه از پیش تعیینشده، فقط برای اینکه ضرر «کمتر دیده شود».
- بستن سریع معاملههای سودده از ترس اینکه سود از دست برود.
- چک کردن مداوم قیمت و اضطراب دائمی، حتی برای سرمایهگذاری بلندمدت.
- دوری کامل از بازار و یادگیری، فقط به دلیل ترس از اولین ضرر.
زیانگریزی همیشه به «نگه داشتن» ختم نمیشود. وقتی ضرر از آستانه تحمل فرد عبور کند، همین درد شدید ممکن است به فروش هیجانی در کف قیمت منجر شود. این رفتار در مقاله پنیک سل جداگانه بررسی شده است.
سوگیری نزدیک دیگری هم وجود دارد: ادامه دادن یک مسیر فقط به این دلیل که قبلاً برایش پول یا زمان گذاشتهایم. اگر میخواهید این خطا را دقیقتر بشناسید، مطلب هزینه هدررفته را بخوانید.
اثر دیسپوزیشن
اثر دیسپوزیشن (Disposition Effect) یکی از مستقیمترین پیامدهای زیانگریزی در بازارهای مالی است. این اثر یعنی تمایل به فروش زودهنگام داراییهای سودده و نگه داشتن طولانی داراییهای ضرری. این اصطلاح را هرش شفرین (Hersh Shefrin) و مایر استتمن (Meir Statman) در سال ۱۹۸۵ مطرح کردند.
پژوهشهای بعدی هم این الگو را تأیید کردند. یکی از آنها مطالعه تری اودین (Terrance Odean) روی هزاران حساب معاملاتی بود. نتیجه این بود که سرمایهگذاران داراییهای سودده را بهمراتب راحتتر از داراییهای ضرری میفروشند. همچنین در دوره بررسی آن پژوهش، داراییهای فروختهشده در مجموع عملکرد بهتری از داراییهای نگهداشتهشده داشتند.
یک مثال ملموس
فرض کنید دو ارز دیجیتال در سبد خود دارید که یکی ۲۰ درصد در سود و دیگری ۲۰ درصد در ضرر است. حالا به پول نقد نیاز پیدا میکنید. بیشتر افراد بدون فکر زیاد، ارز سودده را میفروشند. دلیلش این است که فروش آن حس خوب «بردن» میدهد، اما فروش ارز ضرری یعنی پذیرفتن رسمی یک اشتباه.
مشکل اینجاست که این تصمیم بر اساس قیمت خرید گرفته شده، نه بر اساس چشمانداز آینده هر دارایی. بازار اهمیتی نمیدهد که شما با چه قیمتی خریدهاید. سؤال درست این است: با اطلاعات امروز، کدام دارایی دلیل منطقیتری برای نگه داشتن دارد؟
هزینه پنهان این رفتار
در بلندمدت، این الگو میتواند سبدی بسازد که پر از داراییهای ضعیف است، چون داراییهای قوی خیلی زود از آن خارج شدهاند. نگه داشتن طولانی ضرر علاوه بر هزینه مالی، فشار روانی و درگیری ذهنی دائمی هم به همراه دارد.
راهکارهای کاهش اثر
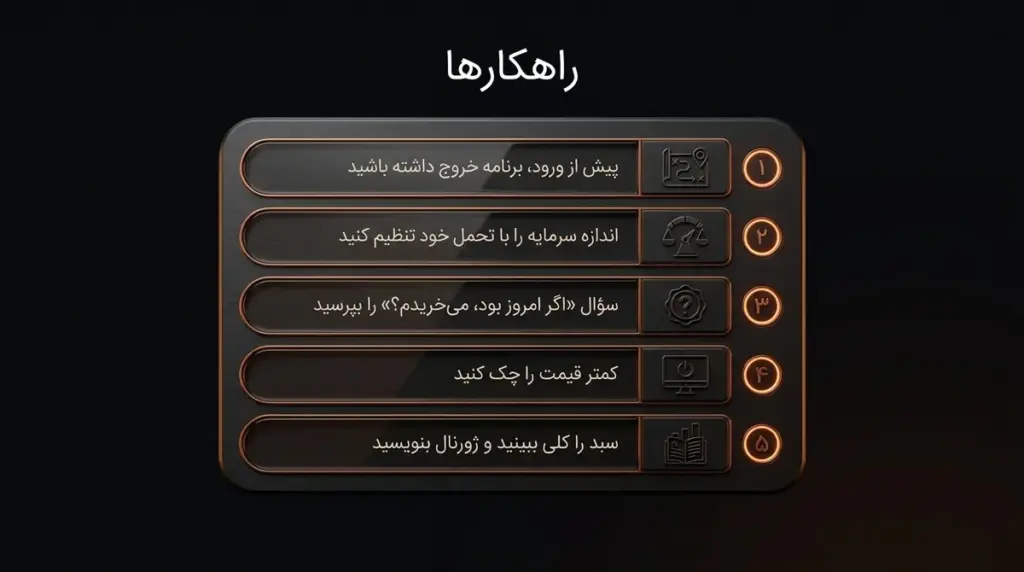
زیانگریزی را نمیتوان کاملاً حذف کرد، اما با چند عادت ساده میتوان اثرش را روی تصمیمها کم کرد. هدف این نیست که احساسی نداشته باشید؛ هدف این است که احساس، تصمیمگیرنده نهایی نباشد.
۱. پیش از ورود، برنامه خروج داشته باشید
بهترین زمان برای تصمیمگیری درباره ضرر، قبل از ورود به معامله است؛ یعنی وقتی هنوز ذهنتان درگیر نشده است. مشخص کنید در چه شرایطی از معامله خارج میشوید و این تصمیم را مکتوب کنید. ابزارهایی مثل حد ضرر کمک میکنند این برنامه بدون دخالت هیجان اجرا شود. البته این ابزار هم ریسکهای خودش را دارد؛ مثلاً ممکن است در یک نوسان کوتاهمدت فعال شود و بعد قیمت برگردد.
۲. اندازه سرمایه را با تحمل خود تنظیم کنید
اگر مبلغی که وارد بازار کردهاید آنقدر بزرگ است که فکر کردن به ضررش خواب را از شما میگیرد، احتمالاً تصمیمهایتان بیشتر احساسی خواهد بود. سرمایهای را وارد بازار پرنوسان کنید که کاهش ارزشش، زندگی روزمره و آرامش شما را به خطر نیندازد.
۳. سؤال «اگر امروز بود، میخریدم؟» را بپرسید
برای هر دارایی ضرری از خودتان بپرسید: اگر امروز این دارایی را نداشتم و همین مبلغ را بهصورت نقد داشتم، آیا آن را میخریدم؟ این سؤال نقطه مرجع را از «قیمت خرید» به «وضعیت فعلی» منتقل میکند و تصمیم را واقعبینانهتر میکند.
۴. کمتر قیمت را چک کنید
پژوهشگران اقتصاد رفتاری مفهومی به نام «زیانگریزی کوتهبینانه» (Myopic Loss Aversion) را مطرح کردهاند. طبق این مفهوم، هرچه داراییتان را در بازههای کوتاهتری ارزیابی کنید، ضررهای بیشتری میبینید و درد بیشتری حس میکنید. اگر افق سرمایهگذاری شما بلندمدت است، زمانهای مشخص و محدودی را برای بررسی سبد تعیین کنید.
۵. سبد را کلی ببینید و ژورنال بنویسید
بهجای تمرکز بر تکتک داراییها، عملکرد کل سبد را بسنجید. همچنین دلیل هر ورود و خروج را در یک ژورنال ساده یادداشت کنید. بعد از چند ماه، الگوهای تکراری مثل نگه داشتن طولانی ضررها یا بستن زودهنگام سودها را خیلی واضحتر خواهید دید.
نکته: پذیرفتن یک ضرر کوچک به معنای شکست نیست و بخشی از مدیریت ریسک است. این مهارت ذهنی را در مطلب پذیرش ضرر در ترید مفصلتر بررسی کردهایم.
اگر احساس میکنید اضطراب ناشی از ضرر روی خواب، روابط یا کار روزانه شما اثر گذاشته است، کمک گرفتن از یک مشاور یا روانشناس متخصص میتواند بسیار مفید باشد. این کار نشانه آگاهی است، نه ضعف.
سوالات متداول درباره گریز از ضرر
۱. آیا گریز از ضرر همیشه بد است؟
نه. این سوگیری در اصل یک سازوکار محافظتی است و میتواند شما را از ریسکهای بیحساب دور نگه دارد. مشکل زمانی ایجاد میشود که باعث شود ضررها را بیش از حد نگه دارید یا سودها را خیلی زود ببندید. گاهی هم باعث میشود از یادگیری فرار کنید. آگاهی از این سوگیری کمک میکند از جنبه مفیدش استفاده کنید و از آسیبهایش دور بمانید.
۲. تفاوت زیانگریزی با ریسکگریزی چیست؟
ریسکگریزی یعنی ترجیح دادن نتیجه مطمئن به نتیجه نامطمئن، حتی اگر میانگین نتیجه نامطمئن بهتر باشد. اما زیانگریزی به عدم تقارن احساسی میان سود و ضرر اشاره دارد؛ یعنی ضرر از لذت سودِ هماندازه دردناکتر است. جالب اینکه زیانگریزی گاهی باعث ریسکپذیری بیشتر میشود؛ مثلاً وقتی فرد برای جبران ضرر، ریسک بزرگتری میپذیرد.
۳. چرا بعضی افراد بعد از ضرر، معاملههای پرریسکتری انجام میدهند؟
طبق نظریه چشمانداز، انسانها در قلمرو ضرر ریسکپذیرتر میشوند. وقتی کسی در ضرر است، امید به «سربهسر شدن» آنقدر برایش جذاب میشود که حاضر است ریسکهای بزرگتری بپذیرد؛ مثلاً حجم معامله را بیشتر کند یا از اهرم استفاده کند. این رفتار معمولاً ضرر را بزرگتر میکند. به همین دلیل داشتن برنامه از پیش تعیینشده اهمیت زیادی دارد.
۴. آیا میتوان گریز از ضرر را کاملاً از بین برد؟
احتمالاً نه، و لازم هم نیست. این ویژگی بخشی از طبیعت ذهن انسان است و حتی معاملهگران باتجربه هم آن را حس میکنند. هدف واقعبینانه، مدیریت آن است. برای این کار پیش از ورود تصمیم بگیرید، اندازه مناسب سرمایه را تعیین کنید، داراییها را بر اساس وضعیت فعلی بسنجید و معاملات را ثبت کنید. با تمرین، فاصله میان احساس و تصمیم بیشتر میشود.
جمعبندی
گریز از ضرر بخشی طبیعی از ذهن انسان است: درد ضرر برای ما سنگینتر از لذت سود هماندازه است. این سوگیری در بازار پرنوسان کریپتو میتواند به نگه داشتن ضررها، بستن زودهنگام سودها و تصمیمهای هیجانی منجر شود. خبر خوب این است که با شناخت آن و چند عادت ساده، میتوانید آرامتر و آگاهانهتر تصمیم بگیرید.
- ذهن انسان ضرر را تقریباً دو برابر سود هماندازه حس میکند.
- اثر دیسپوزیشن یعنی فروش زودهنگام سودها و نگه داشتن طولانی ضررها.
- تصمیم را بر اساس وضعیت فعلی دارایی بگیرید، نه قیمت خرید.
- برنامه خروج را پیش از ورود بنویسید و اندازه سرمایه را با میزان تحمل خود تنظیم کنید.
اگر بعد از بررسی این نکات خواستید بازار را با نگاهی آرامتر دنبال کنید، میتوانید قیمت لحظهای ارزها را در ناربیت ببینید و با خیال راحت و بدون عجله تصمیم بگیرید.
این مطلب صرفاً آموزشی است و توصیه مالی یا سرمایهگذاری محسوب نمیشود. پیش از هر تصمیم، ریسکها را با شرایط مالی خود بسنجید.